一单货 40 万美金,报关行发来税单,我扫了一眼就觉得不对:同一批自动化分拣设备,HTS 归类换了一个税号,税一下子多了 4 万美金。这不是报关行算错了,是 HTS 归类这件事本身就值钱。税号差一位,税率能差出 10 个点,301 关税再一叠加,一年的进口账全变了。做进口设备的人,归类不是报关环节的小事,是成本表上最大的一行变量。
我先把底线讲清楚。HTS 前 6 位全球通用,到了美国用 10 位税号,出口国和进口国的后几位可以不一样。同一台设备,在中国出口时一个号,到美国进口时可能就是另一个号。很多人以为税号是设备自带的身份证,错了,税号是你根据设备的功能、结构、用途去主张的一个法律结论,海关可以不认。301 关税是叠加在正常关税之上的额外关税,归类不同,301 适不适用、适用多少,全跟着变。美国 800 美元小额免税已于 2025-08-29 暂停,小批量寄样、寄备件走免税通道的老路已经走不通了,样机和备件也要按正常流程报。具体的税率数字我这里一律不写,以官网最新政策为准,税率表变得比设备迭代还快,写死了就是害人。
HTS 归类错在哪:三个最常见的翻车点
2024 年秋天,加州一家做电商仓的客户进口了一批自动分拣线,含输送机、扫描头和一套控制柜。报关行按整套系统报了一个税号,海关认为控制柜应该单独归类,扫描头又该另算。这一拆,税率结构全变了,补税加利息一算,客户多掏了将近 6 万美金。事后复盘,问题出在申报时把“系统”和“部件”混在了一起:成套设备和单独部件的归类规则本来就不一样,报关资料里又没有把各部件的功能和价值拆清楚,海关只能按对自己有利的口径拆。
第二个翻车点是功能描述写得太像另一个东西。一台带视觉检测的 AMR,申报材料里大段写“视觉识别、AI 算法”,海关一看,往带摄像功能的设备那个税号靠;可这台车的本质是搬运设备,视觉只是辅助功能。归类看的是主要功能,不是你宣传材料里最亮眼的那个功能。申报文案写得越花哨,归类跑偏的概率越高。
第三个是新产品没有先例。2025 年初,一家集成商进口了一款带升降模组的移动机器人,市面上没有完全一样的先例,报关行凭经验选了一个相近税号。货到了才发现,海关对这类带升降功能的设备有另外的归类口径,税差直接吃掉这单 8% 的毛利。新产品、新功能、新结构,归类风险本来就高,凭经验拍脑袋等于拿毛利赌博。
查先例是有办法的:海关官网有公开的归类裁定数据库,输入设备的关键特征词,能找到同类产品的既往结论;行业里的归类顾问手里也有自己的案例库。HTS 归类这件事,别人踩过的坑、拿到的结论,都是可以查的,花半天时间查一遍,比货到了再补税便宜得多。报关行不会主动替你查,进口商自己要把这一步写进采购流程,设备下单之前先查一遍先例,再定税号。
301 关税下,10 个点是怎么算出来的
算账是我的老本行。假设算例:同一批货到岸价 40 万美金,税号 A 的综合税负是 5%,税号 B 是 15%,差的 10 个点就是 4 万美金。这 4 万美金不是一次性成本,它会跟着库存周转、跟着售价、跟着客户的付款周期放大。一台设备你卖 12 万美金,成本里多出 4000 美金关税,报价要么涨,要么自己吞。场景示意:一年进口 20 批同类设备,批批都错一个税号,一年多交 80 万美金,够再买两台 AMR 了。这笔账我算过很多遍,每次的结论都一样:归类错的代价不是税单上的数字,是你一整年的报价体系都被扭曲了。
更麻烦的是叠加。301 关税不是替代正常关税,是在正常关税之上再加。归类错了,正常关税和 301 关税可能同时错,两层税一起放大。还有一层隐性成本:海关质疑归类,货在港口多压一周,滞港费、仓储费、客户产线的停工损失,全是现金流出。税单上的数字看得见,压货的损失看不见,合起来才是归类错误的真实成本。
| 成本项 | 归类正确 | 归类错 10 个点(假设算例) |
|---|---|---|
| 到岸价 40 万美金的税负 | 按 5% 计,2 万美金 | 按 15% 计,6 万美金 |
| 单批多交 | 0 | 4 万美金 |
| 一年 20 批多交 | 0 | 80 万美金 |
| 压货一周的附加损失 | 正常清关 | 滞港费加客户停工,另计 |
这张表里的数字是假设算例,税率以官网最新政策为准,表的作用是让你看清量级:归类不是报关费那种几百美金的小钱,是能吃掉整单毛利的大钱。
归类争议怎么打:预裁定、复议、自查清单
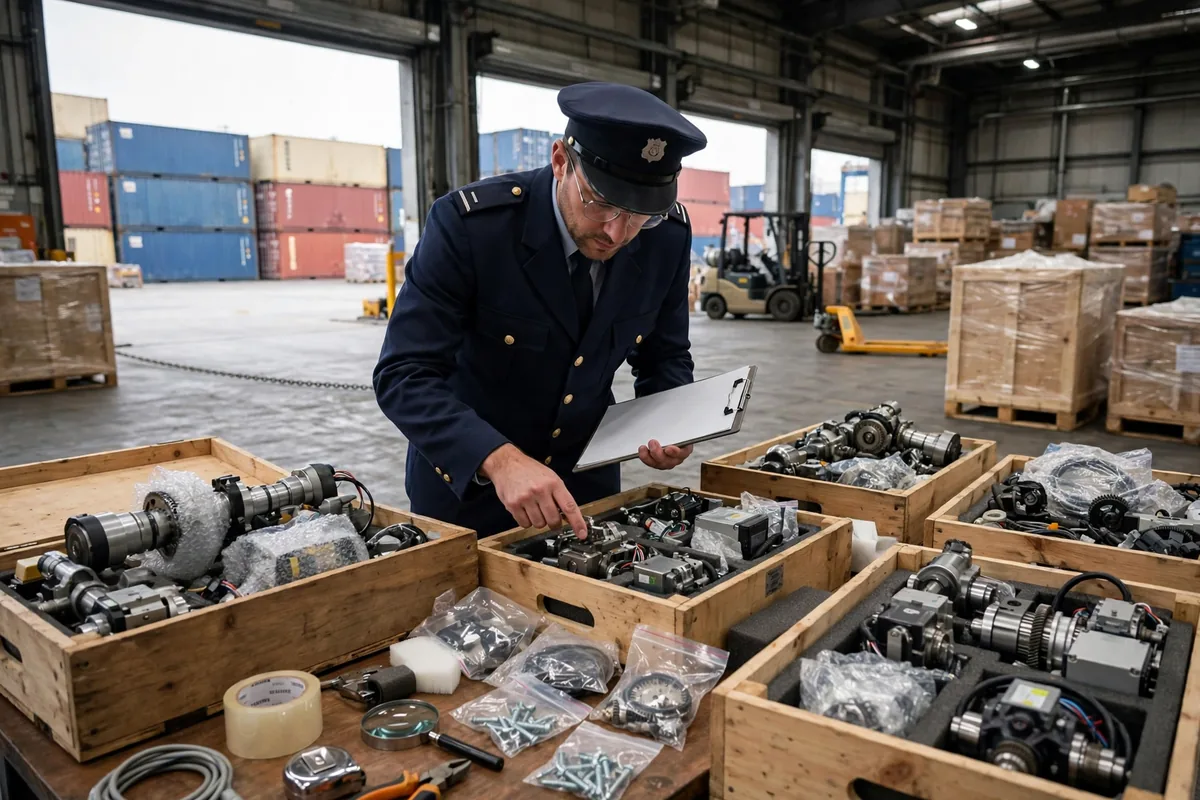
归类有争议,不要在税单下来之后才想办法,要在货到之前把结论锁死。美国海关有一条正式路径:进口商可以向海关申请有约束力的预裁定,提前拿到书面结论,写明这台设备归哪个税号、适用什么税率。预裁定要花时间、要交完整的技术资料,包括结构图、功能说明、部件清单和用途描述,资料越全,结论越稳。拿到了预裁定,报关就按这个号报,海关一般不会再翻。我的建议是:新产品第一次进口、货值大的设备、归类有两种以上可能性的,先走预裁定,别省这一步。
已经交了税、觉得归类错了,还有复议这条路。进口商可以在规定期限内向海关提出复议,附上技术依据和同类产品的归类先例,要求重新核定。复议不是写封信抱怨,要拿出归类规则的条文对照:设备的本质功能是什么、为什么不属于海关用的那个税号、为什么应该属于你主张的税号。材料要请懂归类的人写,报关行写不了这个,要找归类顾问或律师。复议的成败,一半看法律依据,一半看技术资料齐不齐。
反常识的判断是这个:归类这件事,进口商越早介入越便宜,越晚越贵。很多人把归类完全交给报关行,报关行按经验选个号,出了问题再找人救火,救火的成本是预防成本的 5 倍以上。报关行不是归类专家,他们的激励是快速清关,不是帮你省税。设备采购合同签之前,归类就该进评审:让技术、采购和归类顾问坐下来,把设备的税号、税率、301 适用性先算一遍,算清楚了再签合同、再定价。
自查清单我直接给你,进口自动化设备之前逐项过一遍:设备的主要功能是什么,用一句话写清楚;成套申报还是分部件申报,价值拆分表有没有;控制柜、扫描头、软件许可的价值占比各是多少;有没有同类产品的预裁定或归类先例;301 关税是否适用,适用清单的原文查过没有;800 美元小额免税暂停之后,样品和备件的申报方式改了没有;报关资料里的功能描述,有没有写得像另一个东西的词。这张清单走完一遍,归类风险至少去掉一半。剩下的那一半,靠预裁定锁死。
归类这行字,值多少钱,取决于你什么时候开始认真对待它。合同签了、货发了、税单来了再算账,晚了。
作者:老周|财务出身,专做物流成本分析