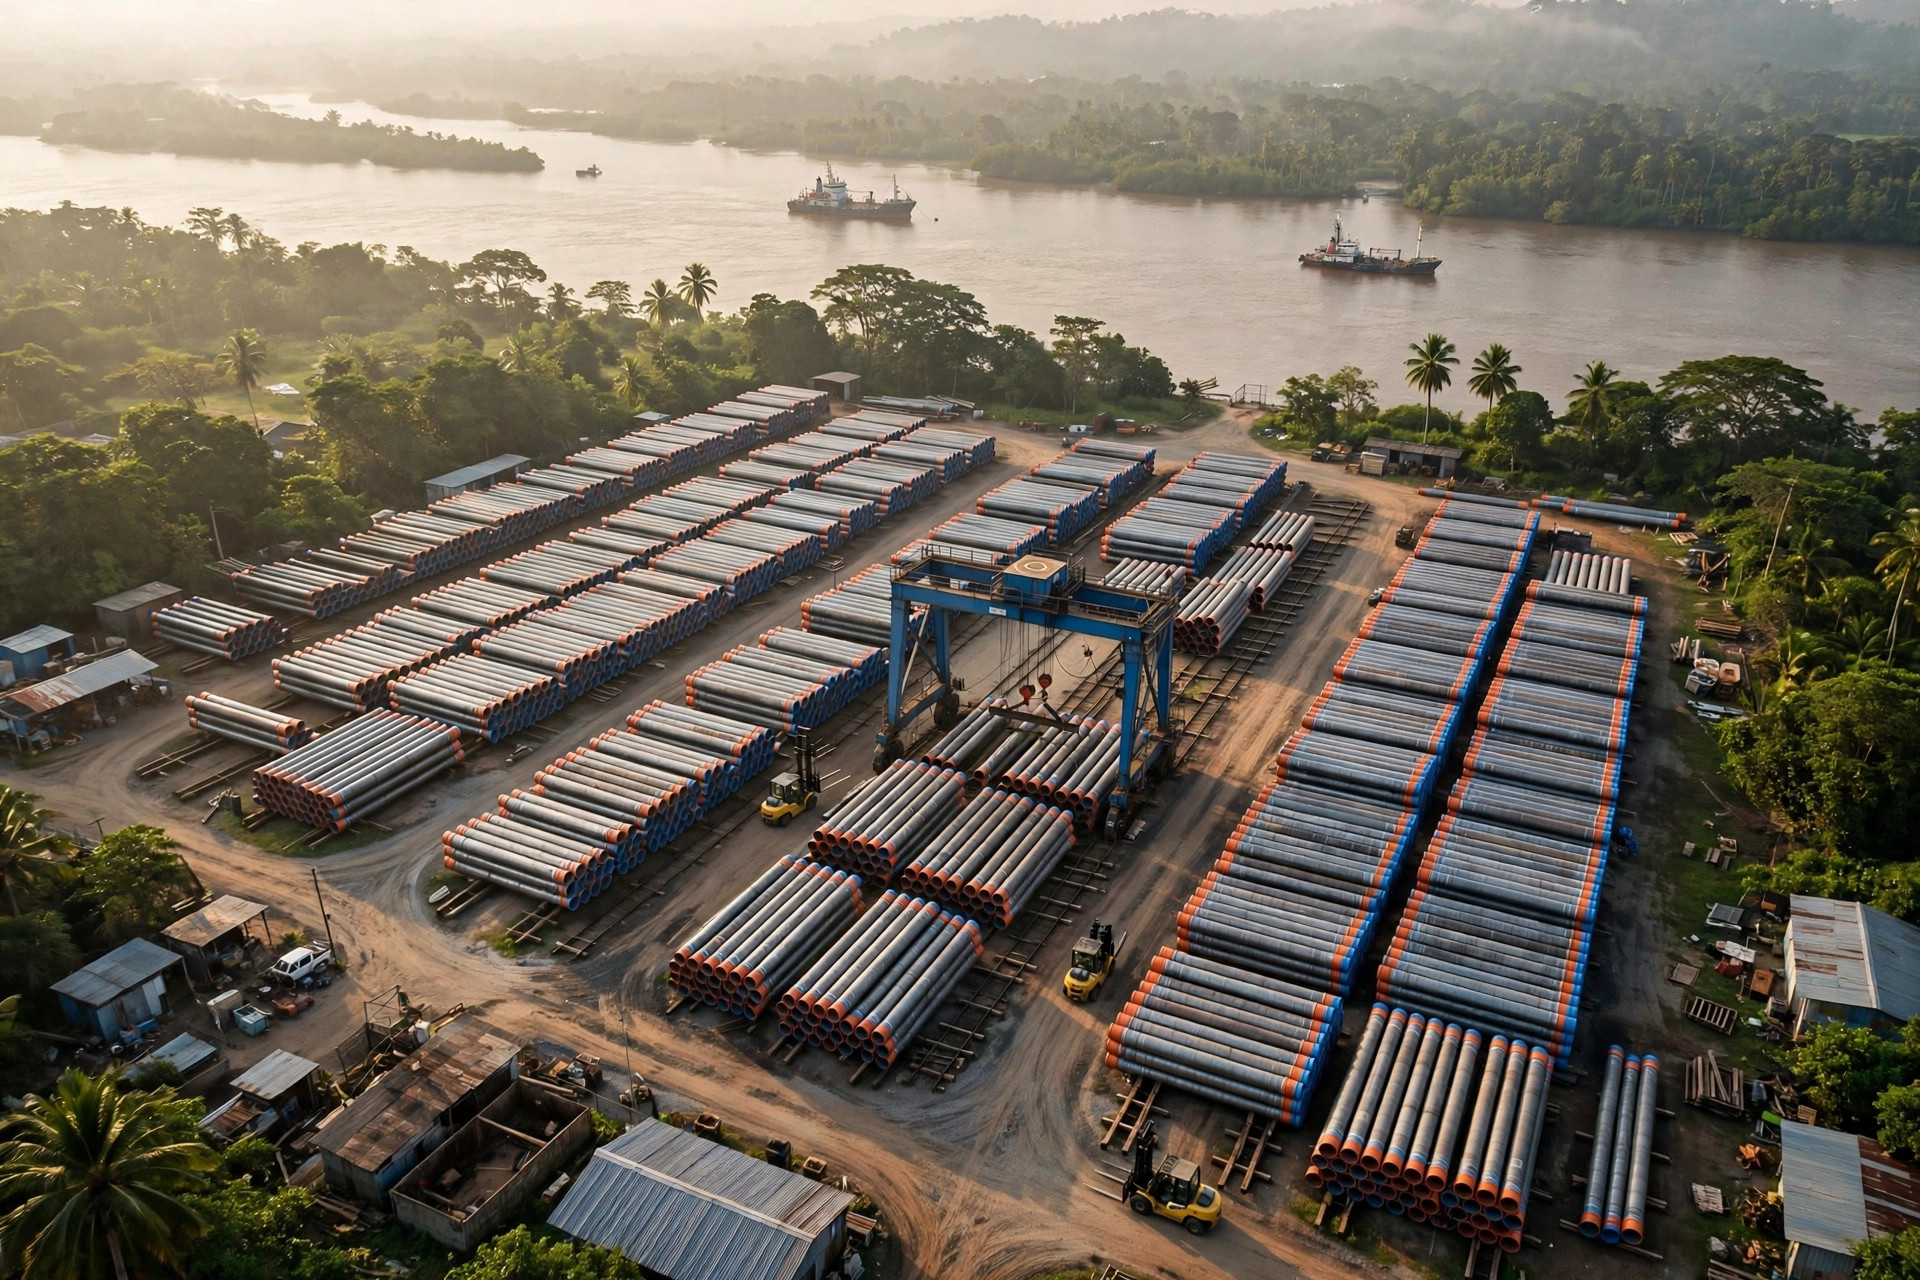
先给结论:想去南美吃油服物流这碗饭,岸基仓储是入场券,也是最可能卡住你的地方。海上 4 条生产船(FPSO)每天抽出 90 多万桶油,第五条船 2026 年 8 月到港、一投产就破 100 万桶——但真正的较量不在海上,在岸上:管子没地方堆,钻井液断了海上就停工,清关慢三天,供应船就在码头干烧钱。圭亚那公共工程部长 Edghill 的原话是:"We will need more warehouses."(OilNOW 与政府公共信息部 DPI 均有记录)部长都开口要仓库了,这门生意的热度,不需要我再渲染。
先看数字。DPI 数据:Stabroek 区块现有 4 条 FPSO——Liza Destiny、Liza Unity、Prosperity、One Guyana——合计日产约 90 万~92 万桶。第五条、也是最大的一条 Errea Wittu,2026 年 8 月从新加坡开到圭亚那水域,Uaru 项目总投资 127 亿美元(自然资源部数据),设计产能约 25 万桶/日,2026 年第四季度投产,圭亚那日产量第一次站上 100 万桶。美国能源信息署(EIA)更吓人:2020 年以来圭亚那产量翻了近 10 倍,2025 年均值约 75 万桶/日。一个 2019 年 12 月才出第一桶油的国家,六年干进百万桶俱乐部——岸上仓储是被产量硬拽着跑的。
这仗到底打多大
岸上缺什么,政府比谁都清楚。Edghill 部长在一场岸基公司招聘会上说得很直:"你们需要更多港口,肯定需要更多 laydown yard(大件暂存场),需要更多仓库,需要更多泊位……GYSBI 一家吃不下将来要发生的一切。"政府已给 8 个新岸基项目开"无异议"绿灯,外加现有岸基扩建。Demerara 河每周进出船只从几年前的 7~9 艘涨到平均 52 艘,海事部门预计下一条 FPSO 投产后还要再涨 70%~80%。
说白了,这不是"有没有生意"的问题,是生意来得太快、岸上接不住。Vreed-en-Hoop 岸基 3 亿美元砸下去、占 400 英亩岸线(OilNOW 数据),人工岛一期到三期也才 44 英亩。钻井船从 4 条加到 6 条,重型设备安装、应急封堵设备(capping stack)的存放保养,过去在特立尼达做,现在全往圭亚那搬——岸基公司 GYSBI 已经投了 1600 万美元建两个重吊泊位,就是要把重吊作业从特立尼达抢回来。
岸基仓储不是一种生意,是四种
很多人一听"岸基仓储"就想到租个仓库堆货。错。这事分两面:油服岸基仓储是四个完全不同的业态,投入、回报、门槛天差地别,进场前先搞清自己玩的是哪一种:
| 业态 | 干什么 | 投入量级 | 回报特点 | 门槛 |
|---|---|---|---|---|
| Pipe yard 管材堆场 | 油管套管按批次堆放、保养、发料 | 几十英亩+龙门吊 | 跟钻井计划走,量大账期长 | 批次溯源,没有就别碰 |
| Laydown yard 大件暂存 | 井口设备、海底管缆终端等超大件暂存 | 重载地坪+大吨位吊机 | 项目制,单票金额大 | 泊位和吊装能力 |
| 保税仓+清关 | 进口设备保税暂存、报关放行 | 仓房+保税牌照 | 周转快、现金流好 | 本地含量法案:清关 100% 本地企业 |
| 钻井液/化学品 | 泥浆、化学品储存调配 | 罐区+环保许可 | 细水长流,客户粘性极高 | 安全合规,一次事故就出局 |
我见过太多人在第一种上栽跟头。管材堆场看着最"仓库",其实最不像仓库:几万根管子,每根有钢级、壁厚、螺纹类型、炉批号,海上要料从来都是"某井段、某规格、某批次",半夜三点一个电话,你要在 40 英亩场地上 30 分钟内找到那 200 根管、装车送到泊位。没有"堆位—批次"绑定的溯源系统,叉车翻三垛管子也找不到。我亲眼见过一个项目发错一批接箍,整船管子在海上等了两天——管子本身不值钱,但海上钻井船等两天的代价,岸基商一年的利润都赔不起。所以 pipe yard 的核心资产从来不是地,是溯源。地可以租,溯源体系租不来。
第二种 laydown yard,玩的是大件和重件。Vreed-en-Hoop 岸基的定位之一,就是在圭亚那本地做海底管缆终端(PLETS/FLETS)的组装(OilNOW 数据)——几十吨的件从制造厂运来,岸基暂存、组装、再装船出海。玩 laydown yard 拼的不是面积,是吊装能力和泊位条件:东西再大,你吊不起来、船靠不上来,一切白搭。GYSBI 花 1600 万美元建两个重吊泊位,赌的就是这个逻辑。
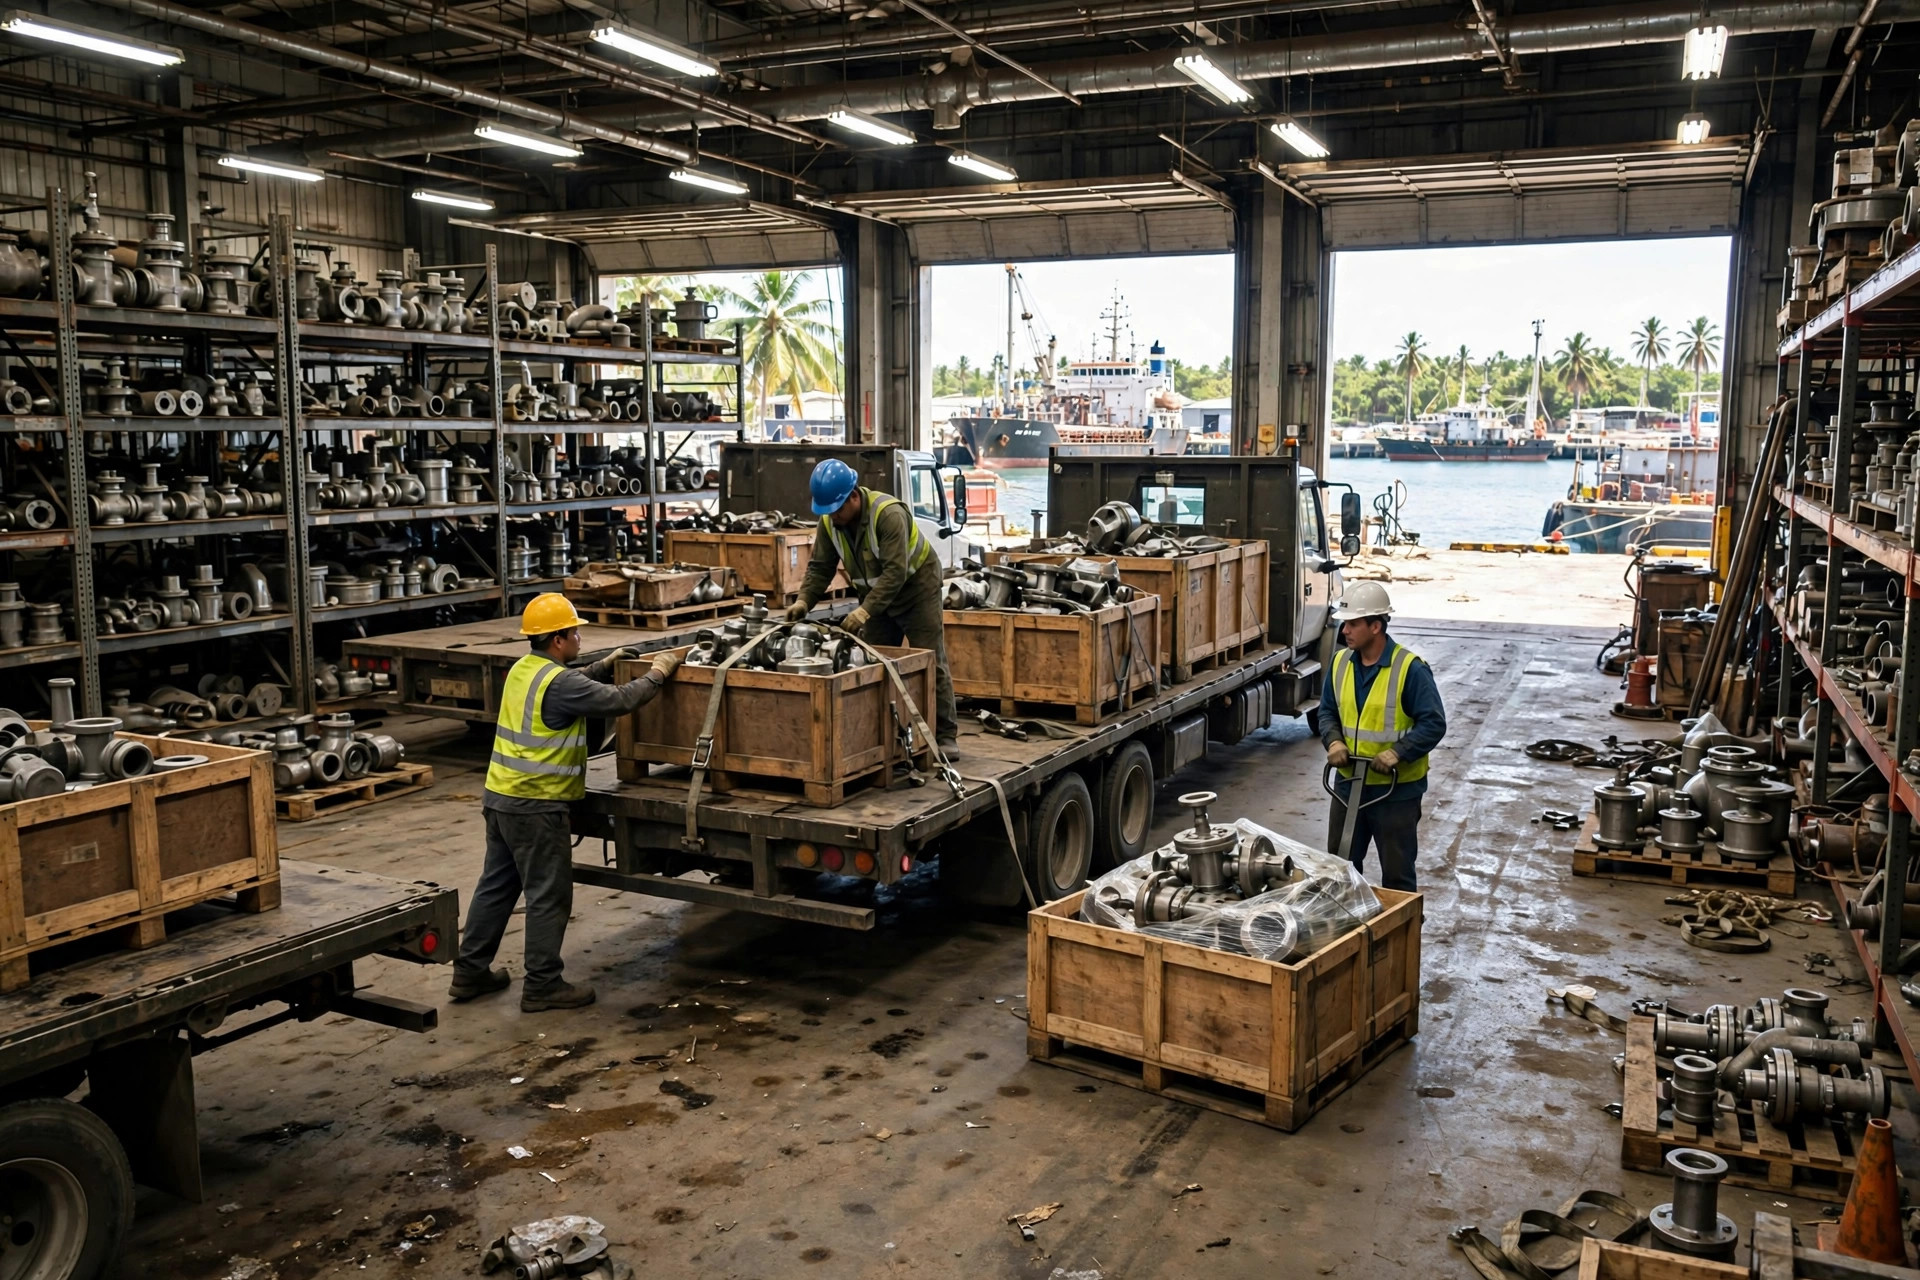
第三种保税仓+清关,是现金流最好的。油服设备多从休斯敦、新加坡运来,进口税先缴后退能压死中小分包商的现金流;保税仓让货先进仓、按需出仓缴税。但这行的命门在牌照和人:圭亚那《本地含量法案》把清关 100% 留给本地企业,外国公司想玩,必须找本地合伙人。这也是部长敢喊"需要更多仓库"的底气之一:政策已经把位置留好了,就看谁来坐。
钻井液管理则是闷声发大财的典型。泥浆这东西海上钻井一天离不了,配方按井段走,岸上按配方调配、按时送船。客户一旦认定你轻易不换——换供应商要重新验证配方,钻井队没人冒这个险。代价是环保安全门槛极高,罐区泄漏一次,你在圭亚那油服圈的名声就完了。trade-off 就在这里:最稳的生意,门槛也最高。
两个故事:一个抄作业,一个交学费
先讲抄作业的。GYSBI 2017 年从零起步:8 英亩地、2 个泊位、1 个仓库、5 个人,拿埃克森美孚 5 年短约。五年后:170 英亩、4 个泊位、8 个仓库、616 名员工里 95% 是圭亚那本地人,还拿下埃克森 11 年长约(GYSBI 与埃克森签约新闻稿数据)。它怎么长大的?跟着海上节奏扩:钻井船加一条,它加一个泊位;项目多了,它加仓库。更关键的是把"本地含量"做成护城河——《本地含量法案》规定清关 100%、餐饮 90% 须是本地企业,GYSBI 本来就是四家本地公司合资,政策一出,别人还在找本地合伙人,它已经坐在牌桌上了。
再讲交学费的。中东一个项目我亲眼见的:某油服分包商拿了管材堆场合同,场地吊机都齐了,唯独没上批次管理系统,靠老师傅认管子。前三个月风平浪静,第四个月两口井同时要料,夜班发错两批不同钢级的套管,海上发现时已下了一半。返工、换管、钻井船等料——总包网开一面没踢它出局,但那之后它再没拿到过管材类合同。说白了,岸基仓储这行当,丢一次料,丢的是整个品类的入场券。
反常识:你卖的不是仓位,是不断供
整篇最重要的一句反常识判断:岸基仓储商真正的产品不是平方米,是"海上不断供"。一台 FPSO 日产 25 万桶,折成产值一天就是上千万美元——你收的那点仓租堆存费,跟海上停工一小时的损失比,连零头都算不上。客户为岸基付钱,买的从来不是"存东西的地方",是"要料时一定有"的确定性。路透社引的数据说,Vreed-en-Hoop 岸基让大船靠泊后,补给运费能降约 12%(MarineLink 引路透报道)——降本只是添头,不断供才是正餐。
另一面也要讲清楚:政府喊你多建仓库、8 个新岸基排队,但海上开发高峰在本十年后半段,之后增速放缓。今天按峰值建的 400 英亩,十年后可能一半空着。建大了空置吃掉你,建小了下一条 FPSO 投产你就吃不下。所以老玩家都分期建:GYSBI 从 8 英亩滚到 170 英亩,Vreed-en-Hoop 先做 44 英亩人工岛、预留扩建——没人一上来就梭哈。
最后给一句忠告。真想去圭亚那?别先问码头费、别先算仓租。先问自己三个问题:本地合伙人找到了吗(清关 100% 本地,没合伙人连牌桌都上不了)?管材堆场的批次溯源系统有吗(没有就别碰 pipe yard)?团队能不能半夜三点 30 分钟发料?三个都点头,再去谈那张入场券。岸基仓储这门生意,门槛看着是钱和地,其实是确定性——海上那 100 万桶油,一天都等不了你。
作者:老米|20年美国供应链老兵