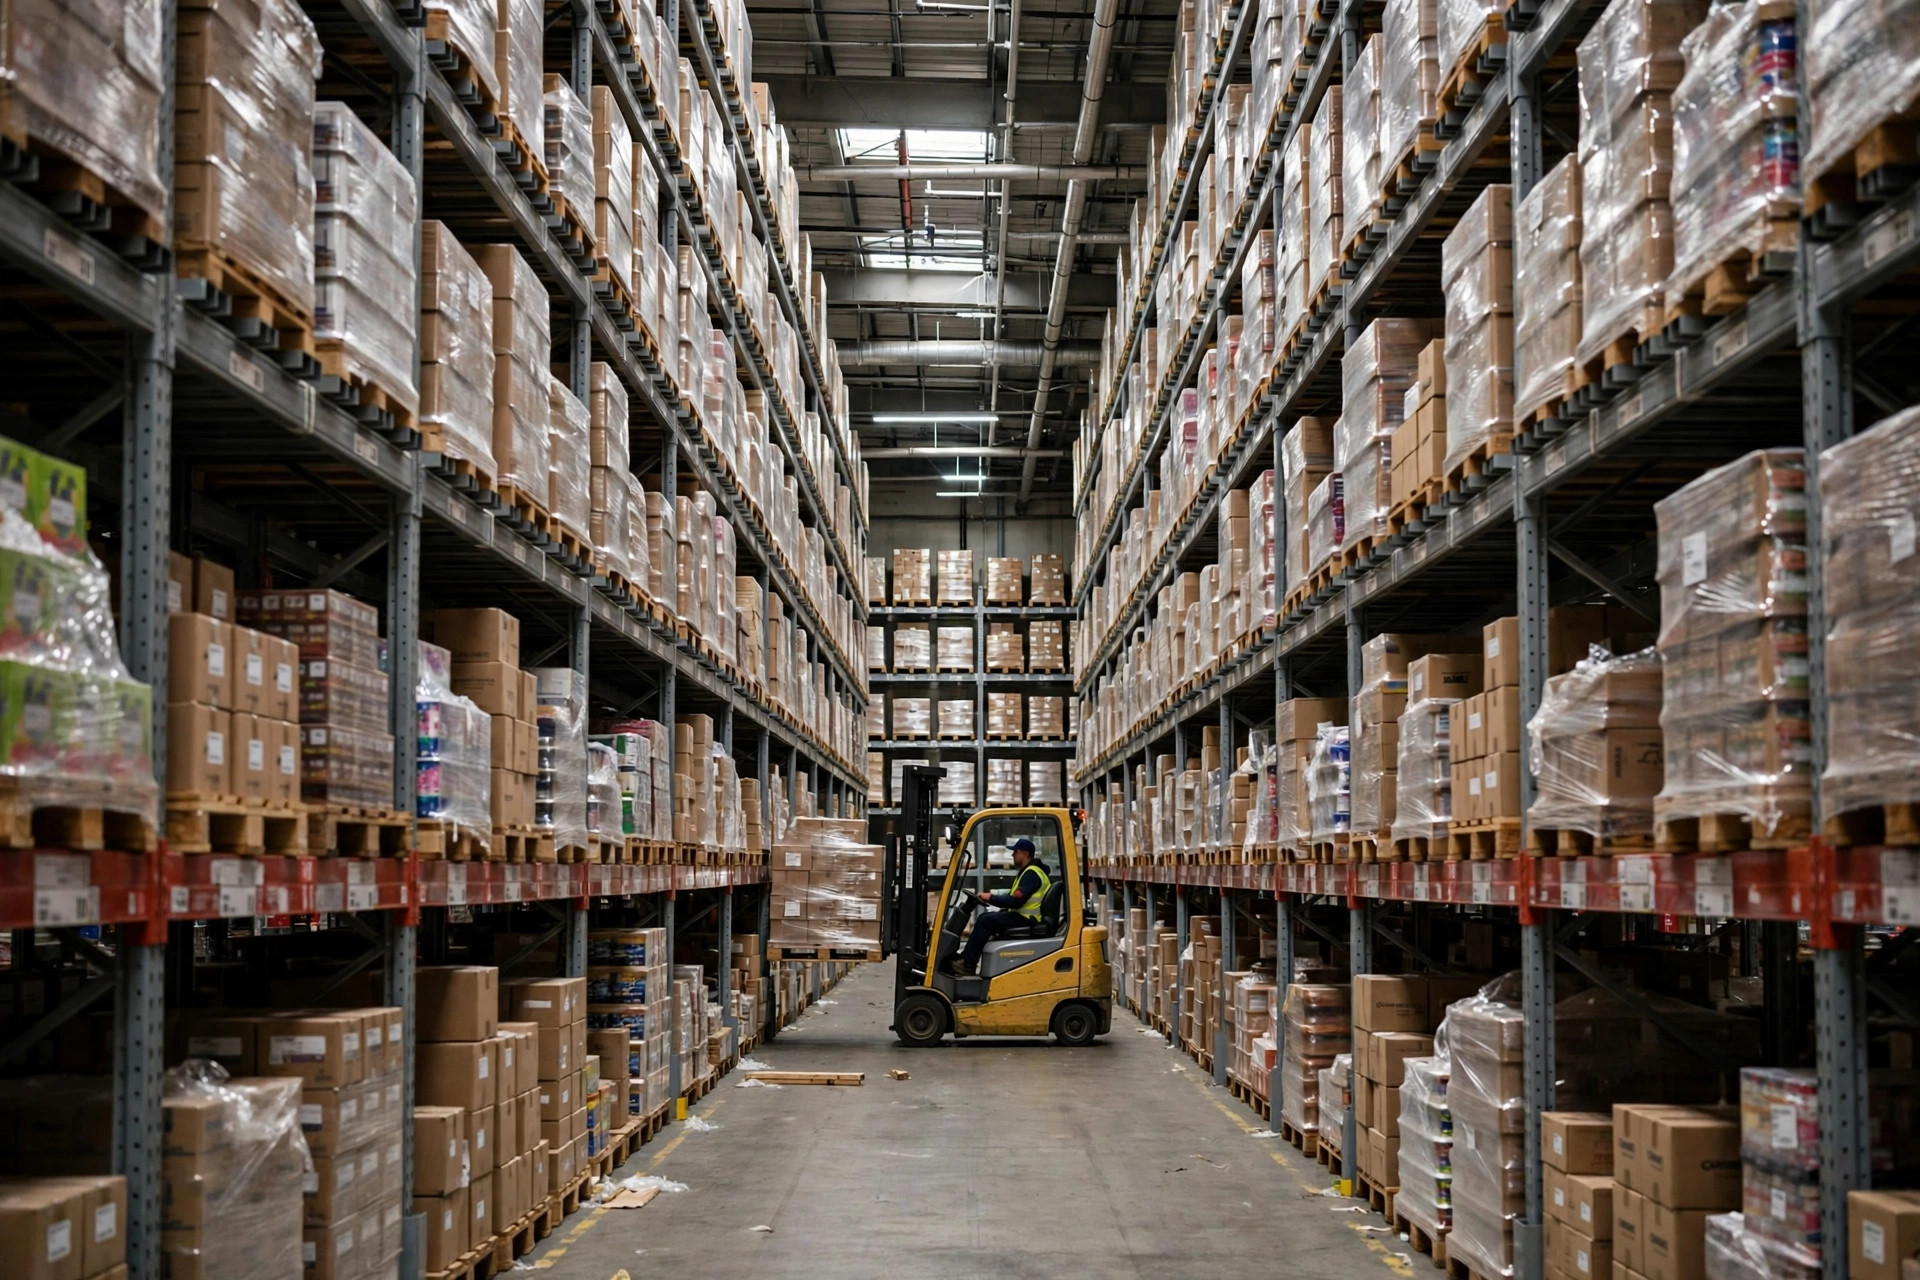
呆滞库存这东西,放在仓库里就是个定时炸弹。卖不动、占库位、还要交仓储费——到了月底看报表,仓储费那一栏像在对你竖中指。我去年在 Ontario 的 3PL 仓里,清点出一批 2023 年备的货:8000 多件小家电配件,成本 6 美元一件,原本指望圣诞季爆一波,结果广告烧了 4000 多美元,动销几乎为零。长期仓储费一到,账号经理还发邮件提醒我"考虑移除"。移除吧,移除费加运费一算,每件差不多 1.2 美元;直接销毁吧,那都是真金白银的成本,心理上过不去。
所以那段时间我天天在算:这 8000 件货,到底怎么处理亏得最少。清仓甩卖、直接销毁、捐出去抵税——三条路,我都算了一遍。先说结论:inventory donation tax deduction(呆滞库存捐赠抵税)这条路,对 C corp 的卖家来说,真有可能比贱卖还划算。 前提是,你得搞懂 Section 170(e)(3) 到底在讲什么,以及仓库这端要准备什么。
三条路怎么走:捐赠 vs 销毁 vs 甩卖,我的算账表
先上账。拿我那批货做例子:8000 件,单位成本 6 美元,总成本 4.8 万美元。假设公允市场价值(FMV)按正常售价打折估,比如每件 12 美元(这是当时我们官网和第三方渠道还能卖出去的参考价,估值得有依据,后面细讲)。
| 方案 | 现金流出 | 现金流入 | 税务效果 | 备注 |
|---|---|---|---|---|
| 清仓甩卖 | 广告+手续费约 1.5 万美元 | 按 3 美元/件卖出约 2.4 万美元 | 卖出确认亏损,可抵税 | 拖 3~6 个月,库位一直被占 |
| 直接销毁 | 移除+销毁费约 1 万美元 | 0 | 按成本确认损失 | 最快清库,但 4.8 万美元成本直接打水漂 |
| 捐赠抵税 | 物流+估值费用约 3000 美元 | 0 | 按 enhanced deduction 抵税 | 需满足 Section 170(e)(3) 条件 |
核心差异在税务效果。美国税法 IRC Section 170(e)(3) 给 C 公司捐赠库存开了一个"加成扣除"口子:扣除额 = 成本 + 1/2 ×(公允价值 − 成本),上限是成本的 2 倍。 按我这批货算:成本 6 美元,公允价值 12 美元,扣除额 = 6 + 1/2 × (12−6) = 9 美元/件。8000 件就是 7.2 万美元的扣除额——超过了 4.8 万美元的实际成本。这就是 enhanced deduction:你捐出去的货,在税单上比它的成本"更值钱"。
但这条路有四道门槛,缺一不可:
- 你得是 C corp。 S corp、合伙企业、个体户(sole prop)只能按成本扣,没有加成。我身边好多卖家是 LLC 报 S corp,这条路直接没份——这是我见过最常见的误会。
- 受赠方必须是合格的 501(c)(3) 慈善机构,而且这批货必须用于照顾病人、穷人或婴幼儿(the ill, needy, or infants)。捐给普通慈善商店转卖,不一定符合。
- 货本身得是"能用的货":状况良好、无召回、无过期。破损的、召回的、过期的,捐了也白捐,还可能惹麻烦。
- 文件要齐:慈善机构的书面确认(超过 250 美元必须有),大额捐赠的估值文件,具体要求以 IRS 官网最新规定为准。
还有一点:企业慈善扣除有应税收入比例上限,超了可以往以后年度结转——具体比例和结转规则以 IRS 最新规定为准,别听网上过时的帖子。
我那 8000 件货,是怎么走完捐赠流程的
决定捐之后,仓库端的事比我想象的实在。流程拆开就四步:
第一步,挑货。 不是什么都能捐。我让仓库把那 8000 件全拉出来,按"外观完好、包装完整、功能正常"筛了一遍,筛掉 300 多件包装破损的。挑货时在 WMS 里单独建一个虚拟库位(比如 DONATION-HOLD),把待捐的货挪过去跟正常库存物理隔离,不然拣货员随手又发出去了。

第二步,找机构。 我找的是加州本地一家给低收入家庭发日用品的 501(c)(3) 机构。怎么验证?上 IRS 的 Tax Exempt Organization Search 查它的免税资格,截图存档。别嫌麻烦——机构资质是 IRS 审计时第一个看的东西。另外提前跟机构确认:他们确实需要这类货、确实会直接分发给受助人(而不是转手卖掉)。这一步最好有邮件留痕。
第三步,盘点和估值。 捐赠当天做一次正式盘点:件数、批次、序列号段,拍照留存。估值是关键——FMV 不是你想填多少填多少。我们取捐赠前 90 天内同款产品在公开渠道的实际成交价做参考,留三份以上的价格证据(截图+链接+日期)。大额捐赠 IRS 要求独立评估,具体门槛以 IRS 最新规定为准,别省这个钱。
第四步,交接和文件。 货拉走时要机构签收:捐赠函上写清物品描述、数量、日期,双方签字。超过 250 美元的捐赠,IRS 要求有慈善机构的书面确认(written acknowledgment),上面必须有机构名称、捐赠描述,以及"未提供任何商品或服务作为回报"的声明。所有文件——盘点表、估值依据、签收单、机构免税资格截图——打成一个包,会计和仓库各存一份。
我那批货,8000 件里实际捐了 7600 多件,物流花了不到 2000 美元(机构在洛杉矶,离我的仓 40 英里),估值文件花了 1000 多美元。扣除额按公式算是 6.8 万多美元。对比销毁方案:省了 1 万美元销毁费,还多拿了一笔实实在在的税盾。
避坑清单:这几条不注意,税局找上门
说几个我自己踩过或者看别人踩过的坑:
坑一:公司类型搞错。 再强调一遍,enhanced deduction 是 C corp 专属。我一个做 S corp 的朋友,听我说捐赠抵税很香,捐了 2 万美元的货,最后只能按成本扣,气得直拍桌子。捐之前先问你的会计:你到底是什么税种。
坑二:FMV 瞎填。 有人按原价 29.99 美元去估一款已经卖不动的货,IRS 一看你清仓时 3 美元都卖不出去,公允价值 29.99?你这是在逗我。FMV 的定义是"公开市场上愿意买卖的价格",卖不动的货就得按卖不动的价格估。估值激进一时爽,审计火葬场。
坑三:捐"垃圾"充数。 过期食品、召回产品、破损货,捐出去不仅没扣除,还可能被认定为非法倾倒转嫁成本。慈善机构收到烂货也会拉黑你——这个圈子很小。
坑四:文件缺胳膊少腿。 最常见的是没有书面确认,或者确认函上缺了"未提供回报"的声明。一张纸的事,丢了就等于白捐。我的习惯:货没拉走之前,确认函模板先发给机构对好,现场签字生效。
坑五:忘了算时间成本。 从挑货到文件齐,我花了三周。旺季前清库的话,时间可能比钱更贵——淡季做这事最合适。
反常识:捐了真可能比卖了划算
最后说两个反常识的判断。
第一,"捐了比卖了划算"的情况真的存在。 清仓甩卖看起来能回点血,但账要算全:广告费、平台佣金、退货率(清仓货的退货率经常翻倍)、客服成本、还有三个月库位被占的仓储费。我那批货如果按 3 美元清仓,毛回 2.4 万美元,扣掉 1.5 万美元费用,净回不到 1 万美元,还搭进去三个月时间。捐赠方案:花 3000 美元,拿到 6.8 万美元的扣除额。按 21% 的联邦公司税率粗算(具体以实际税率为准),税盾价值约 1.4 万美元——不比清仓少,还不用跟退货和差评纠缠。当然,前提是你公司当年有足够的应税收入来"吃"这个扣除额,亏损企业就别指望了。
第二,这事最贵的不是税,是估值报告和合规文件。 很多人算账只算"能抵多少税",不算"为了抵税花了多少合规成本"。独立评估、会计师审文件、仓库盘点的人工——小额捐赠(比如几千美元的货)走这套流程,合规成本可能吃掉大半收益。我的经验是:单批捐赠的成本货值低于 1 万美元,就别折腾 enhanced deduction 了,直接按普通捐赠处理或者干脆清仓。规模效应在这事上同样成立。
所以我的决策框架很简单:货值够大(成本 1 万美元以上)+ 公司是 C corp + 当年有利润 + 货是好的能用的 → 走捐赠;缺任何一条,回去老老实实清仓或销毁。
这招我亲测有效。但丑话说前面:税法年年变,IRS 的具体执行口径也可能调整,动手之前一定跟你的税务顾问对一遍——别拿我这篇文章当税法圣经。
本文仅为仓储实务分享,不构成税务建议,具体请咨询税务顾问。
作者:阿K|跨境电商卖家