当码头决定你的工资单
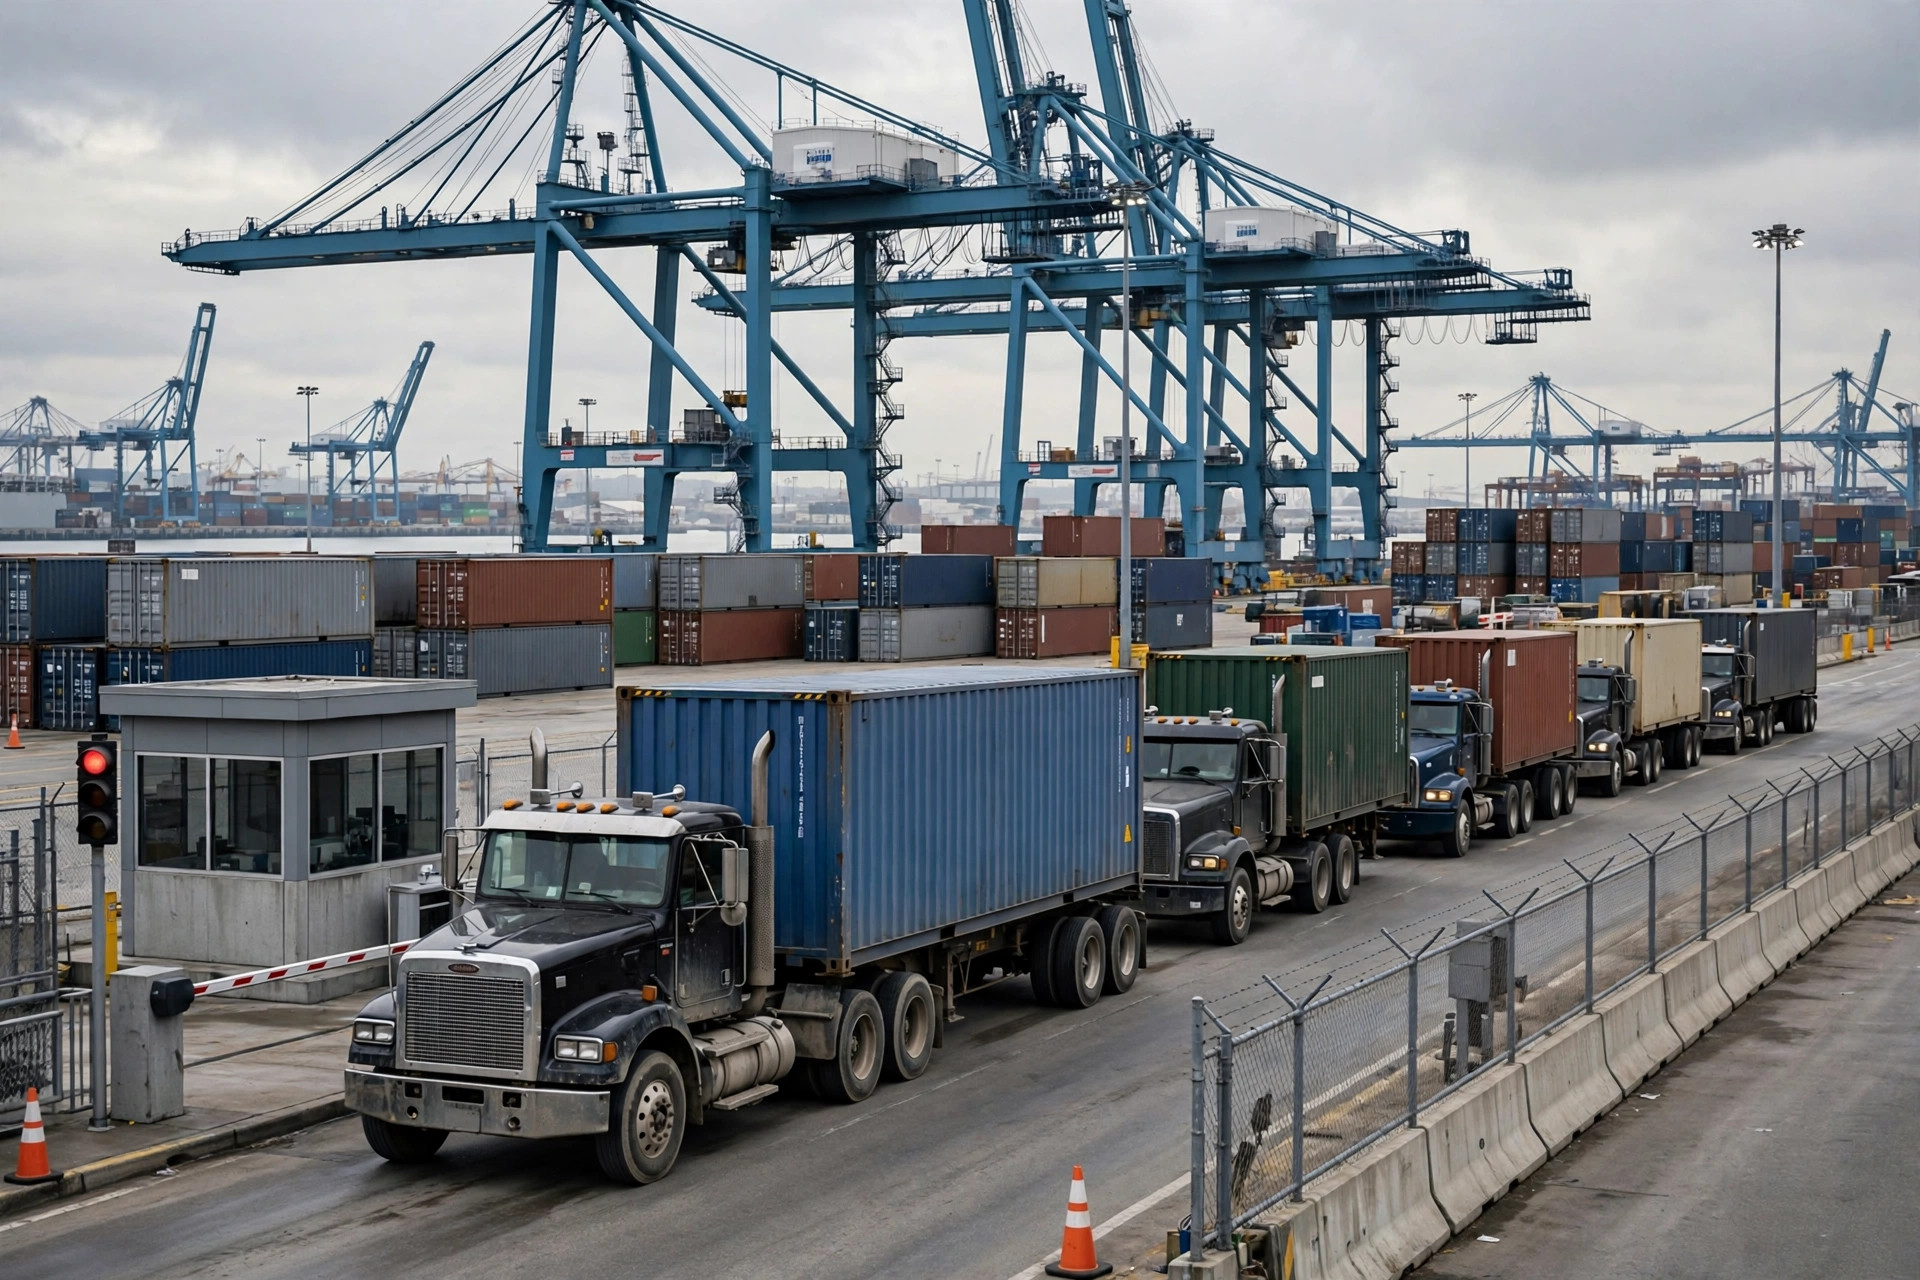
2025 年 11 月的一个周二清晨,加州长滩港某码头大门外,一辆拖着空拖架的肯沃斯卡车排在第 47 位。车主雷蒙(化名)跑洛杉矶到内陆帝国这条线已经 11 年,按趟结算,每趟约 280 美元。那天他凌晨 5 点到港,9 点半才提到柜,全天只跑了 1.5 趟。他后来跟调度朋友算了一笔账:"今天码头按 11 美元一小时雇了我开车,而开车的人是我自己。"
这个故事很普通,它背后的结构却不普通。在美国 drayage 行业里,司机按趟、按小时还是按天拿钱,与其说是一种薪酬偏好,不如说是一种风险分配机制。而这个行业的风险,有一个非常具体的名字:码头周转时间。
数据:三种模式,三种不同的风险敞口
根据行业协会和贸易媒体多年的公开调研,几个量级一直比较稳定。从南加州港口出发的 drayage 往返一趟,结算金额通常在几百美元的量级,跑内陆帝国的长途比码头之间的短驳要高;主要门户市场拿小时工资的公司司机,时薪多在二十多美元的区间;按天结算多见于小车队和挂靠车主,日薪隐含了"一天跑几趟"的假设。具体数字随燃油附加费、市场周期和地方法规浮动,引用时以官方最新数据为准。
比绝对水平更重要的是方差。根据港口当局在疫情周期公布的周转数据,圣佩德罗湾港区的卡车平均周转时间,在淡季不到 1 小时,2021 年拥堵高峰时超过 3 小时。一个平时一天跑 3 趟的按趟司机,闸口一堵就只剩 1.5 趟。他的名义单价一分没变,实际时薪直接腰斩,消失的 4 个小时全部由他自己消化。
同一条队伍里的小时工,体验完全相反。他的工资单几乎没动,疼痛转移到了上游:承运商付了一整天的工资,只换回一天半的产出,而链条上的货主则在消化滞箱费和滞港费——联邦海事委员会花了好几年时间试图规范这笔费用的归属。按趟结算把拥堵变成了司机的问题,按小时结算把拥堵变成了承运商的问题,队伍本身的长度一分没变。
第二个案例:淡季对"稳定"做了什么
镜像画面出现在 2023 年。西海岸主要门户的进口量从疫情高点大幅回落,drayage 需求随之走软。东南部一家中等规模的承运商——那种靠进口分拨中心短驳活着的五十台车小公司——把小时工司机从每周 5 天砍到 3~4 天,再砍到随叫随到。那些冲着"稳定"选择按小时的司机发现,稳定这个东西的前提是得有货可拉。
同一家公司的按趟司机则在变薄的货源里互相挤,原来一周 12 趟,掉到 8 趟。两种模式在下行周期里都失灵了,只是走的不同的门:小时工丢的是工时,按趟工丢的是趟数。这是行业薪酬争论里经常被忽略的对称性:按趟把风险集中在拥堵里,按小时把风险集中在闲置里,没有一种模式能让司机对冲掉周期,它们只决定周期里的哪一段更疼。
按天结算夹在中间,两种弱点都沾一点,但都被稀释了。固定的日薪抹平了拥堵日和清闲日的收入波动,听起来很人性化,可边界问题永远扯不清:一天是 8 小时下班还是跑完最后一单下班,码头里耗掉的第 6 个小时算谁的,没货的时候"一天"还作不作数。现实中按天结算靠的是信任和长期关系活着,所以它集中在小车队和挂靠车主之间,很难在大车队里规模化。
一个决策框架,而不是一个答案
如果薪酬模式本质是风险分配装置,那么正确的问题从来不是"哪种赚得多",而是"哪种风险该由谁来扛"。一个简单的双轴框架能解决大部分判断:
| 码头拥堵严重 | 码头畅通 | |
|---|---|---|
| 短途高频短驳 | 按小时保护司机;按趟惩罚的是司机控制不了的排队时间 | 按趟奖励快周转;按小时会为闲置时间多付钱 |
| 长途低频干线 | 按趟依然可行——驾驶时间占大头,排队占比小 | 按趟明显利于司机;拥堵少到可以消化 |
这个表格的逻辑很直白:司机一天里被不可控变量吃掉的时间占比越大,按趟结算就越像一张彩票而不是一份工资。当司机能掌控自己大部分产出时,按趟是三种里最公平的;当码头掌控他的产出时,按趟就是把码头的低效率转嫁给了链条里议价能力最弱的人。
这也是最让外行意外的反常识结论。Drayage 看起来是开卡车,开卡车看起来是计件活:多跑多得,很简单。但 drayage 司机的产出主要不是他努力程度的函数,而是码头吞吐能力的函数。拥堵季按趟付钱,相当于流水线老停线的工厂里按件计酬——激励指向了错误的变量。2021 年高峰期最早看懂这一点的一批司机,悄悄去了按小时的车队,把排队的代价留给了按趟的车主司机们。
归因:为什么三种模式能长期并存
如果有一种模式明显更优,市场早就收敛了。三种模式并存,背后是这个行业三个长期不变的事实。其一,drayage 是高度本地化的生意:萨凡纳港 12 英里的短驳和奥克兰到 Tracy 60 英里的干线,经济账完全不是一回事,不存在一种通吃所有场景的结算结构。其二,司机群体本身就是异质的——自有运营资质的车主、挂靠车主、公司雇员,税务、保险、设备成本各不相同,各自优化的目标函数也不一样。其三,监管一直在挪动家具:加州 AB5 及类似法规把行业往雇员化方向推,结构上利好按小时和按天,而独立承包商市场则让按趟结算一直活着。
技术正在加入第四股力量。码头预约系统、延长闸口时间、自动化闸口处理,这几年一直在压缩主要门户的平均周转时间——其他条件不变,这是在给按趟结算"平反",因为它缩小了司机一天里不可控的那部分。与此同时,拖架供给依然是长期摩擦点,联邦海事委员会对滞期费的执法再不完美,也在缓慢厘清"谁的延误该谁买单"。大方向是走向一个排队更短、等待成本归属更清楚的世界,在那个世界里,按趟结算的惩罚性会下降。
一个开放的问题
五年后哪种模式会占主流?诚实的回答是,这取决于一个司机和承运商都控制不了的变量:美国港口的拥堵,到底是每到旺季就复发的结构性特征,还是偶发的例外。如果大门户继续每个旺季都堵,政治和经济压力会持续把司机推向按小时和按天,把承运商推向把压车费明码标进运价;如果闸口自动化和预约纪律的投入真的稳住了,按趟结算——最奖励高效率司机的那种——可能会迎来它最好的十年。
无论如何,有一个比薪酬之争更值得追问的问题:在一条供应链上,最昂贵的等待发生在码头门口,那么等待的成本到底该由谁来拥有?这个问题的答案决定的不只是 drayage 司机怎么拿钱,还包括下一代人愿不愿意把开卡车当成一份值得干的工作。
作者:陈博士|供应链行业研究员