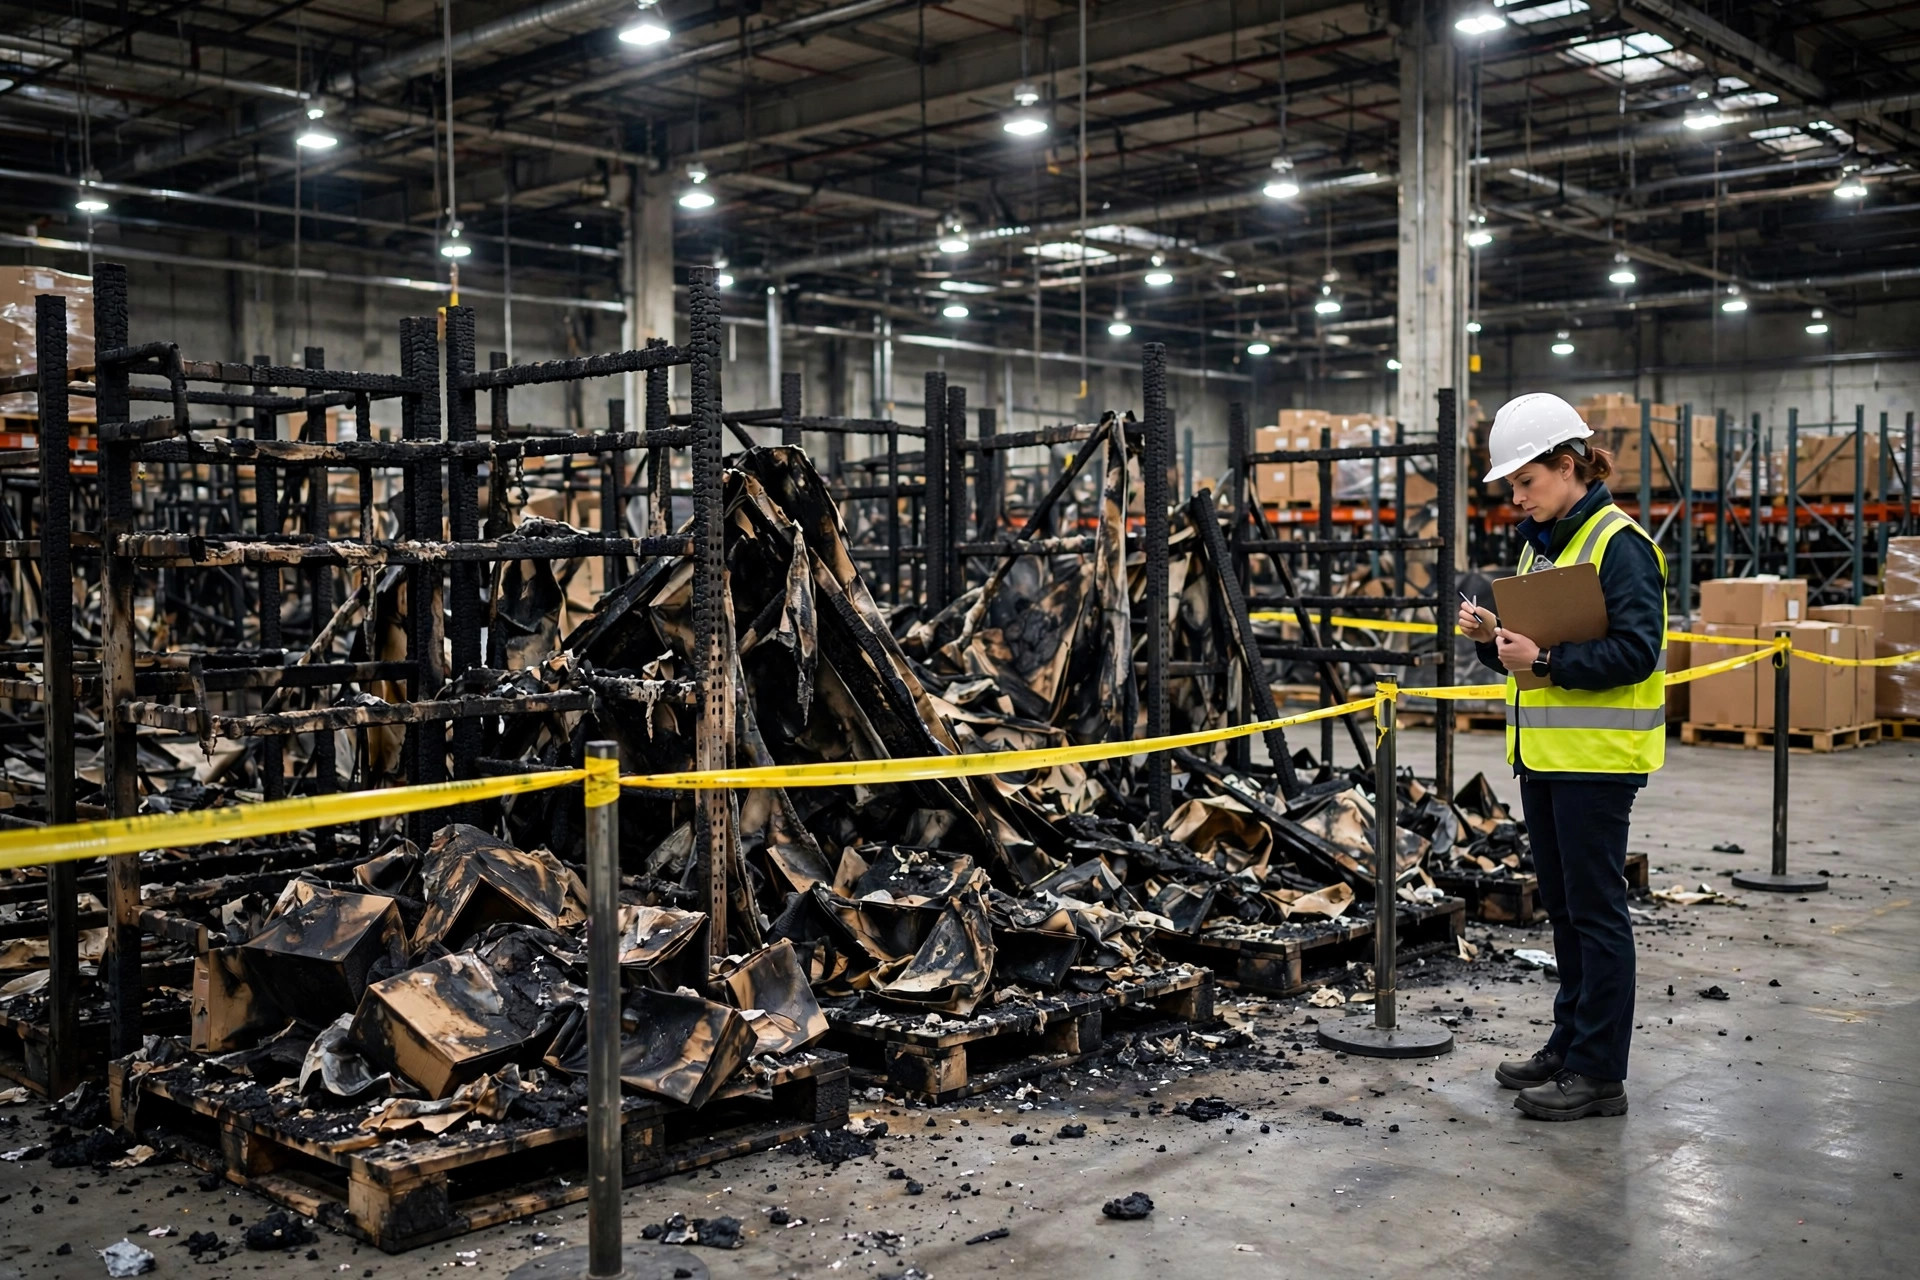
先算一笔账。你的仓库重置成本是100万美元,保单上写着共保比例80%,但你的保额只有60万美元。一天凌晨配电室起火,烧掉20万美元的货和货架。你打电话理赔,指望拿回20万美元,结果保险公司只给了15万美元。那5万美元不是被拒赔,是共保条款按比例"打折"拿走的。这不是个别保险公司的霸王条款,是绝大多数商业财产险保单里的标配。
这个故事我这几年至少听过三回。仓库老板每年看保费单,保额写得越高保费越贵,于是保额年年"优化",谁知道省下来的保费,最后在理赔单上连本带利吐了回去。今天把这条条款掰开讲清楚。
钱到底是怎么被打折的
共保条款的逻辑其实就一句话:保险公司默认你是按财产真实价值足额投保的。你买的保额不到约定比例,出险时你就自动成了自己的"共同保险人",损失按比例分摊。
公式长这样:(实际保额 ÷ 要求保额)× 实际损失 = 赔付金额。要求保额 = 出险时财产的重置价值 × 共保比例。
按开篇的例子走一遍:重置价值100万美元,共保80%,要求保额就是80万美元。你实际只买了60万美元,60 ÷ 80 = 0.75,打75折。损失20万美元,赔付15万美元。免赔额还要再从这15万里另扣。
最坑的是什么?这个折扣适用于"任何一次"出险,不管损失大小。哪怕只烧了5万美元的一小段货架,只要保额没达标,照样75折。很多人以为保额不足只影响"大灾全赔"的情况,错了,小额理赔同样被打折。
再看一个更狠的:共保比例90%现在越来越常见。同样100万美元的仓库,要求保额变成90万美元。你买了60万,60 ÷ 90 = 0.67,赔付打六七折。同样的损失,因为条款里那个数字不同,少拿一大截。
保额该盯着哪个"值"
这里有三个坑,仓库老板一个比一个容易踩。
第一个坑:赔付口径。保单上有两种,重置成本和实际现金价值。重置成本是按出险当时的市场价、用同类新货替换,不扣折旧;实际现金价值是重置成本减去折旧。十年前装的货架,重置成本价可能是8万美元,折旧完了实际现金价值只剩2万美元。仓库这种设备多的地方,我的判断很明确:重置成本口径是必选项,实际现金价值在仓库场景下基本等于自己坑自己。
第二个坑更隐蔽:共保公式里的分母,是按"出险当时"的价值算的,不是按你投保那天的。举例:你五年前按当时80万美元的重置成本买的保额,共保80%要求64万美元,你买了65万,刚好达标。但这几年建材人工涨得厉害,现在重建要100万美元,你的分母变成了100万的80%,也就是80万美元。保单数字一个没变,你的65万现在只能赔65 ÷ 80 = 0.81,打八一折。现实把你悄悄挤进了惩罚区。这就是为什么保额每年都要重估。
第三个坑:货值波动。仓库里的存货价值是波动的,旺季备货可能是淡季的两三倍。建筑、设备、存货是三笔账,分开算,别混在一起。很多仓库老板只给建筑买了足额,存货按淡季值买的,旺季一把火,存货那部分直接被打折。
到底保多少才不吃亏
先说我的判断:能保到100%,就不要卡80%那条线。共保比例只是"免于惩罚的最低线",不是"最优解"。市场价每年波动,卡着最低线买,等于每年都在赌估值没涨。保到100%,等于买了个缓冲垫。
具体做法:第一,找专业评估师做重置成本评估,别用会计账面价值,也别用你买房时的成交价。重置成本 = 现在、原地、用同类材料重建的成本。第二,建筑、设备、存货分开评估、分开列保额。第三,每年续保前重估一次,旺季前看一眼存货保额够不够。
还有一招很多人不知道:保单里可以加一个"约定价值条款"。你和保险公司事先谈好财产价值并写进保单,加了这条,共保条款直接停摆,理赔时不再扯皮估值。当然保险公司会要求你提供财产价值清单作为交换条件,值。
最后说说保费。把保额从80%提到100%,保费不会同比例涨20%,边际保费是递减的。省那点保费,和可能被打掉的两三成赔付比,哪个贵,自己算。
明天就能用的检查清单
- 翻出保单,找到共保比例那一行:80%还是90%还是100%,先确认游戏规则。
- 确认你的保单是重置成本口径还是实际现金价值口径——后者赶紧换。
- 最近一次重置成本评估是什么时候?超过一年,约评估师重估。
- 建筑、设备、存货三笔保额分开看,每笔都按(共保比例 × 当前重置价值)验算一遍,不够的加保。
- 问你的经纪人:能不能加约定价值条款,让共保条款停摆。
- 把"续保前重估"写进你自己的年度清单,和盘点、消防检查放一起。
保额这东西,买的时候嫌贵,出险的时候嫌少。共保条款不会主动提醒你,它只会在你最需要钱的时候,默默地把你那份拿走。别等到那一天。