60万美元。
1999年,波士顿一家公共仓,房东在楼里做维修,触发了喷淋系统。水顺着月台大门往外涌,等人赶到,客户价值超过60万美元的货已经全泡了。客户要仓库赔。仓库的保险公司看了一眼保单,拒赔。理由很简单:这起事故跟仓库的过失没有任何关系,而仓库买的"法律责任险",只保自己犯了错的那部分。
那60万美元最后谁掏的?我不展开。但这件事我干了20年仓储,隔几年就见一次翻版:货在月台上出事了——卸了一半的托盘、暂存在月台过夜的纸箱、叉车还没来得及拉进库的那批货——货主去找货运险,保险公司说"这段不归我了";货主转头找仓库,仓库说"我的保单不保你的货"。两边都没错,钱也没人出。
月台就是保险版图上的三不管地带。今天把这个缝隙讲透。
货运险的终点,在你家月台的台阶上
很多人以为货运险是"门到门"。严格说是"仓到仓",而且这个"仓"是有时限的。
国际上通行的协会货物条款里,运输条款写得很直白:保险责任从货物离开启程地仓库开始,在正常的运输过程中持续,到下列三件事中最早发生的那一件为止——交付给保单上写的目的地最终仓库;被送进某个仓库做了"非正常运输过程的储存";或者货物从海轮上卸完之后满了60天。
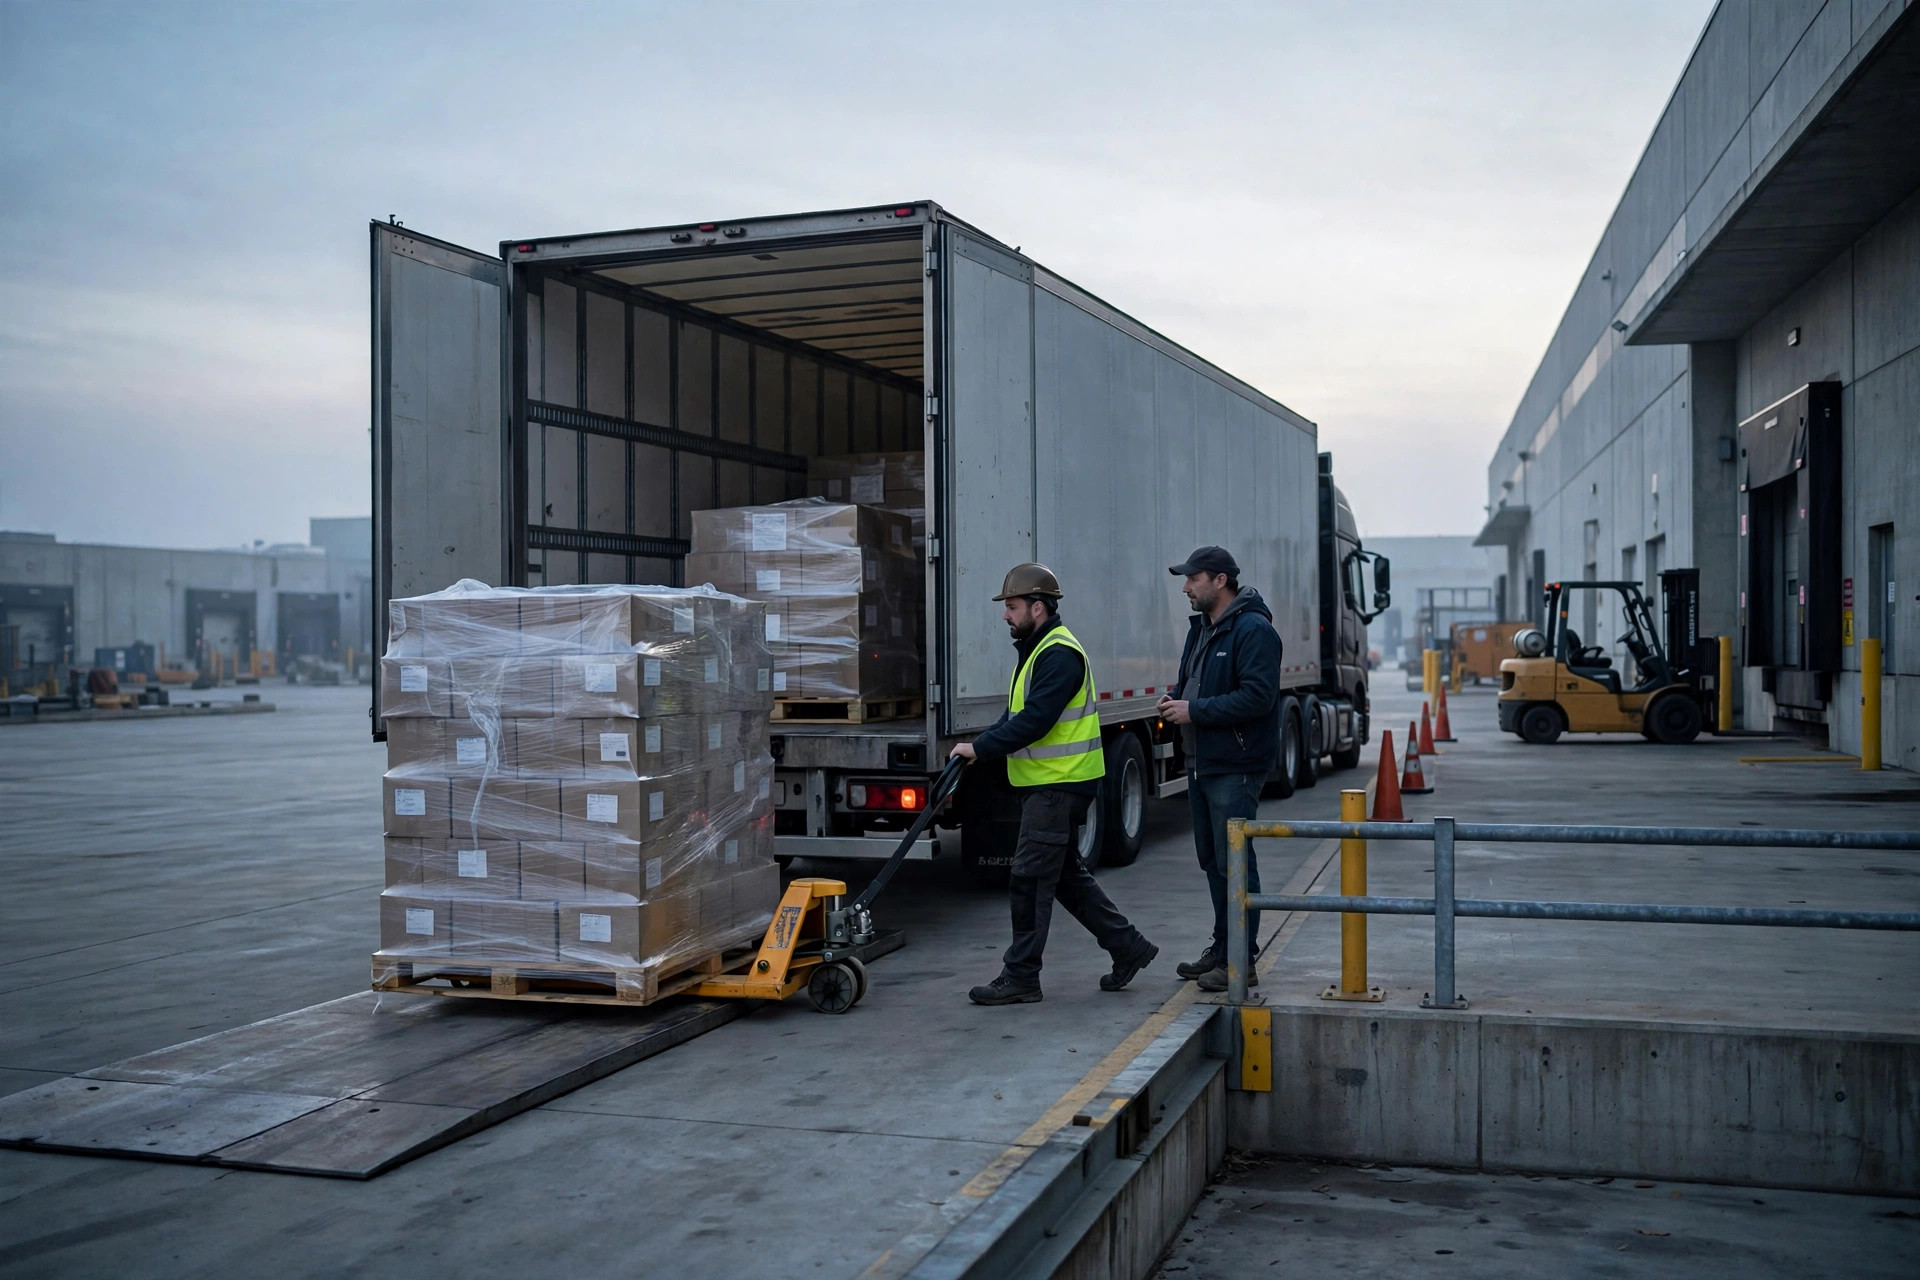
注意第二条。货运到你仓库了,卸了一半,剩下几托先在月台上放一晚,明天再入库——在保险公司眼里,这已经不是"在途",而是"储存"。运输条款终止,货运险下班了。哪怕你保单上写着"仓对仓",那个仓指的是目的地仓库,不是月台。
有个细节多数人不知道:协会货物条款按承保价值算保费,通常按CIF货值的110%投保。一般货物的费率大概在货值的0.10%~0.60%之间——一票1.5万美元的货,按0.5%的费率算,保费也就75美元上下。便宜是便宜,但它管的只是运输那一段。货一落地,合同就翻篇。
所以"货运险全程兜底"是个幻觉。它的终点精确地停在卸货完成、货物变成库存的那一刻。月台上那几托过夜的货,恰恰卡在这个终点线上。
仓库的保单,保的不是你的货
仓库经营者这边呢?很多货主默认"货放在你仓库里,丢了你赔"。错。
仓库买的叫"法律责任险",保的是仓库因自己的过失造成的货损。房东的维修工触发了喷淋,仓库没犯错——不赔。叉车司机把你的托盘撞散了,仓库有过失——赔。但注意,即使赔,也只赔直接损失。
间接损失一律不赔:丢了这批货导致你错过交期、被下游罚了款、紧急空运补货多花的钱、市场机会没了——保险公司一个都不认。行业里一家3PL把这条写在官网上的原话是:法律责任险不保存放在库里的产品本身,只保3PL被证明有过失的那部分。
更扎心的是标准仓储合同的第11条,美国3PL几乎家家都用这一套条款。它规定:仓库不为存放在库的货物投保,无论什么原因造成的损失都不保;货主申报的赔偿上限写在合同里,想提高限额可以,提前书面申请,每月加收费用。换句话说,你签合同的时候没填那个数字,出事了就按仓库定的低限额赔。
所以货主有两重误会:第一,以为仓库的保险会赔自己的货——不会,那是仓库的"过失险",不是你的"财产险";第二,以为合同里"仓库负责保管"等于"丢了照价赔"——不等于,赔偿上限是你在签约时自己定的,不定就吃亏。
月台上过夜的那一晚,是全年最危险的24小时
把两边拼起来看,缝隙就出现了:
货运险在"变成储存"的那一刻终止;仓库的法律责任险只在"仓库有过失"时启动。于是月台上暂存过夜的那批货,处在一个双重真空里——货运险说"你已经不是在途了",仓库保险说"你还没进库,真要论也是你自己的财产险管"。
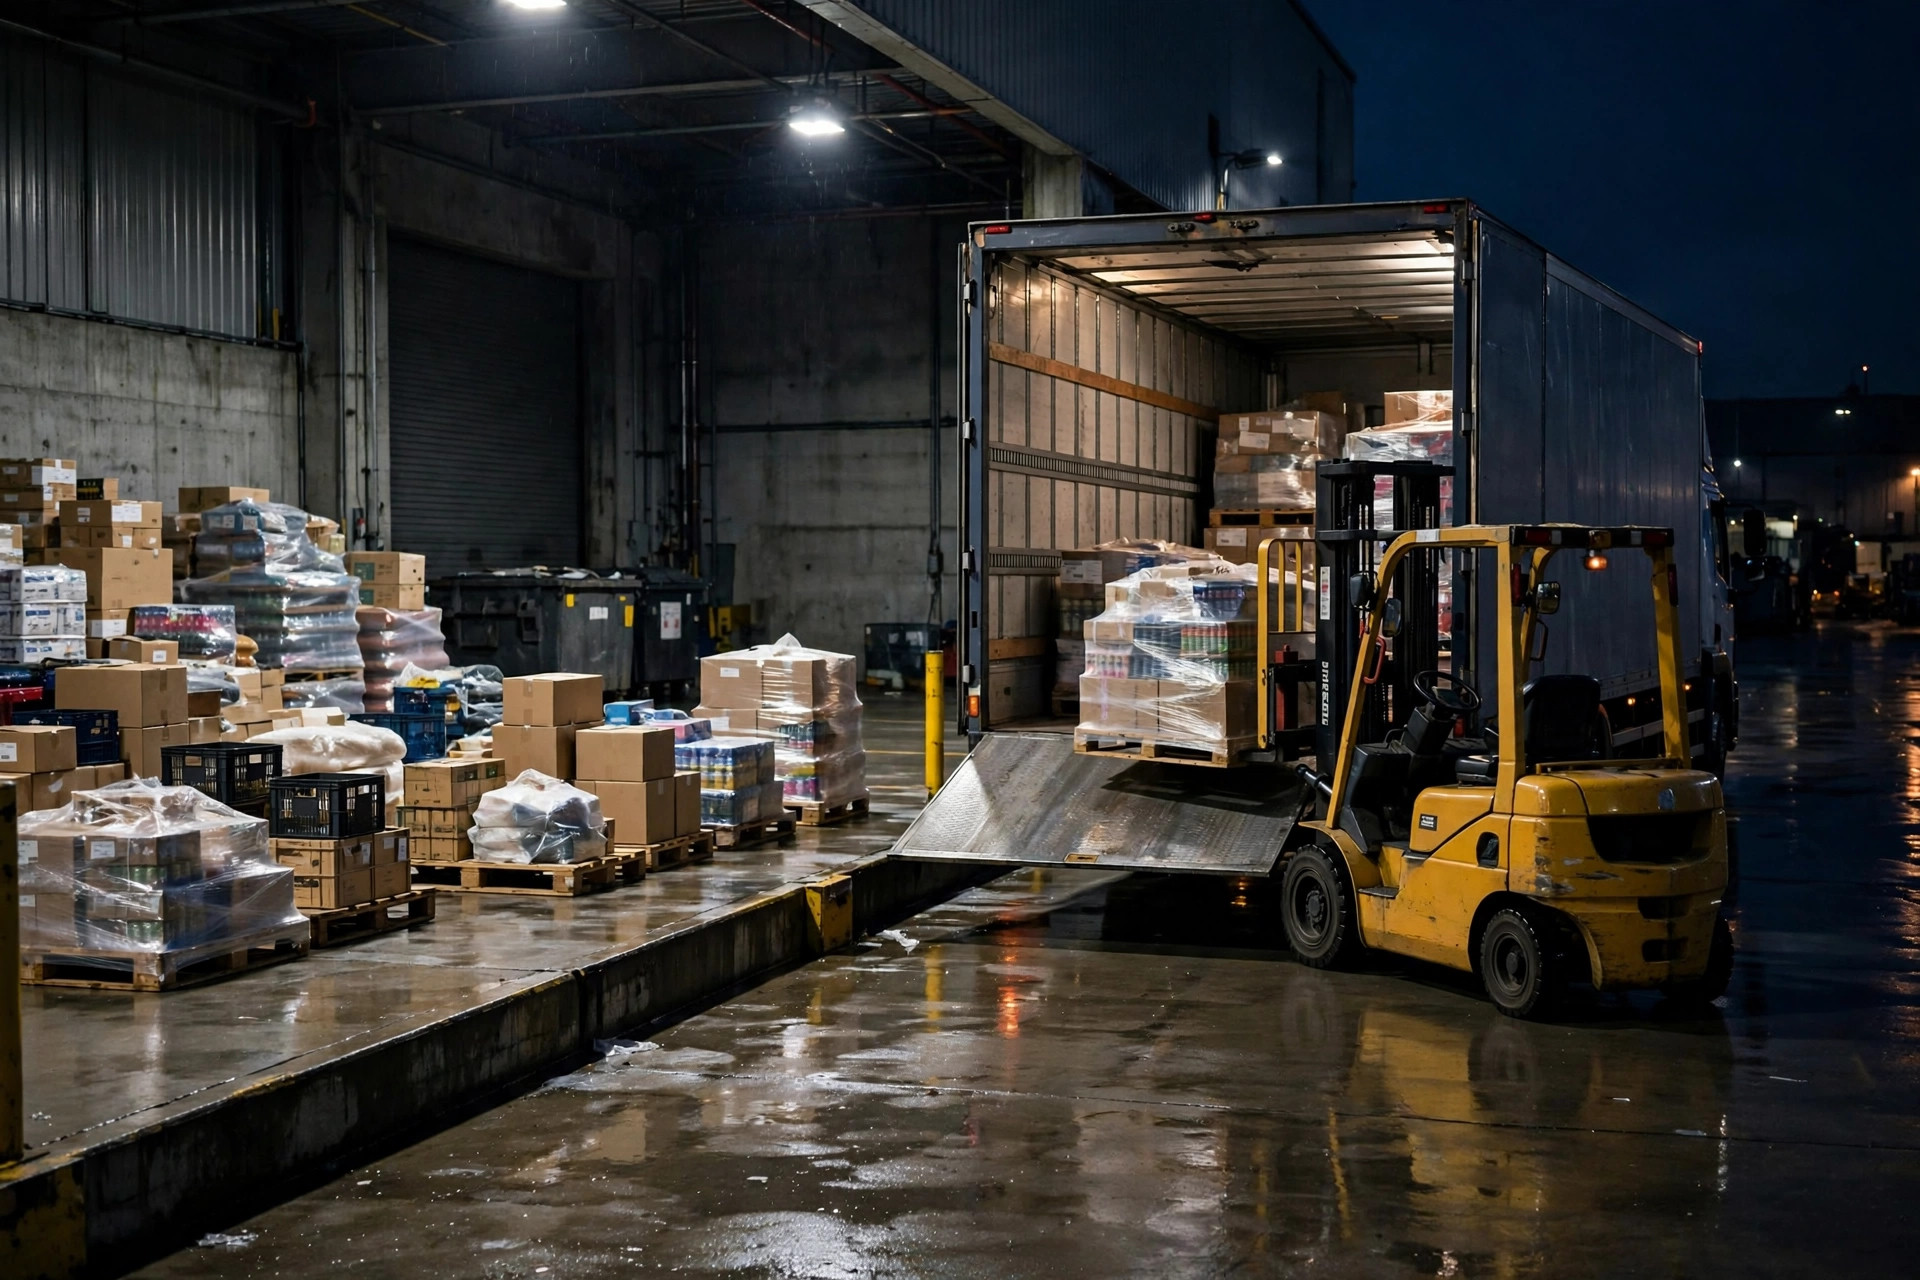
而月台恰恰是事故最高发的地方。货卸了一半司机就走了,托盘在月台上吹一夜风;第二天一早发现少了一箱,或者淋了雨,或者叉车倒车时蹭掉一角。这时候货主、仓库、承运人三方开始互相指:承运人说"我交接完了";仓库说"还没入库,不算我的";保险公司两边都不认。
这类扯皮我见得太多了。扯赢扯输先不说,光律师费和时间成本,一个中小货主就耗不起。更别说有些货主根本没给这批货买财产险——"反正放在仓库里"。
这里有个 trade-off 必须讲清楚。保费、保额、免赔额是跷跷板的两头:你想省保费,就得接受高免赔额——小额货损自己扛;你想小额也赔,保费就上去。一票1.5万美元的货花75美元买货运险,听起来很划算,但如果免赔额设了1000美元,月台上淋湿两箱货、损失800美元,保险公司一分不掏。数字都对得上,保障却形同虚设。买保险不是买"有买",是买"出事了真能用"。
两份清单,把这个缝隙堵上
道理讲完,给干货。仓库经营者和货主各拿一份清单,今晚就能对着看。
清单一:月台交接责任划分
- 交接节点写死:以"签收+系统入库"为准,还是以"货卸到月台"为准?必须写进合同,别靠口头。
- 过夜存放规则:允许在月台暂存吗?最长几小时?谁负责上锁、谁负责监控?
- 贵重/温控/高危货物单独约定:这类货不许在月台过夜,必须直入指定库位。
- 司机离场后的责任:司机把货卸在月台就走了,这段时间算谁的?写清楚。
- 异常处理时限:发现破损、短少,几小时内通知、拍照留证?超过时限视为无异常。
清单二:保单必看条款
- 货运险有没有"仓对仓"暂存背书:标准条款在变成储存时终止,想覆盖月台暂存,要单独加背书,具体条款以你的保单和保险公司最新政策为准。
- 仓库法律责任险的限额和免赔额:限额够不够覆盖你最大的单客户库存?
- 仓储合同第11条的申报价值:签约时填的数字是多少?现在货值涨了有没有更新?
- 间接损失除外条款:心里要有数,丢单、罚款、空运补货,保险不赔,这部分风险要自己留预案。
- 货主自己的财产险:货在仓库期间,到底是谁的财产险在保?很多货主以为仓库保了,其实两边都没买。
给一个明天就能用的动作:今晚就去翻你的保单和仓储合同,找到"保险责任终止"和"除外责任"那两页,用笔把"储存""过失""间接损失"三个词圈出来。如果圈完发现月台过夜的那批货谁都不保,明天一早就打给你的保险经纪——加个背书的钱,比打一场扯皮官司便宜得多。拿不准的法律问题,别自己猜,直接咨询你的保险经纪或律师。
缝隙一直都在,区别只是你有没有在出事前看见它。