先算一笔账:在圣贝纳迪诺县租一栋 10 万平方英尺的仓库,建筑重置成本 2000 万美元。保险经纪人递过来一份地震险报价:一年保费 5 万美元,免赔额 15%。翻译一下:每年先交 5 万,真出事了,头 300 万你自己掏,超过 300 万的部分保险公司才管。5 万美元,买的是一份"先自掏 300 万才能用"的保险。这钱花得值不值?先别凭感觉,往下算。
地震险到底保什么:先纠正三个错觉
错觉一:我的商业财产险里带了地震。没有。标准商业财产险把地震列为除外责任,想保地震必须单独买一份地震险。这是全美通行的条款,不是哪家公司的特殊规定。
错觉二:加州地震局能保仓库。不能。加州地震局是 1996 年北岭地震之后成立的,只保住宅——独栋、公寓、移动房屋,商业建筑一概不保。仓库的地震险只能去商业保险市场买,价格不透明、条款不统一,货比三家是必须的。
错觉三:免赔额是个固定数。不是。地震险的免赔额是按保额百分比算的,商业保单通常在 10%~25% 之间。保额 2000 万、免赔额 15%,就是 300 万美元——小磕小碰根本够不着理赔线,这份保险保的从来都是灭顶之灾,不是小损失。
两个真实发生过的教训
2019 年 7 月 5 日晚上 8 点 19 分,里奇克雷斯特 7.1 级地震——加州 20 年来最强的一次,前一天还有一次 6.4 级的前震。加州地震安全委员会后来估计,这次地震序列造成的总损失约 40 亿美元。
地震过去没几天,我一个在圣贝纳迪诺做第三方物流仓储的客户给我打来电话。他的仓离震中不算近,建筑本身没伤筋动骨,但高位货架顶层的十几托盘货被晃了下来,纸箱破损、货品混批,清点加理赔扯皮停了两天半。直接损失加停工,40 多万美元。他没有地震险,全部自己认。用他的话说:"楼是房东的,货是我的,停的那两天,客户差点把我停了。"
再往前看。1994 年 1 月 17 日北岭地震,约 400 栋预制混凝土板结构的仓库和厂房严重受损。最要命的细节是:很多楼墙没倒,是屋顶和墙体的连接处先断了,屋顶塌下来的。北岭之后,加州专门出台法规,要求老旧的预制混凝土板建筑做抗震加固。直到今天,南加州还有大量上世纪七八十年代建的老仓库在用,墙锚没做、屋顶连接还是老做法。这种楼拿去询价,保费直接上一个台阶——保险公司不是做慈善的。
一年多少钱:三档地震险保费测算(示例)
先声明:以下数字是示例测算,用来说明成本结构,不构成报价。商业地震险没有统一定价,具体以保险公司报价为准。假设条件:圣贝纳迪诺县,10 万平方英尺预制混凝土板仓库,2005 年建成,建筑重置成本 2000 万美元。
| 档位 | 保什么 | 保额 | 免赔额 | 年保费(示例) |
|---|---|---|---|---|
| A 全保 | 建筑本体 | 2000 万美元 | 10%(200 万美元) | 4~6 万美元 |
| B 省钱版 | 建筑本体 | 2000 万美元 | 15%(300 万美元) | 2.5~4 万美元 |
| C 租户版 | 库存+营业中断 | 1000 万美元 | 10% | 1.5~2.5 万美元 |
看懂这张表,保费就拆明白了。四个变量决定你付多少:第一,位置,离断层越近越贵;第二,建筑年份和结构,老旧预制板建筑最贵;第三,做没做抗震加固;第四,免赔额。按上表测算,免赔额从 10% 提到 15%,保费能省三四成——但前提是多出来的 100 万自留额,你掏得起。
买还是不买:先算期望损失账
期望损失账是这么算的。你每年交 5 万美元保费,买到的不是 2000 万保障,而是"超过 300 万免赔额的那部分损失"的保障。换个问法:未来 10 年,你交 50 万保费,赌的是 10 年里来一次让你损失超过 300 万美元的地震。你觉得这个概率有没有一成?
有,就买。没有,就把 5 万美元省下来,拿去做抗震加固——货架斜撑、地脚螺栓、墙锚加固,一次投入,保费和真实损失一起降。
再算细一层。拿 B 档举例:年保费按 3 万美元算,10 年 30 万,免赔额 300 万。这 30 万买的是"损失超过 300 万的部分"。假设一次强震让你的建筑损失 800 万:有保险,你掏 300 万免赔额加 30 万保费,共 330 万;没保险,你掏 800 万。差额 470 万,是这 30 万保费的 15 倍还多。反过来,如果 10 年无事,30 万就是纯支出。保险的本质,是用确定的小钱对冲不确定的大钱——关键是你得先算出"大钱"到底有多大,也就是你的建筑在一次强震里现实的损失区间。花几千美元请结构工程师做一次抗震评估,得到的是你做决策最缺的那个数:最大可能损失。没有这个数,前面所有的账都是空中楼阁。
这道题没有标准答案,但它是一道算术题,不是一道感觉题。"感觉加州地震多"不是买保险的理由,算出来的期望值才是。
反常识:租金最贵的湾区仓,地震险性价比可能最低
湾区的仓库租金比内陆帝国贵一大截,很多租户咬牙买了全额的建筑地震险,一年大几万美元。这钱花得冤。
道理很简单:楼是房东的资产,不是你的。你花大价钱保的,是房东的楼。地震真来了,建筑赔款进的是房东的口袋,你的货和你的停工,一分不赔。租户真正该买的是 C 档:库存加营业中断,保自己的货和自己的现金流。建筑部分,应该是房东买——而且你可以在租约里写进去:要求房东维持足额地震险,否则租金打折。拿着几百万美元年租金的租户,有这个谈判筹码。
反过来,内陆帝国那些自有物业的老板,建筑是自己的资产,A 档或 B 档反而划算。同一份保险,买的人不一样,性价比天差地别。
四个省钱的杠杆点
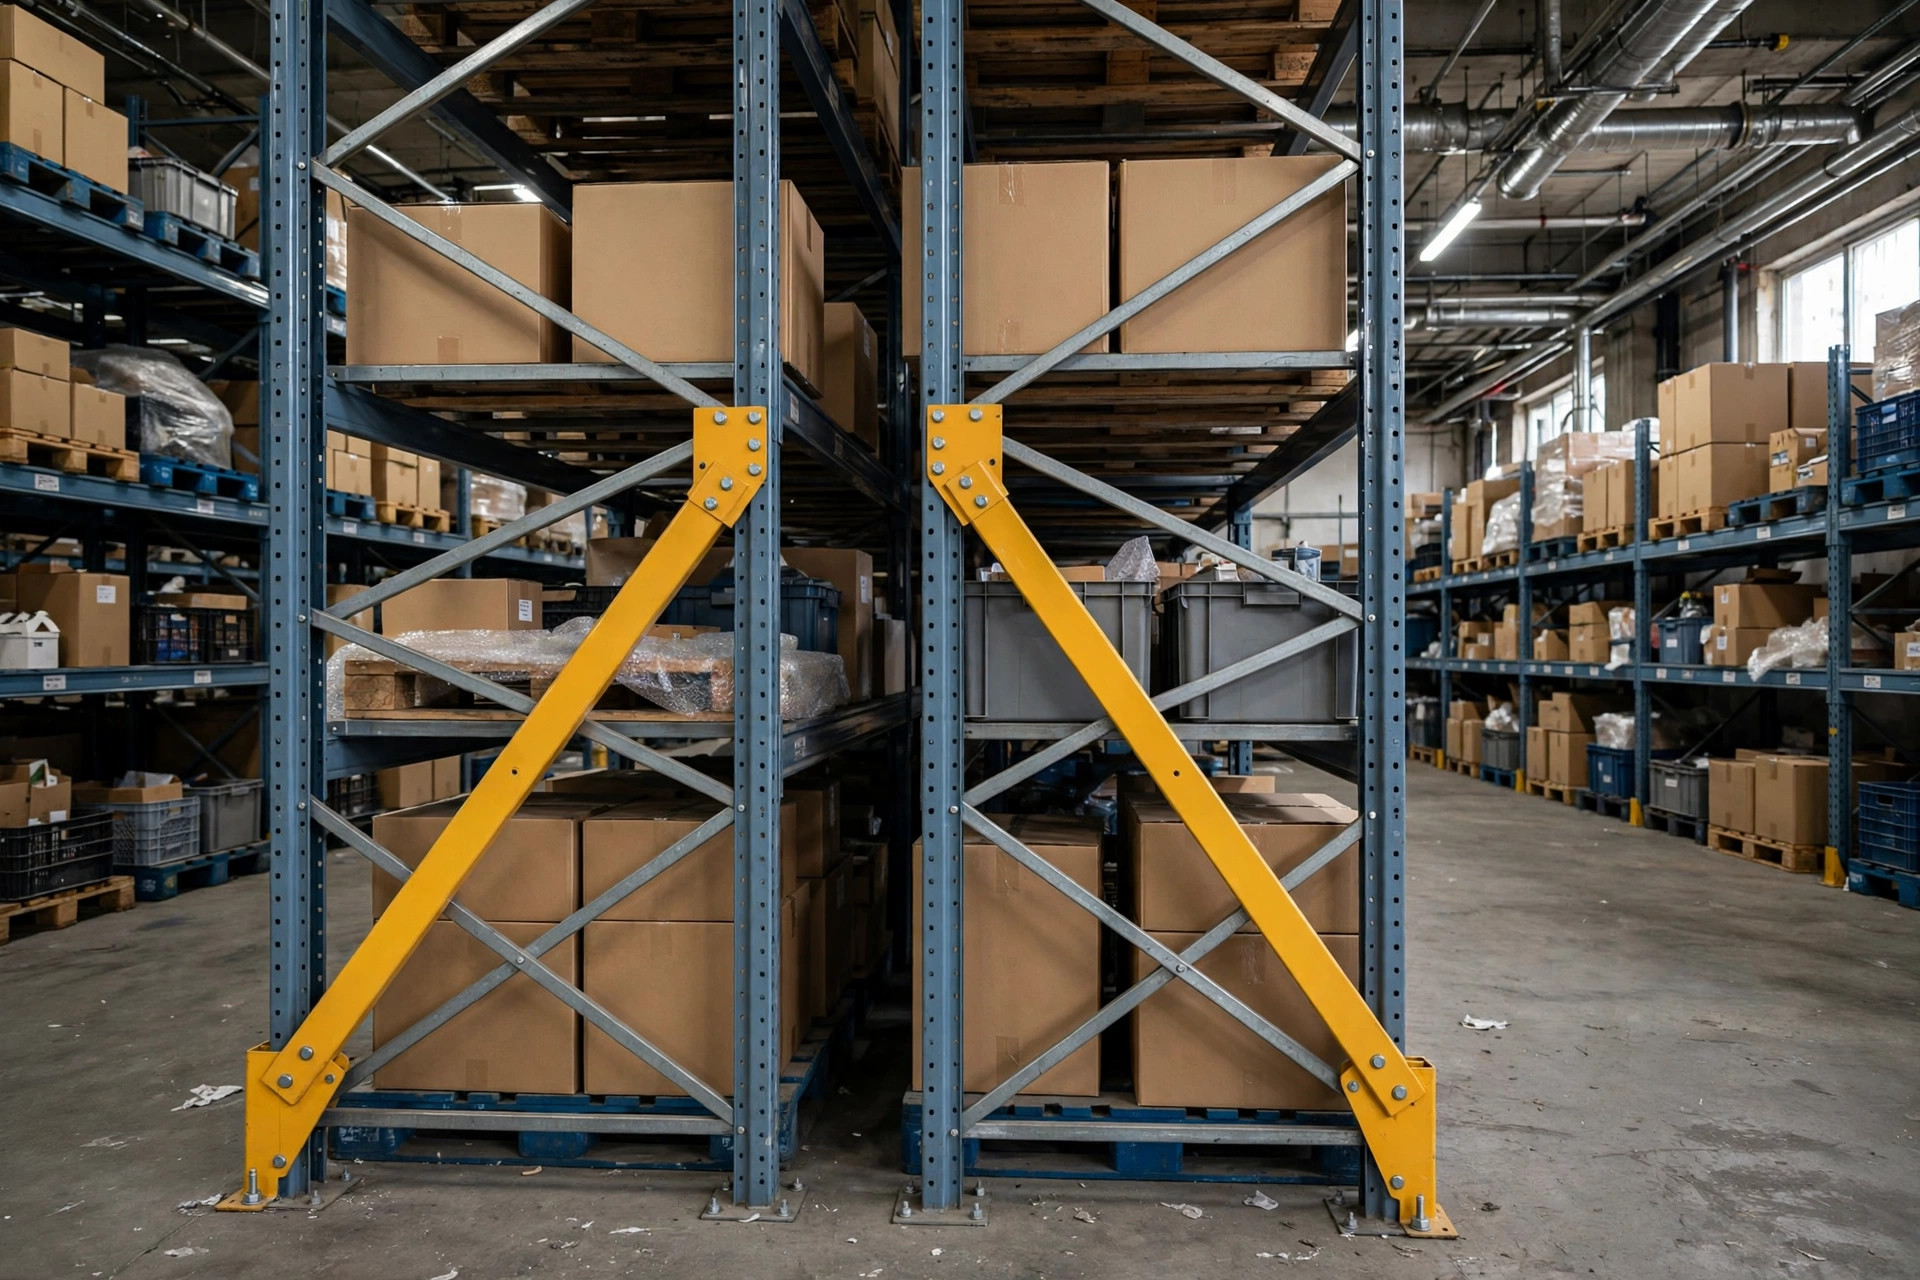
第一,先加固,再询价。做过抗震加固的建筑,保险公司报价通常更低。货架加斜撑、立柱用地脚螺栓固定、老建筑做墙锚——这些投入既降保费,也降真实损失,一鱼两吃。
第二,免赔额往上加,前提是自留部分在承受范围内。账上趴着 500 万现金的老板,选 15% 免赔额是理性的;账上只有 100 万的,15% 免赔额等于没买——300 万的自留额你根本掏不出来,真出事还是死。
第三,分开买,别打包。建筑、库存、营业中断分开评估。租户别为房东的楼付钱,房东别为租户的货付钱,各保各的。
第四,每年重估保额。保额要跟重置成本走,不是跟买入价走。建材和人工涨了几年,当初 2000 万的保额现在重建要 2600 万,保额虚了等于白买。
一个可以算的结论
最后给一个能直接套的公式。拿出你的报价单,找到两个数:年保费 P,免赔额 D(换算成美元)。算 P×10÷D。
结果大于 15%,这份保险偏贵——要么把免赔额往上加一档,要么先花钱做加固再回来询价。结果小于 8%,闭眼买,这个价格相对你的自留风险是划算的。8%~15% 之间,看你对风险的容忍度。
回到开头那笔账:年保费 5 万,免赔额 300 万,5×10÷300=16.7%。大于 15%。结论:这份报价偏贵,先谈加固折扣,或者把免赔额提到 20% 再要个价。保险不是买心安,是买数字。数字算不过,这钱就花得冤。
作者:老周|物流成本分析师