同一套分拣线,A 公司 5 年摊完、账面归零,最后当废铁处理;B 公司用了 4 年,拆下来转手卖掉,回血接近两成。两张 ROI 表放一起,能差出 15 个点——就因为 B 的表上多了一行字:预计残值。
我在美国干了 20 年仓储,审过的自动化 ROI 表少说上百张。设备投资、人工节省、维护费用,行行列列算得精细,唯独没有"这堆铁几年后还值多少钱"这一行。等于默认所有设备寿终正寝那天一文不值。这个假设大错特错,而且错得很贵。
为什么没人写?我观察下来,原因很实在:做表的人大多没亲手卖过二手设备。财务按折旧年限摊完,账面归零,表上自然就是零。运营只关心设备能不能转,没想过它还能卖。两边一脱节,残值这行就永远空着。
哪些设备真有残值,哪些就是废铁价
先说结论:残值不看买的时候多贵,看卖的时候多少人抢。
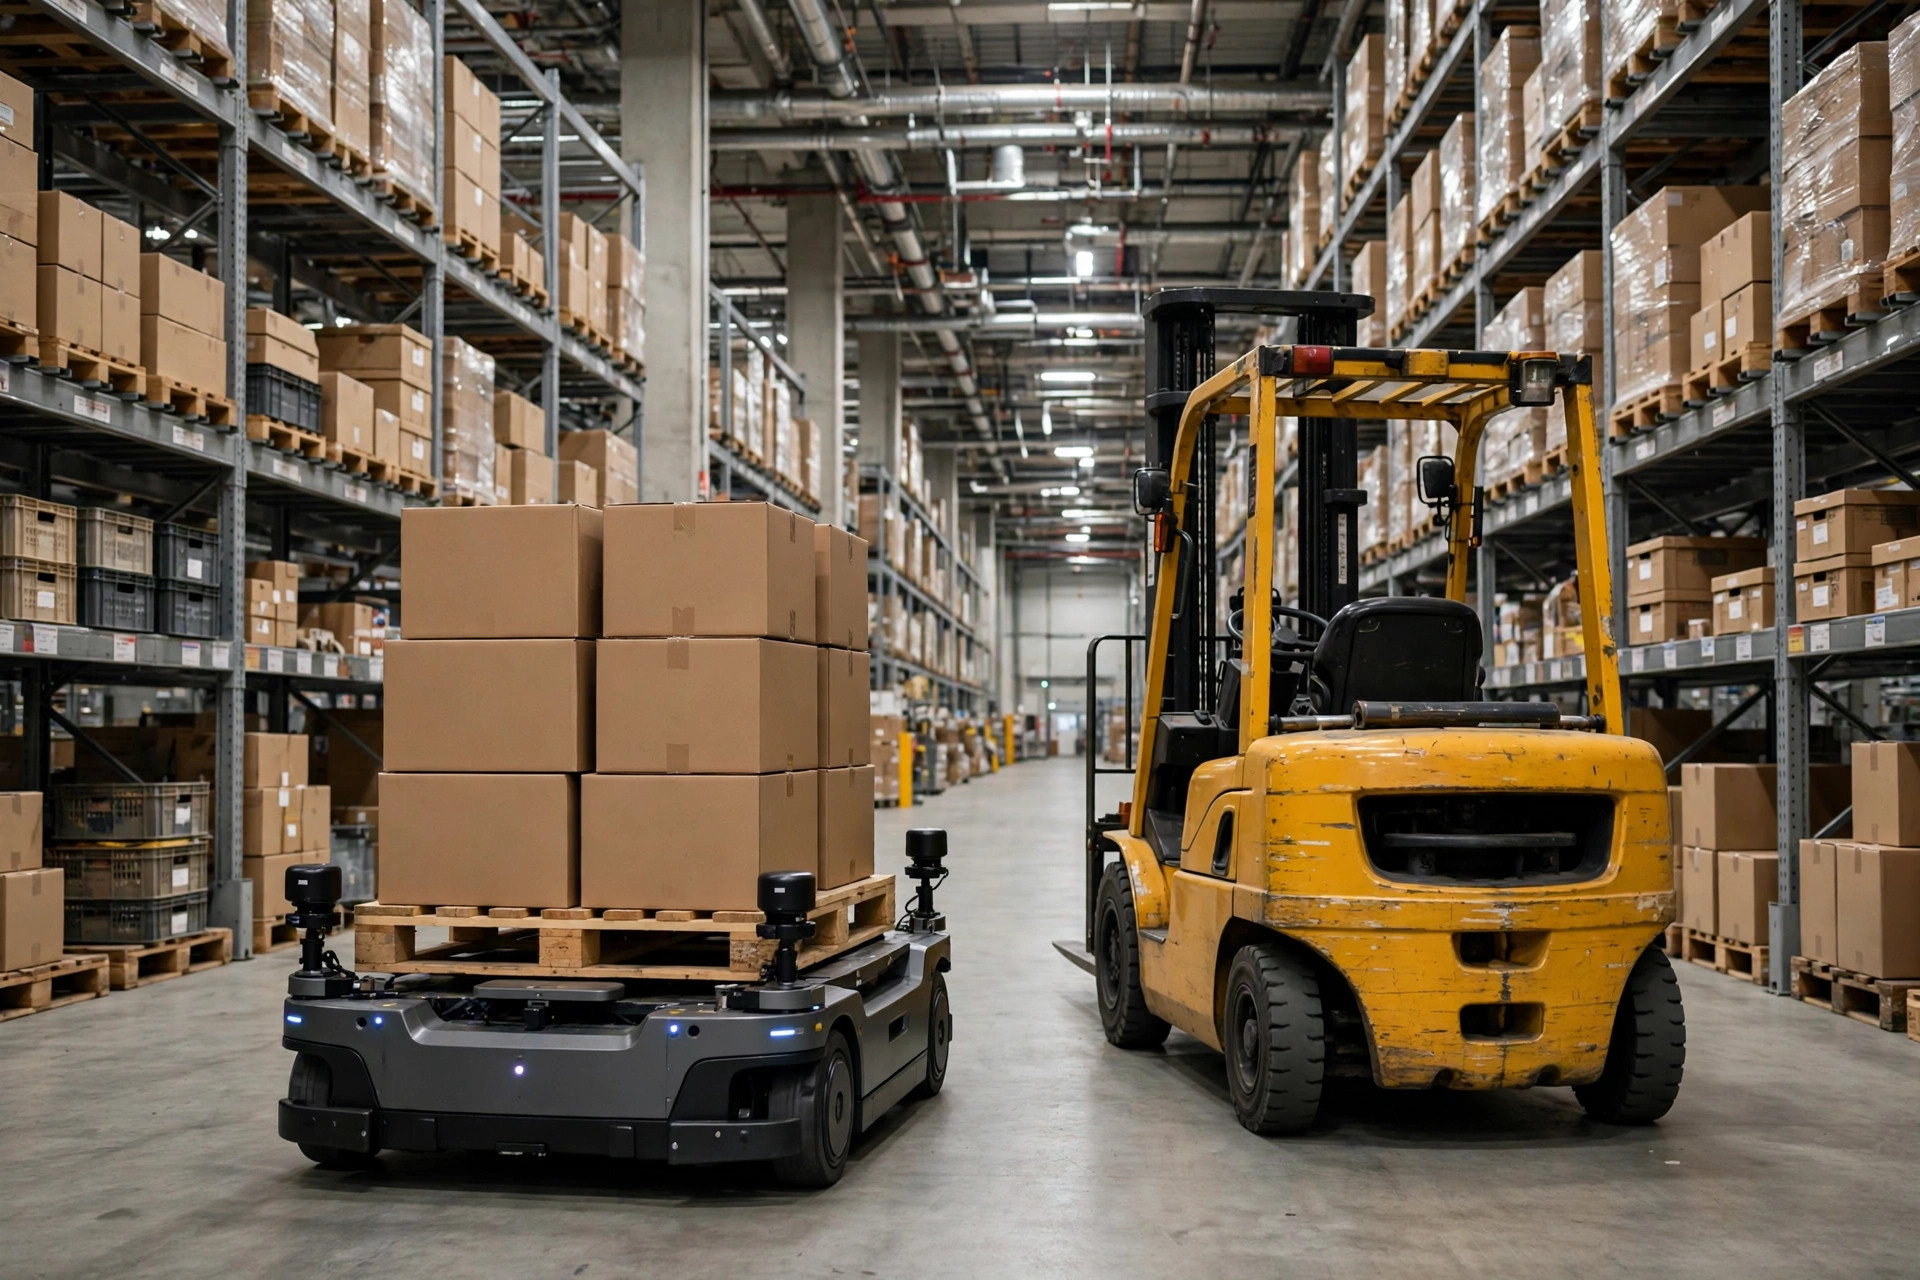
真有残值的,都是"搬到隔壁仓能接着用"的东西。标准电动叉车是典型——丰田 8 系列这种保有量大的型号,用了 5 年,电池换一组,在二手市场照样有人排队问价。托盘式横梁货架也一样,拆装简单、孔位通用,你家 48 英寸深的横梁,别人家一样用。通用皮带输送线段,主流厂商的标准机型,长度能调、电机是标准件,拆下来转手不愁买家。主流型号的 AMR 更不用说,保有量大、软件还能接着升级,二手买家认的就一条:这玩意儿还能不能干活。
废铁价的,恰恰是那些"为你家量身定做"的东西。穿梭车立库,巷道宽度、载荷、货格尺寸全按你的 SKU 定制,拆给别人根本用不上。异形分拣线,转弯半径、格口数量按你的订单结构做,换个仓型就废了。跟建筑绑死的更惨——打了地脚螺栓的钢平台、浇进地面的输送线基坑,拆下来的运费比残值还贵,不如送人。
判断标准就一句话:这台设备能不能原样搬到隔壁仓接着用。能,就有残值;不能,就是废铁价。
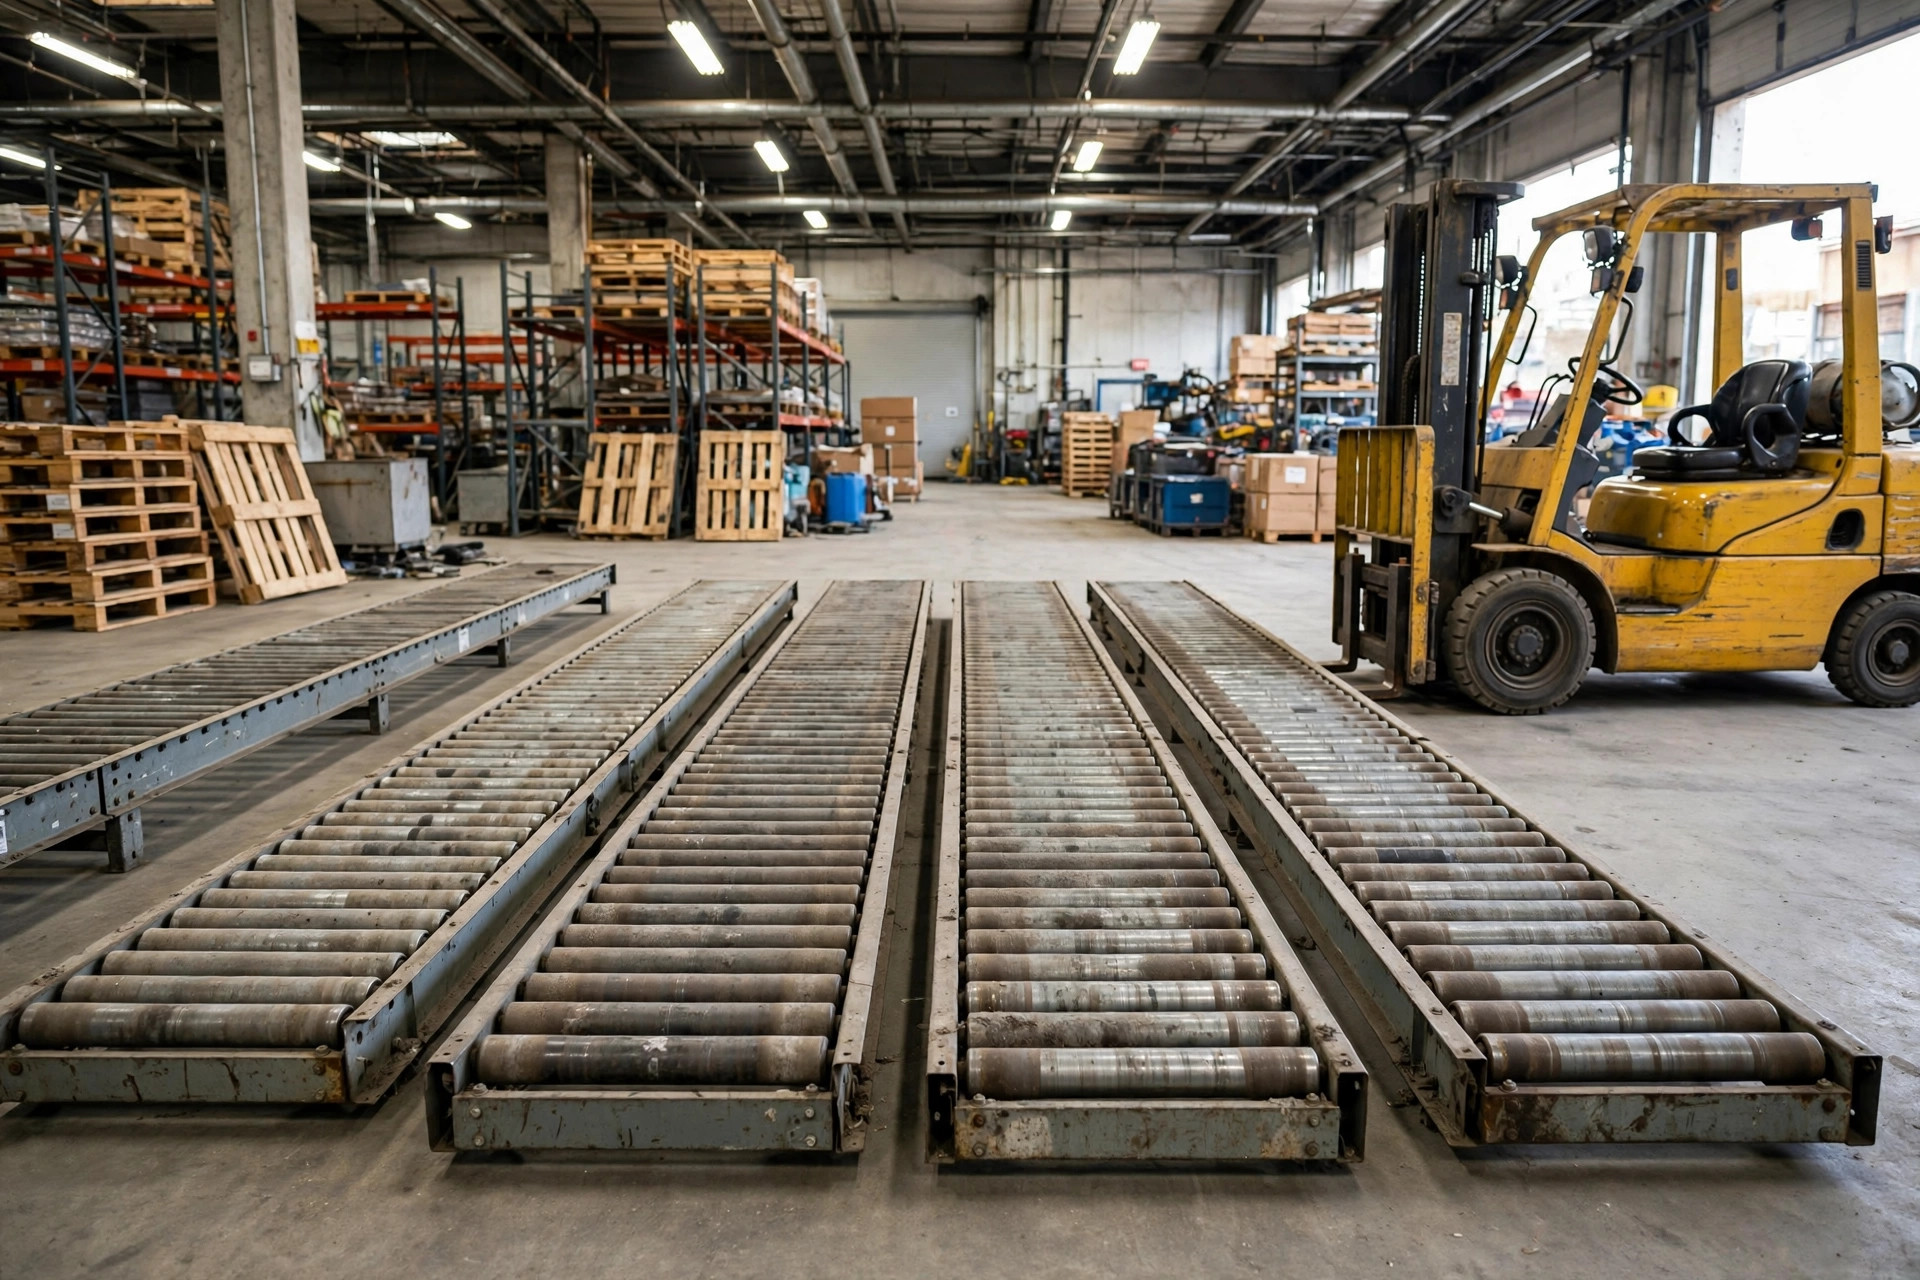
还有个细节很多人忽略:残值还看"好不好拆"。螺栓连接的货架、模块化输送线,两个人一把扳手一天能拆一截,转手成本低。焊接死的框架、灌浆固定的底座,拆下来要动切割机,人工和运费一加上,残值直接被吃掉一半。买设备的时候看一眼连接方式,五年后卖的时候能省不少心。
前年一个朋友关仓,一批用了 6 年的电动叉车想转手。他心理预期不低,觉得"才用了 6 年,至少值半价"。二手商上门,看完铭牌、查了使用小时数、翻了保养记录,报价只有他预期的一半——小时数偏高、保养记录不全,买家要扣风险钱。他这才明白:残值不是按"新机打几折"算的,是按"买家接手后还要花多少钱整备"倒推出来的。保养记录做得全的设备,转手时就是比同类贵一截,这钱花得值。
这里还有个 trade-off,我得讲清楚。2023 年我帮一家 Ontario, CA 的 3PL 仓做选型,8 万平方英尺,小件多 SKU,日均 2 万单。他们想上一套全定制的摆轮分拣,效率最高。我拦了一下:输送线主体用通用机型、标准接口,定制只做格口滑槽部分。这样峰值效率比全定制低几个点,但整套线 4 年后能拆卖——全定制的那套,4 年后只能按废铁价处理。
为保残值选通用,还是为效率选定制,没有标准答案,看你这套设备打算用几年、订单结构变得快不快。我的倾向是:变化快的行业(电商、3PL),残值权重往上调;订单结构十年不变的,定制拉满没问题。最怕的是两头都想要:定制做到极致,又指望二手市场有人接盘——这种便宜,世上没有。
残值别靠拍脑袋,三个问法问出个数
残值最大的问题不是算不出来,是没人去问。三个问法,一个比一个实在。
第一个问法:直接问二手商。打电话给做二手仓储设备的商家,报型号、年份、使用小时数,让他给个收购价。这是买方出价,天然偏低,但它是真金白银的"有人愿意掏这个钱"。拿这个数当下限,错不了。问的时候准备三样东西:铭牌照片、使用小时数、保养记录,缺一样,对方报价就往下砍一截。多问两家,别只听一家的一面之词。还有,报价都有有效期,一般就 30 天上下,做表的时候别拿半年前的报价硬套。
第二个问法:查同类成交。问问同行最近转手设备的价格,或者看看二手设备拍卖的落槌价。叉车、货架这类流通性强的设备,问两圈心里就有区间了。拿不准具体数字的,一律以二手市场实际询价为准,别自己编。有两个坑要注意:拍卖行的落槌价不等于到手价,买家佣金加上去又是另一回事;同行之间私下转手的"友情价",看看就好,不能当基准——人家是清仓甩卖,你是正常经营,两码事。
第三个问法:折旧倒推。按会计直线折旧,算到第 N 年的账面净值,把它当残值下限——真卖的时候大概率比这个高,因为二手市场认的是"还能用几年",不是你账上还剩多少。但注意,税法折旧年限和设备的经济寿命是两回事,有些设备账面 7 年摊完,实际能跑 10 年。用加速折旧的更要小心,账面净值压得更低,拿它当残值会把自己吓一跳。
三个数到手,取最保守的那个,进表。算法就这么简单。
来,算一笔账。下面所有数字均为假设示例,只为演示算法,不代表任何市场行情。
假设一套分拣线投资 100 万美元,按 5 年摊销,每年省下人工 30 万美元,维护费用忽略不计。不写残值:5 年总节省 150 万,减去投资 100 万,净收益 50 万,ROI 是 50%。现在加一行残值:假设 5 年后按二手商报价能卖 15 万美元(假设数字),总回报变成 165 万,净收益 65 万,ROI 65%。同一套设备,同一笔投资,就因为多了一行,ROI 差出 15 个点。你说这行该不该写?
残值思维还会改变"买还是租"的决策。融资租赁的月供里,其实隐含了出租方对残值的判断——他敢给你低月供,就是赌 5 年后这设备还值钱。反过来想:如果你买的是高度定制的设备,残值接近零,那租可能更划算,因为残值归零的风险转给了出租方。决策规则很简单:残值高的通用设备,买下来自己吃残值;残值低的定制设备,认真算一笔租的账。经营租赁和融资租赁的差别,核心也在残值归谁——签之前把这一条看明白,月供贵贱立刻有了参照系。
所以,下次做 ROI 表,别再让"预计残值"那一栏空着。加一行,写清楚:第几年、按哪种问法、取的哪个数。就这一行,能让你的表比市面上九成的 ROI 表都诚实。等到设备真要转手那天,你会感谢当年写下这一行的自己。