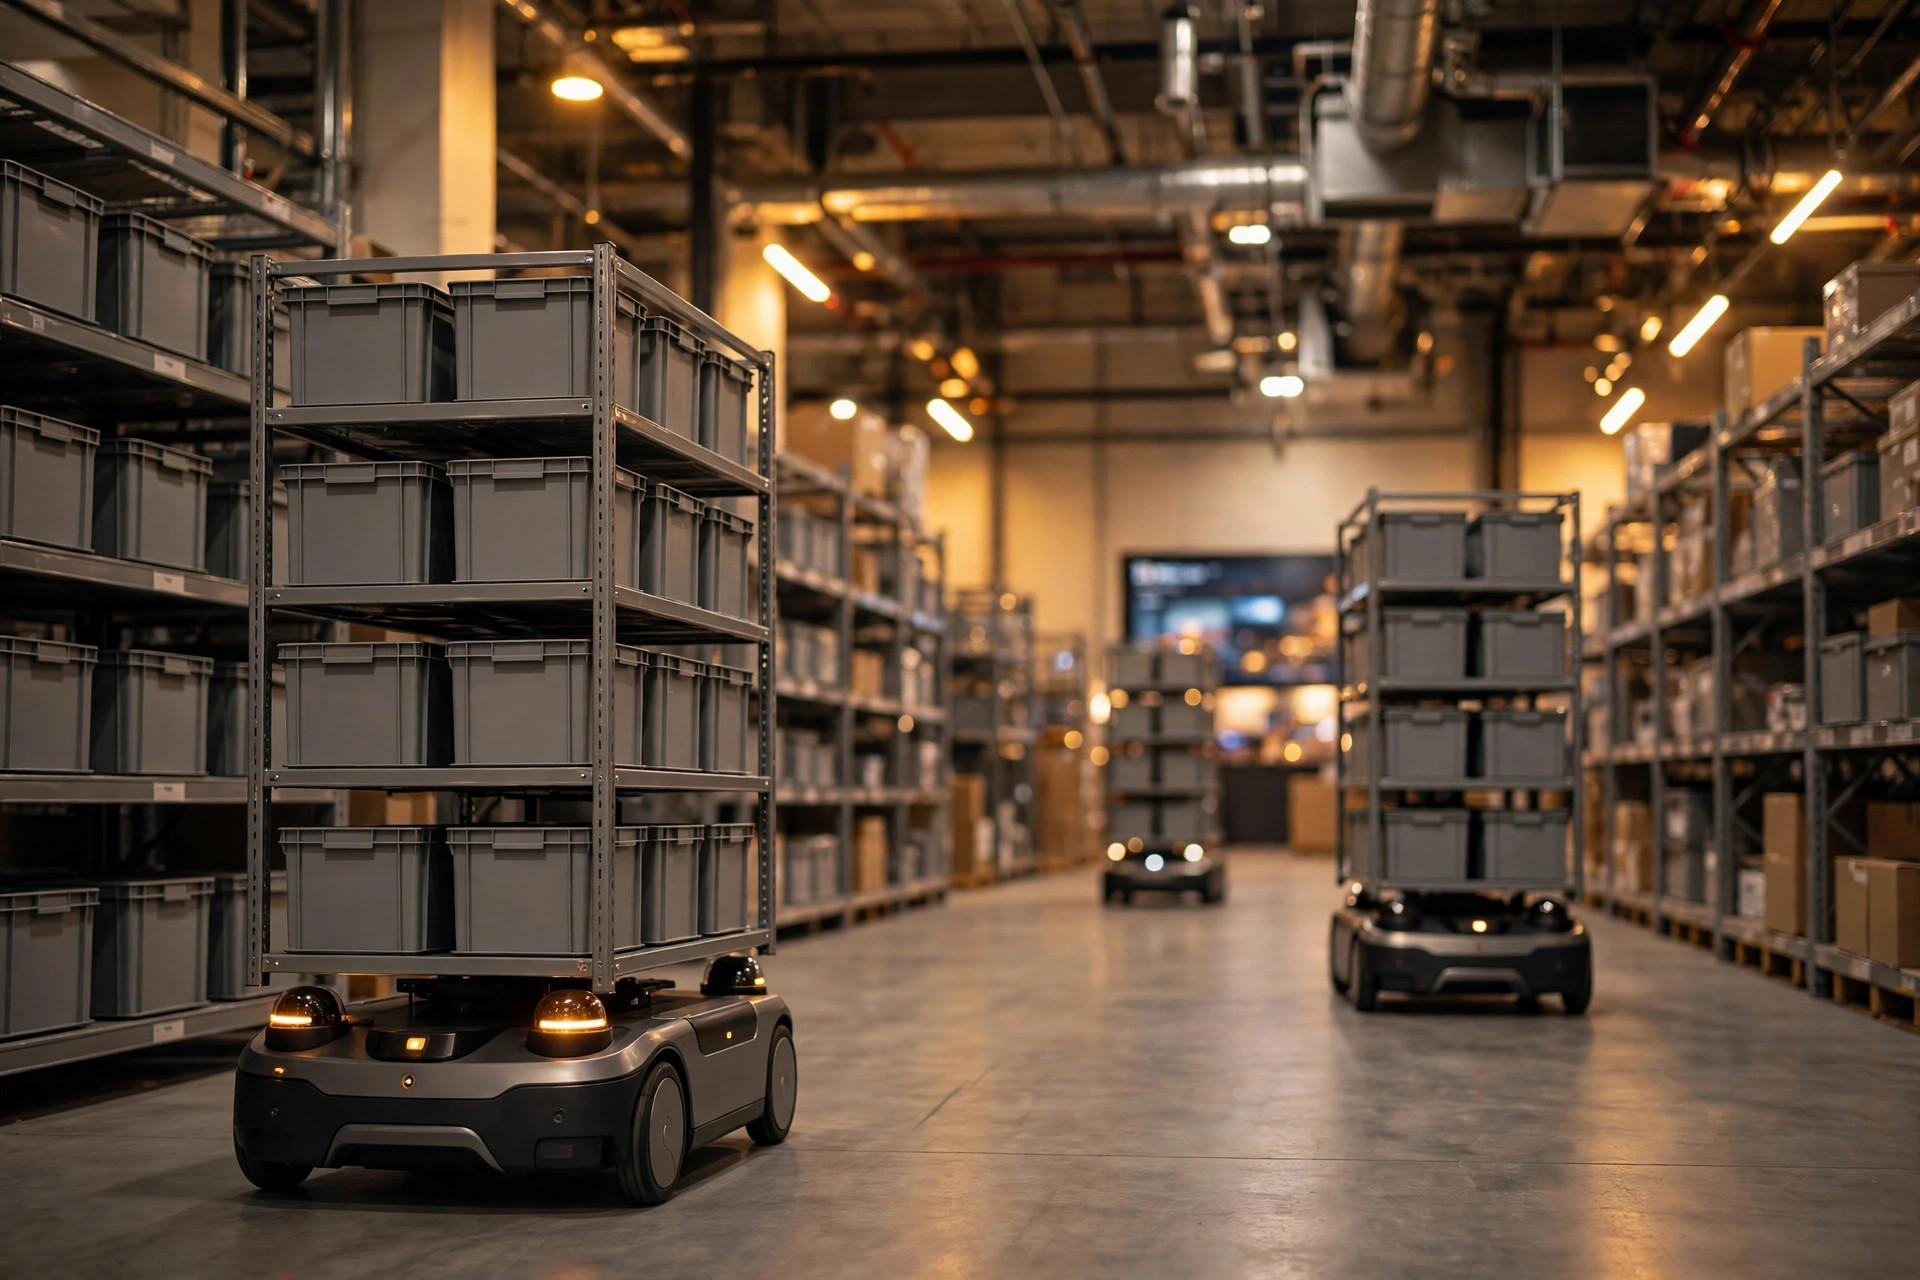
2025 年下半年开始,仓储外包市场的招标文件里多了一行新问题:"请描述贵司在 AI 调度、需求预测方面的应用情况。"三年前,同样的招标问的是"有没有 WMS""库位准确率多少"。问题的变化,本身就是一种信号:甲方已经开始把技术能力当成 3PL 的入场券来审。
先看现象:头部 3PL 在往三个方向砸钱
过去两年,头部 3PL 的技术投入集中在三个环节,路径高度一致。第一是调度智能化:用算法替代人工排班和波次规划,系统根据订单结构自动组波、自动分配拣选路径;第二是需求预测:把历史出货数据、促销日历、季节性因子喂给模型,提前两到四周预判各 SKU 的出库量,指导备货和人力排班;第三是智能客服:用大模型做一线客服,回答"我的货到哪了""这票账单怎么算"这类高频问题。
我梳理了几家上市 3PL 近两年的公开财报和投资者交流纪要,技术与数字化投入的口径不一、无法直接横向对比,但趋势一致:头部企业的技术投入增速明显跑赢营收增速。换句话说,他们在用利润换技术壁垒。
再看数据:技术投入到底转化成了什么
一个关键问题是:这些投入有没有变成报价竞争力?根据几家头部企业的公开披露,AI 调度上线后,单仓拣选人效提升的区间大致在 15~30%。这个数字听起来不算夸张,但放在成本结构里看就不一样了。
仓储运营的成本结构里,人力长期是大头,行业里一个常用的粗略口径是占运营成本的五到六成。我按一个 10 万平方英尺、日均出货 8000 单的仓粗算一笔账:假设拣选环节人力成本一年 240 万美元,人效提升 20% 意味着省下约 48 万美元一年的人力开支;一套 AI 调度模块的年投入(软件订阅加实施摊销)按 15~25 万美元估,回收期在一年以内。这个账算得下来,头部 3PL 就有动力把省出来的成本一部分让利给报价,一部分继续投技术——于是报价和技术投入之间形成了一个正循环。
这里要打一个重要的补丁:上面的测算只在"订单结构稳定、SKU 集中"的仓里成立。SKU 极度分散、日均单量波动大的仓,算法优化的空间会被长尾订单吃掉,实际人效提升可能只有个位数。这也是为什么头部 3PL 优先把 AI 用在自己的旗舰大仓,而不是全网铺开。
2025 年秋天我旁观过一次华南地区的 3PL 招标:甲方是一个年出货 300 万单左右的家居电商,入围的三家报价里,技术投入最大的那家比最低报价贵了约 8%,但最终中标。甲方的采购负责人私下说,这笔差价他们内部测算过——对方承诺的拣选时效和异常响应 SLA,换算成客服人力和赔付成本,一年下来能把这 8% 的差价 cover 掉。技术投入正在改变招标的决策逻辑:从"谁报价便宜"变成"谁的总拥有成本低"。而这个逻辑一旦被甲方接受,没有技术故事可讲的 3PL,连比价的资格都会慢慢失去。
归因:AI 真正降本的是三个环节
把技术投入拆开看,AI 在 3PL 场景里真正产生降本效果的,是三个具体环节。
第一个环节是人力调度。传统仓的排班靠班长经验:明天大概多少单、安排多少人,全凭感觉。AI 排班的价值不在于"更准",而在于"更快试错"——系统每天根据预测单量给出人力建议,班长只做微调。某华东 3PL 的运营总监跟我交流时提到,他们 2025 年旺季用预测排班后,临时工调用量下降了约两成,临时工的单位成本本来就比正式工高两到三成,这一块省得最实在。
第二个环节是库位优化。ABC 分类是老生常谈,但人工做 ABC 一年调一两次,SKU 的动销结构早就变了。算法可以每周重算一次库位热度,把高频 SKU 往黄金拣选区挪。这事的降本不体现在报表上,体现在拣选员每天少走的路上——一个 8 万平方英尺的仓,拣选路径优化 10%,一年省下来的人力工时相当可观。
第三个环节是客服。一个中等规模 3PL 的客服团队,一天要处理几百个"查货态""对账单"的重复问题。大模型客服上线后,这类标准化问题的自动解决率能做到七成以上。一家做服装代发的华东 3PL,2025 年 618 大促期间咨询量是平时的 4 倍,往年要临时加 6 个客服,今年大模型扛住了八成以上的标准咨询,临时客服只加了 2 个。省下的不只是工资,更是大促期间根本招不到人的风险。客服省下来的人不是被裁掉,而是转去做异常处理和客户成功——这是头部 3PL 敢在报价里让利的底气之一:服务成本结构变了。
趋势判断:分化会发生,但不是"大吃小"
基于以上,我的判断是:分化一定会发生,但形态不是"头部吃掉中小",而是"市场按技术能力重新分层"。时间线大概是这样:2026~2027 年,AI 调度会成为大型招标的标配项,没有的 3PL 连入围短名单都难;2027~2028 年,技术投入会传导到报价上,头部在标准化大单上的报价优势拉开 5~10 个点;但与此同时,中小 3PL 并不会消失——他们会退守到三个头部不愿意啃的阵地。
第一个阵地是垂直深耕。做冷链药品、做危险品、做高货值电子产品——这些品类的 know-how 在合规和操作细节里,不在算法里。第二个阵地是区域密度。在一个都市圈里布三四个小仓、做到"同城当日达"的密度,拼的是本地资源和响应速度,头部全国一张网的优势在这里不明显。第三个阵地是专线和特殊场景:大件入户安装、展会物流、退货逆向——非标程度越高,AI 的标准化红利越小,人的经验价值越大。
反常识的一点是:中小 3PL 最大的风险不是"没钱投 AI",而是"跟风投错 AI"。我见过一家年营收不到 2000 万美元的区域 3PL,花大价钱上了一套需求预测系统,结果发现自己 70% 的订单来自三个大客户的临时加单——预测模型对这种"脉冲式"订单毫无办法,最后系统闲置。AI 是放大器,放大的是你已有的订单结构优势;如果你的优势本来就不在规模和标准化上,放大器对你没用。
留给行业的三个开放问题
第一,技术投入的"军备竞赛"会不会推高行业整体的固定成本,反而让 3PL 的利润率更薄?历史上 WMS 普及的时候就发生过一次:系统成了标配,但并没有带来整体利润率的提升,只是抬高了入场门槛。
第二,当头部 3PL 的调度、预测、客服都高度依赖同一类算法时,差异化会不会消失?如果大家的 AI 都是同一个底座模型微调出来的,竞争会不会退回到拼价格的老路上?
第三,对甲方来说,一个值得提前思考的问题是:当你的 3PL 把核心运营能力外包给算法之后,换供应商的切换成本是变高了还是变低了?数据和模型沉淀在谁手里,决定了下一轮谈判桌上谁占上风。
技术分化是进行时,不是将来时。但历史的经验是:每一次技术浪潮,赢家都不只是技术最强的那一个,而是最清楚自己"不靠什么赢"的那一个。
作者:陈博士|供应链行业研究员