说白了,3PL 责任险这东西,十个货主里有九个是出事之后才搞明白它保什么的。先给结论:它保的是 3PL 依法该赔的那部分,不是你的货值。货丢了、货坏了,3PL 有没有责任、赔多少,先看合同里的责任上限,再看保单赔不赔得上这个上限。你以为买了保险就等于货有了全额保障,那是两回事。这事分两面,货主觉得 3PL 在推卸责任,3PL 觉得货主根本没看清合同,吵到最后吃亏的往往是没提前谈条款的那一方。
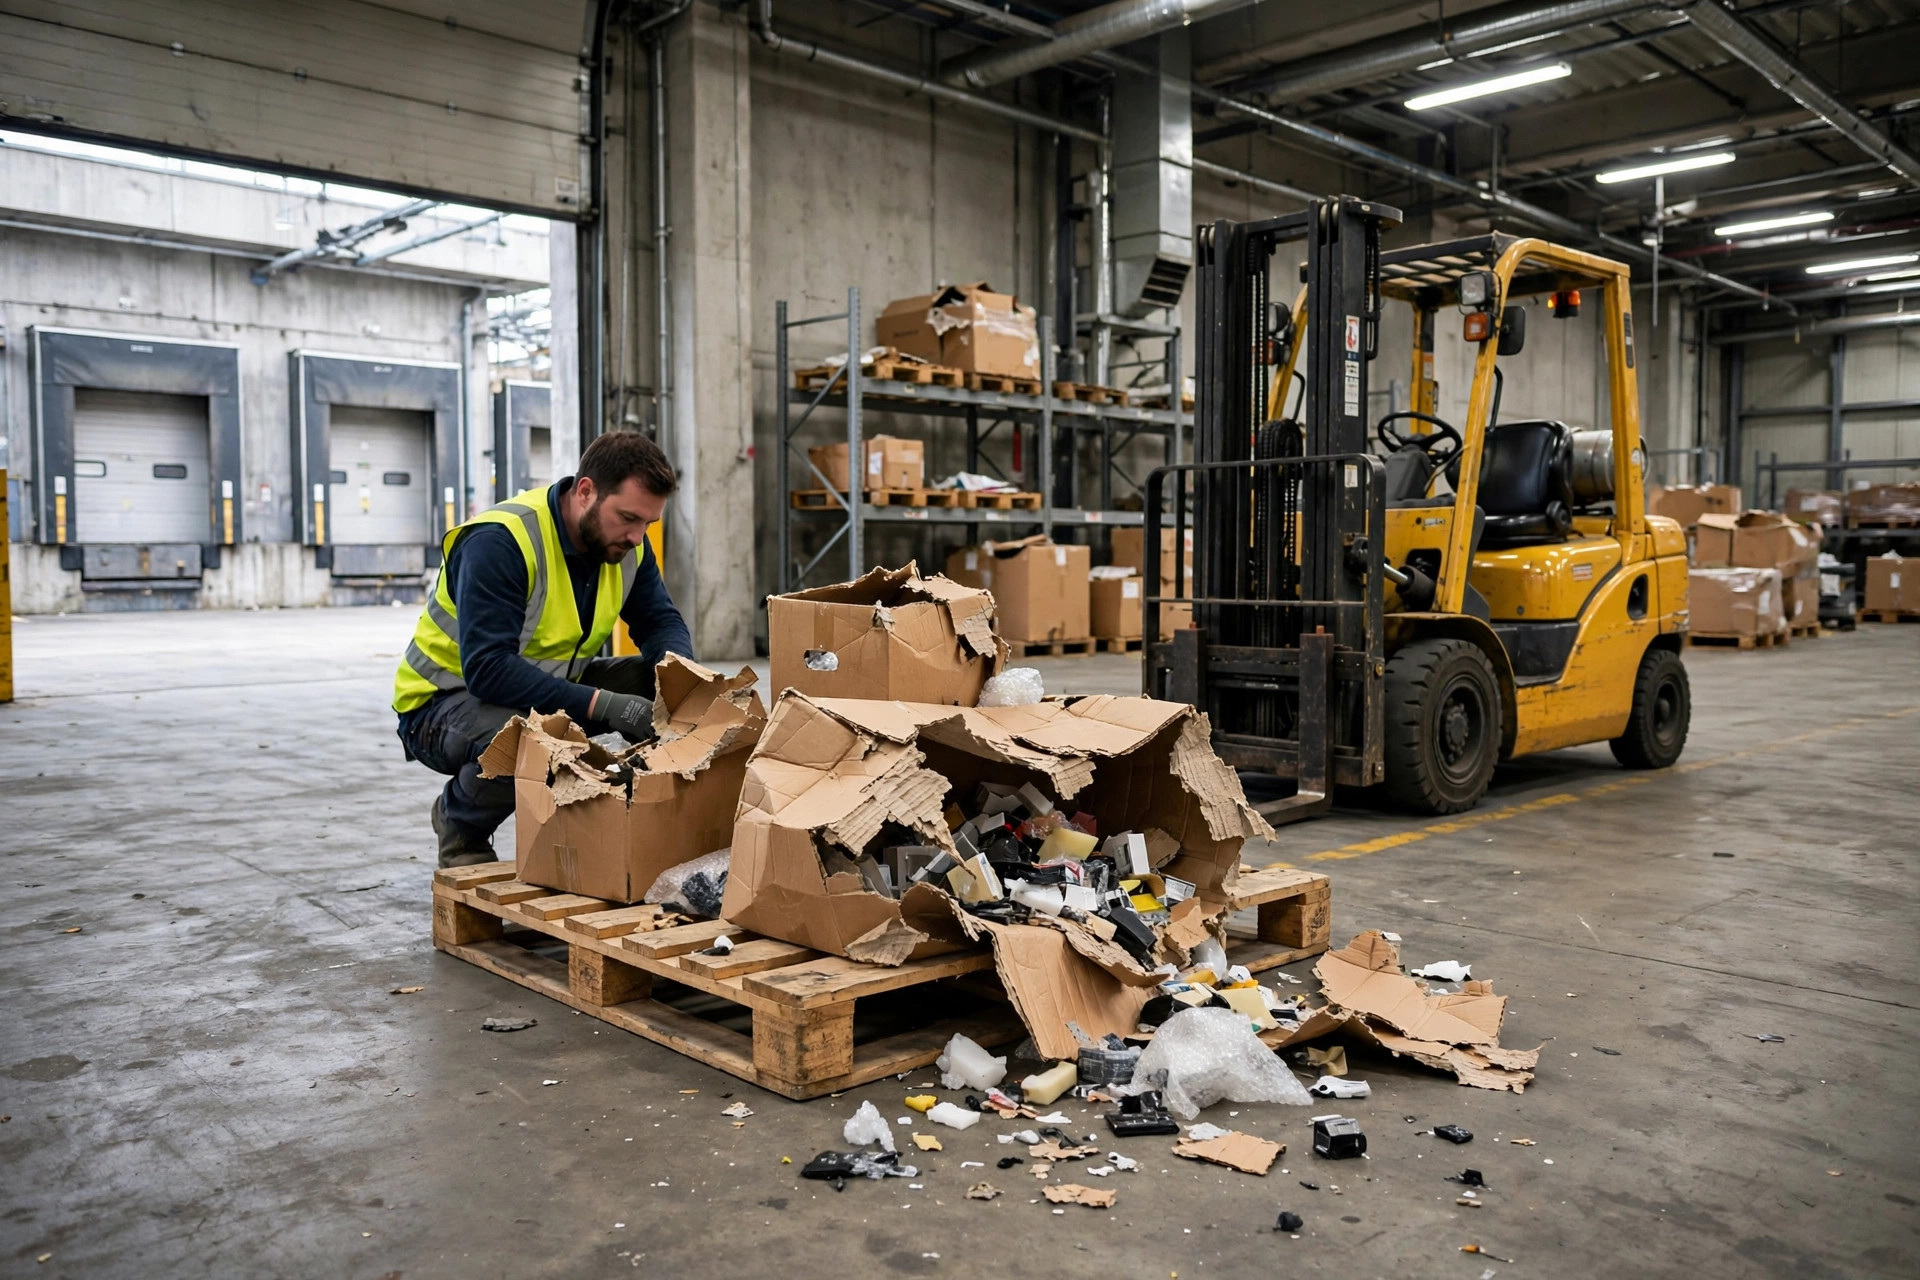
我见过太多这种场面。一个做家居用品的卖家,2024 年秋天把一批货放在加州安大略的一家 3PL 仓里,货值大概 18 万美元。有一天夜里仓库一角漏水,几十箱靠墙的货泡了,卖家算下来损失 2 万多美元,拿着发票去找 3PL 索赔。3PL 拿出合同,责任上限是每磅 0.5 美元——这是美国仓储合同里很常见的一个写法,行业指南里也拿它当例子。泡坏的货一共 800 磅,按上限算只赔 400 美元。卖家当场就懵了:我的货明明值 2 万多,怎么只赔 400?3PL 的回答也很直接:合同就是这么签的,保单也是按这个上限买的。这个数字是假设算例里的算法,比例却是真的:上限一低,货值再高也没用。
3PL 责任险先说清楚:它保责任,不保货
这点最容易搞混,得先掰开揉碎讲。仓库的财产险保的是仓库自己的东西:楼、货架、叉车、它自己的库存。你寄存在它那里的货,不在它的财产险里。通用责任险也有个坑,里面通常有一条“由你保管、控制的他人财产不赔”的除外条款,你的货正好撞上这一条。所以 3PL 责任险才存在,它补的就是这块空白:货在 3PL 保管期间,因为 3PL 没尽到合理注意义务而损毁或丢失,保单才去赔 3PL 依法要承担的那部分。
美国《统一商法典》第 7-204 条(UCC § 7-204)就是这条线的法律底子:仓库要对因自己未尽合理注意而造成的货损负责,但对合理注意也避免不了的损失不负责。更重要的是,这条允许仓单或仓储协议对赔偿额设上限,客户也可以在签约时书面要求提高上限,仓库相应多收费。看明白没有?责任险的赔付天花板,是合同先定下来的,不是保单拍脑袋定的。合同写每磅 0.5 美元,保单就按这个口径走;合同写按全额赔,保单的保额和保费就得跟着往上走。你签合同时没谈上限,等于把索赔的上限交给了对方的模板。
还有一个常见的误会:快递的申报价值不是保险。UPS 和 FedEx 的默认责任上限是每件 100 美元,你多申报、多付费,能把上限抬高,但两家都在条款里写明了,申报价值不是保险,承运人不提供任何保险。想真正保货值,得另外向保险公司买货运险或者库存险,别把申报价值当成买了保险。
3PL 责任险最容易漏的四条免责,签约前逐条问
免责条款才是谈判桌上真正值钱的东西。不同保单写法不一样,具体以官网最新政策和保单原文为准,但下面这几类是行业里反复出现的,签约前值得逐条问清楚。
第一是神秘失踪。盘点时才发现货少了,没有破损痕迹、没有被盗证据,保单常常不赔。想防这一条,靠的不是保险,是入库称重、拍照、批次盘点这些日常动作留下的证据链。没有证据,理赔员连立案都难。
第二是冷藏货的变质。冷库断电、温控波动造成的货损,往往要另外加批单才保。做食品、医药的货主,这条不问清楚就等于没保。
第三是高价值和敏感品类。电子产品、药品、酒类、烟草这类货,很多保单设了分项限额,或者干脆除外。你做高货值品类,保单里有没有你的品类,限额是多少,签约前必须拿到书面确认。
第四是地震和洪水。这两项经常被除外或单独限额,加州的仓尤其要留意。仓库在不在洪水区、保单包不包水损,问一句能省很多事。
下面这张表是我谈合同时用的对照口径,数字里凡是带“常见”字样的,都是行业指南里提到的参考范围,具体以各家保单和官网最新政策为准。
| 谈判点 | 常见写法 | 货主该争取的 |
|---|---|---|
| 责任上限 | 每磅 0.5 美元,或每件 5~25 美元 | 按单件成本倒推上限,或书面申报高价值 |
| 保单保额 | 3PL 责任险 50 万~200 万美元 | 保额要盖得住你旺季在库货值 |
| 申报价值 | 快递默认每件 100 美元 | 高价值件单独申报,别当保险用 |
| 神秘失踪 | 常除外 | 要求明确盘点差异的处理口径 |
| 冷藏变质 | 需加批单 | 冷链货必须书面确认在保 |
| 地震洪水 | 常除外或限额 | 问清是否在保,不在保就另买 |
还有一点容易被忽略:保险凭证不是签约时看一次就完事。保单每年续保,保额、免责、除外品类都可能变,货主最好每年续保时再要一份新的凭证,对一遍数字再接着合作。要求把自己列为附加被保险人、要求出险时收到通知,这些条款能不能谈下来,看各家保单的写法,谈之前先问保险经纪人,别自己在合同里硬写一句就以为生效了。具体操作以官网最新政策和保单原文为准,拿不准的地方问律师,别靠猜。
别只看保费便宜,先看索赔走不走得通
这事分两面。站在 3PL 的角度,责任险保费跟它接的货值、品类、责任上限直接挂钩,上限抬高了保费就涨,它当然不愿意白白抬。站在货主的角度,货值 50 万美元的货放在一个保额 50 万美元的仓里,旺季一到货值翻倍,保额立刻不够用。我见过太多货主只比仓储费和操作费,合同翻到责任那一页就跳过去了,等货出事才发现,省下来的那点操作费,还不够赔一次货损的零头。
我的做法很土,但管用。签约前做三件事:先要保险凭证,核对责任险的保额和有效期,别只看对方口头说“我们有保险”;再把合同里的责任上限、免责、申报价值三条圈出来,算一笔账——按上限赔,你最多能拿回多少,这个数你能不能接受;最后想清楚要不要自己另买一份货运险或库存险,货值超过 10 万美元的货,我一般都建议认真考虑,行业参考里这类保单的费率大约是年货值的 0.15%~0.40%,具体以保险公司最新报价为准。索赔那头也别含糊:发现货损先拍照留证、书面通知 3PL,再按合同里的时效和流程走,口头打个电话不算数。很多索赔卡住不是因为不该赔,是因为通知晚了、证据没留,合同里的索赔期限各家写法不同,签约时就要把这条看清楚。
还有一个反直觉的判断:保额大的 3PL 不一定更安全,保单写得清楚、索赔流程走得顺的 3PL 才更安全。有的仓保额写着 200 万美元,免责条款里把你的品类除外了,等于白搭。反过来,有的仓保额只有 100 万美元,但责任上限写得合理、盘点和入库留痕做得细,真出事反而赔得下来。保险这东西,看的是出事那天能不能赔到你手里,不是看销售 PPT 上的数字有多大。
合同签完也别把文件锁进抽屉。旺季前复核一次在库货值和保额,换品类、换高价值货之前先问一句保单包不包,索赔的时效和书面流程提前记下来。货损这事,谁都不想碰上,但真碰上了,拼的不是谁嗓门大,是签约那天你谈下来了几条。
你现在合作的 3PL,合同里的责任上限是多少?如果按那个上限赔一次货损,你能拿回货值的几成?
作者:老米|20年美国供应链老兵,仓储解决方案顾问