眼下是 2026 年第四季度,大多数公司的 2027 年预算编制已经进入尾声,仓储与供应链条线的 IT 负责人正在回答同一个问题:明年的 AI 预算到底该投到哪里。讨论明年这笔 AI 预算的流向,与其靠直觉,不如先看两份公开的行业调查口径,再顺着数据做归因。
从两份调查口径,看 2027 年仓库 AI 预算的大环境
根据 MHI 与德勤联合发布的《2025 MHI 年度行业报告》(2025 年 3 月发布,受访者为供应链从业者),28% 的受访企业表示已经在供应链场景中使用 AI,另有 54% 计划在五年内用上 AI,折算下来,到 2029 年五年内的累计采用率口径可能接近 82%。该报告列出的 AI 应用意向最高的三类场景,是库存与网络优化(92%)、云计算与存储(91%)、传感器与自动识别(88%)。与此同时,45% 的受访者计划在未来三年内购买 AMR、自动化立体库和机器人等自动化设备;计划加大员工再培训投入的企业比例,也从 2024 年的 25% 上升到了 2025 年的 38%。
另一份口径来自 Modern Materials Handling 的《2026 Outlook Survey》。该调查发现,28% 的受访者预计 2026 年在物料搬运解决方案上的支出会增加,平均增幅约 27%;在仍然推进投资的企业里,59% 的支出流向 WMS 等技术信息系统,41% 流向自动化技术;放眼未来两到三年,预计增加支出的企业占比为 42%,高于去年同期的 35%。
把这两组口径放在一起,一个大环境判断是成立的:预算态度谨慎——多数企业选择"维持"或"观望";但方向明确——真正掏钱的部分,明显向软件(WMS、WCS、数据平台)与自动化设备倾斜。这正是分析 2027 年仓库 AI 预算流向的起点:不是"要不要投 AI",而是"已经决定投的钱,会先投给谁"。
2027 年仓库 AI 预算会流向的三类项目
顺着数据往下做归因,2023~2025 年是仓库 AI 的试点期,大量项目以 POC 形态存在;到 明年的预算周期,逻辑会切换到"复制与变现"。结合上述两份报告的口径,我把钱最可能流向的三类项目归纳如下。
第一类,是已验证 ROI 的规模化复制,比如 AI 视觉质检、销量预测驱动的补货。MHI 报告把"库存与网络优化"列为 AI 应用意向第一(92%),这类项目共同点是:已经在 1~2 个仓跑通、效果可度量、复制到更多站点的边际成本低。明年的预算对这类项目的态度会是"扩围",而不是"再试一次"。
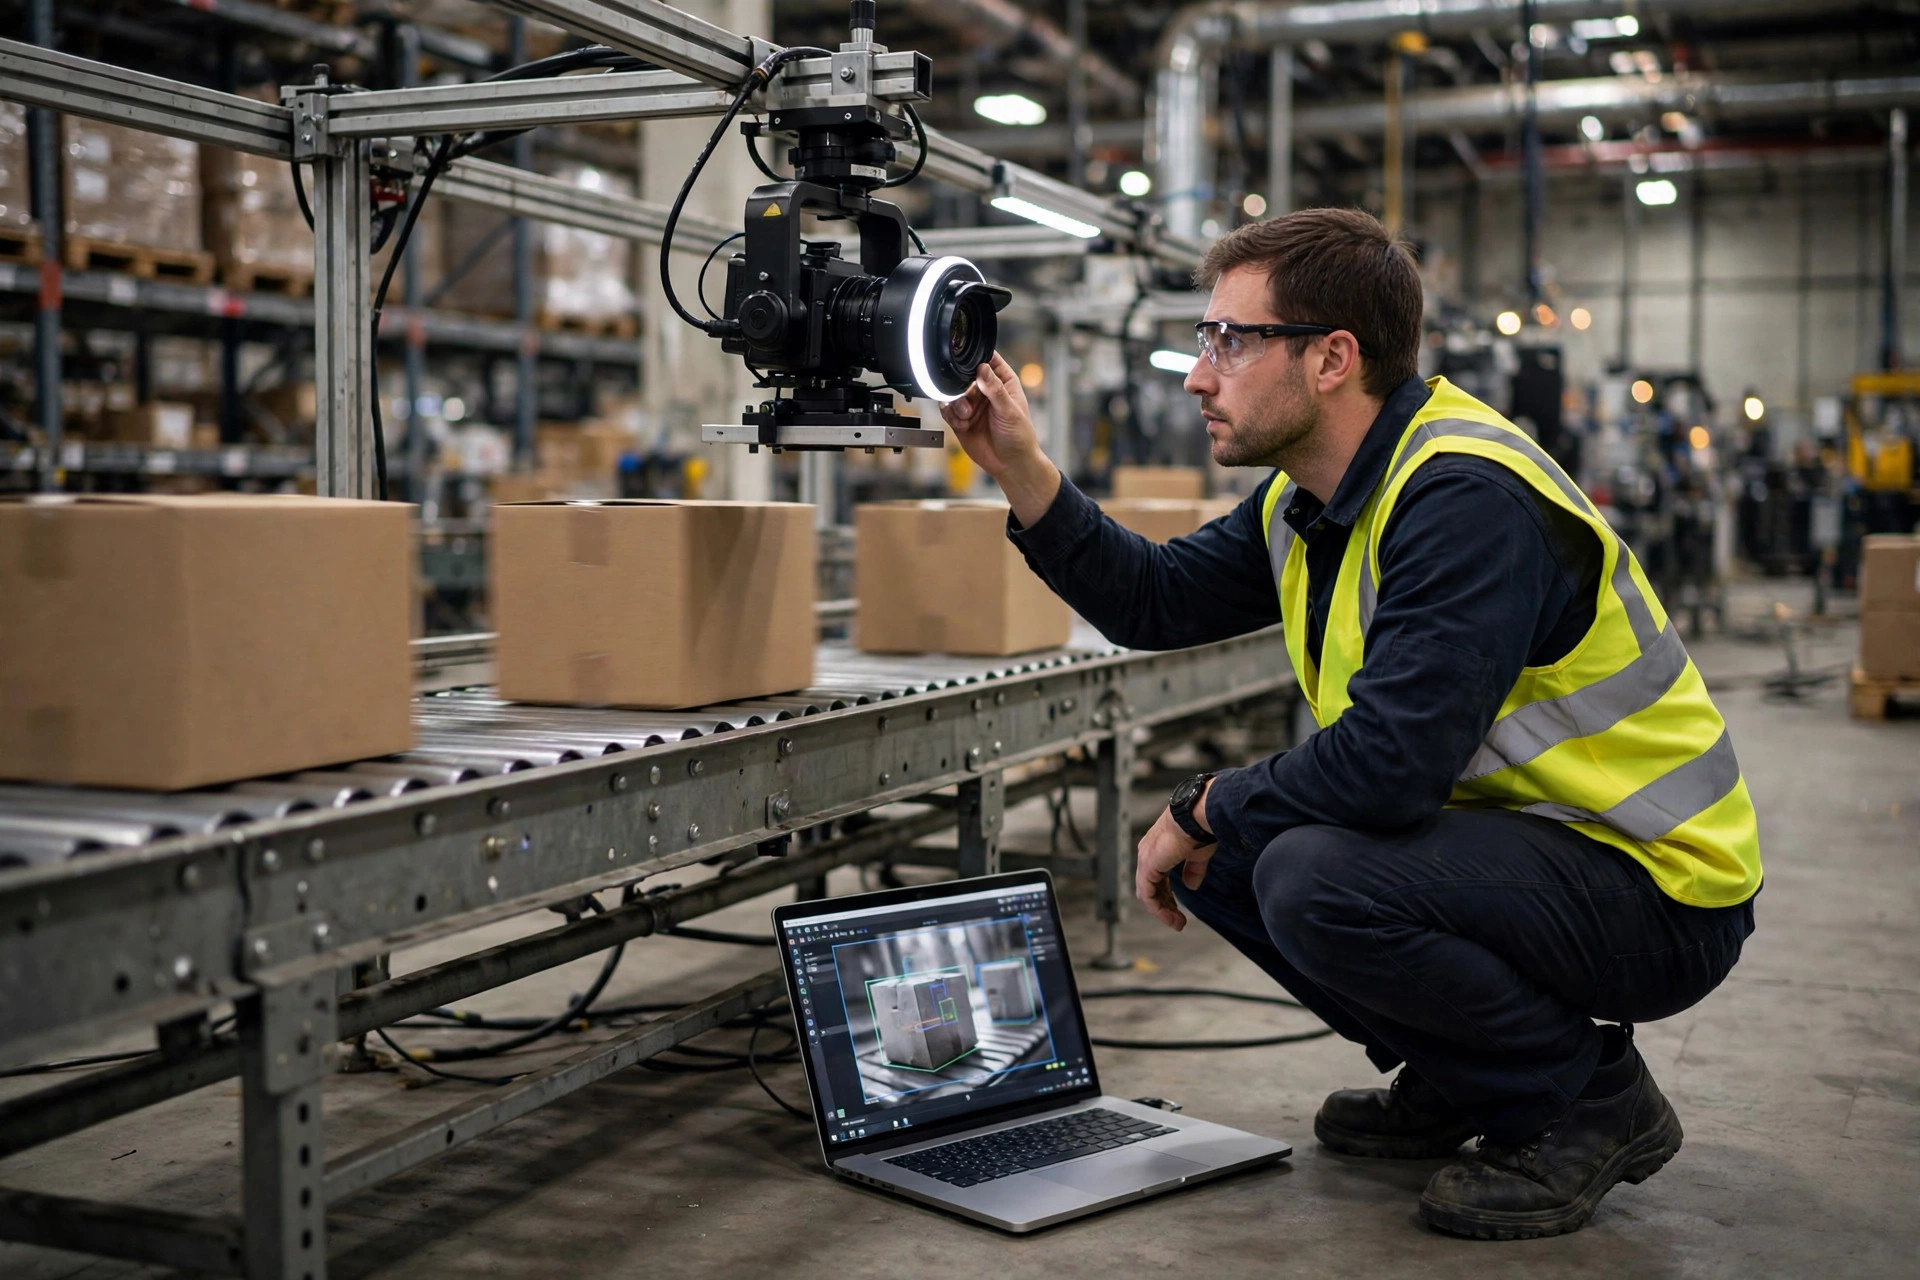
第二类,是降本立竿见影的流程自动化,比如 AMR 车队调度优化、入库单证的智能识别。这类项目不谈宏大叙事,算账方式直接:省下的人工小时、少走的空驶里程、单证处理时效的提升,都能在 12 个月内换算成钱。MMH 调查里"用自动化降低人力需求"的投资意向上升,与这一类项目的扩张是同一逻辑。需要说明的是,这里讲的是"自动化+算法优化"的组合,而不是纯粹买设备——设备的钱另有科目,AI 预算掏的是让设备更聪明的部分。
第三类,是数据基建:主数据治理、数据湖、跨系统的数据可观测性。这类最不起眼,也最容易被砍,但 它反而可能成为 AI 预算里的刚性支出。依据来自 MHI 报告的一句关键判断:很多企业在先进的数据采集系统和点解决方案上已经投了不少,但仍然苦于"无法分析这些数据、无法把它放进更大的上下文、无法提取出真正可用的洞见"。报告给出的三大建议里,第一条就是"统一、准确的数据"。没有这一步,前两类项目的复制都会撞墙。
两个从公开口径里读出的行业观察
观察一,来自 2025 年 3 月发布的 MHI/德勤调查(美国供应链从业者样本):45% 的受访企业计划在未来三年内购买 AMR、自动化立体库和机器人设备。这是一个"从试点到采购"的信号——如果说 2023~2024 年的仓库 AI 大多停留在软件 POC,那么到 2027 年预算周期,设备侧的钱也在跟进。这意味着 AI 预算的规划不能只看软件科目,必须和自动化设备的资本开支同频:视觉质检的相机、AMR 的调度算法、立体库的数字孪生,软硬件是一笔账。
观察二,来自 2026 年初 Modern Materials Handling 的读者调查:在仍然推进投资的企业里,59% 的支出流向 WMS 等技术信息系统,明显高于流向自动化技术的 41%。软件投入走在硬件前面,这个顺序值得玩味——它说明企业的钱正在优先投向"看不见的数据工作":系统升级、接口打通、KPI 数据采集。该调查也明确提到"用自动化采集关键绩效数据、再由 AI 从中挖掘价值"的趋势正在形成。换句话说,数据基建这笔钱,其实已经在发生了,只是很多企业还没有把它单独列成一个预算科目,2027 年它会被正式摆上台面。
一个可供参考的预算分配框架
基于以上归因,一个可供讨论的仓库 AI 预算分配框架大致如下:50% 投向已验证项目的规模化复制(风险最低、回报最确定);30% 投向降本型流程自动化(以 12 个月回本期为筛选线);20% 投向数据基建(主数据治理、数据湖、接口标准化)。
必须强调,这个 5:3:2 只是一个启发式框架,不是基于任何公开调研的统计结果。企业真实的比例应该跟着自己的数字化基线走:WMS 数据质量差的企业,数据基建的占比要往上加;已经跑通两个以上 AI 场景的企业,复制的占比可以更高。框架的价值在于提供一个讨论起点,而不是一个标准答案。
一个反常识的判断
如果只看明年仓库 AI 预算的流向做判断,一个反常识的结论是:这一轮预算最大的赢家,可能不是算法公司,而是帮仓库把数据理顺的服务商。
逻辑链是完整的:MHI 报告显示,供应链企业的 AI 采用率正在从 28% 向 82%(五年口径)爬坡,钱在进来;但同一份报告也承认,企业最大的痛点不是缺算法,而是数据散、脏、接不上。算法公司卖的是"能力",而数据治理、系统集成、主数据服务商卖的是"让 AI 能用"的前提。在预算审批的语境里,"前提"往往比"能力"更容易过会,因为前者解决的是已经发生的痛,后者承诺的是未来的甜。
当然,这个判断有一个时间边界:它成立于明年这个"从试点转向复制"的窗口期。如果到 2028~2029 年,多数企业的数据基建补完,预算的重心自然会重新向算法与智能体倾斜。
留给 2027 年底的三个问题
与其现在下结论,不如把三个问题留到 2027 年底再回看:第一,MHI 口径里 82% 的五年采用率,是会提前兑现,还是会被现实打折?第二,数据基建这笔钱的 ROI,行业能不能找到一个公认的算法?第三,当 AMR 调度和补货决策都交给算法之后,仓库里的人,到底在管什么?
这三个问题的答案,会决定 2028 年的预算流向。而 2027 年的预算,从今天的数据看,大概率会先流向能复制的、能算账的,以及——能让数据先变干净的项目。
作者:陈博士|供应链行业研究员