2026仓库AI复盘如果只能用一句话概括,那就是:这一年,仓库AI的讨论第一次从"要不要上"变成了"上了之后到底回没回本"。年初的行业峰会上,厂商还在讲大模型和类人形机器人;到了年中,真正掏钱的人开始问同一个问题——去年签的合同,今年账算得过来吗?
2026仓库AI复盘:先看一组渗透率数字
MHI与德勤2025年年度行业报告:供应链AI"在用"比例28%,另有54%计划五年内用上,2029年合计82%。2026年MHI报告切面更细:500多位供应链高管中,27%用AI做运营决策自动化,33%用于需求预测和库存优化,30%用于预测性维护。
另一组数据值得对照:MHI等机构2025年联合研究显示,48%的受访企业设施在用机器人(三年前为23%),64%采用了机器人即服务或软件即服务付费模式。硬件在进场,付费方式也在变化。
市场规模:Interact Analysis研究显示,全球仓库自动化市场从2020年296亿美元增至2025年690亿美元;移动机器人部署站点从2020年底9000多个增至2025年底预计超53000个。
但DHL《Insight 2030》调研泼了冷水:73%高管预计五年内更依赖AI,68%预计更依赖机器人,可真正部署仓内机器人的只有44%,"完全满意"的只有34%。
渗透率在翻倍,满意度只有三分之一。分化,就藏在这组数字的裂缝里。
2026仓库AI复盘之回本一侧:三个拿出证据的项目
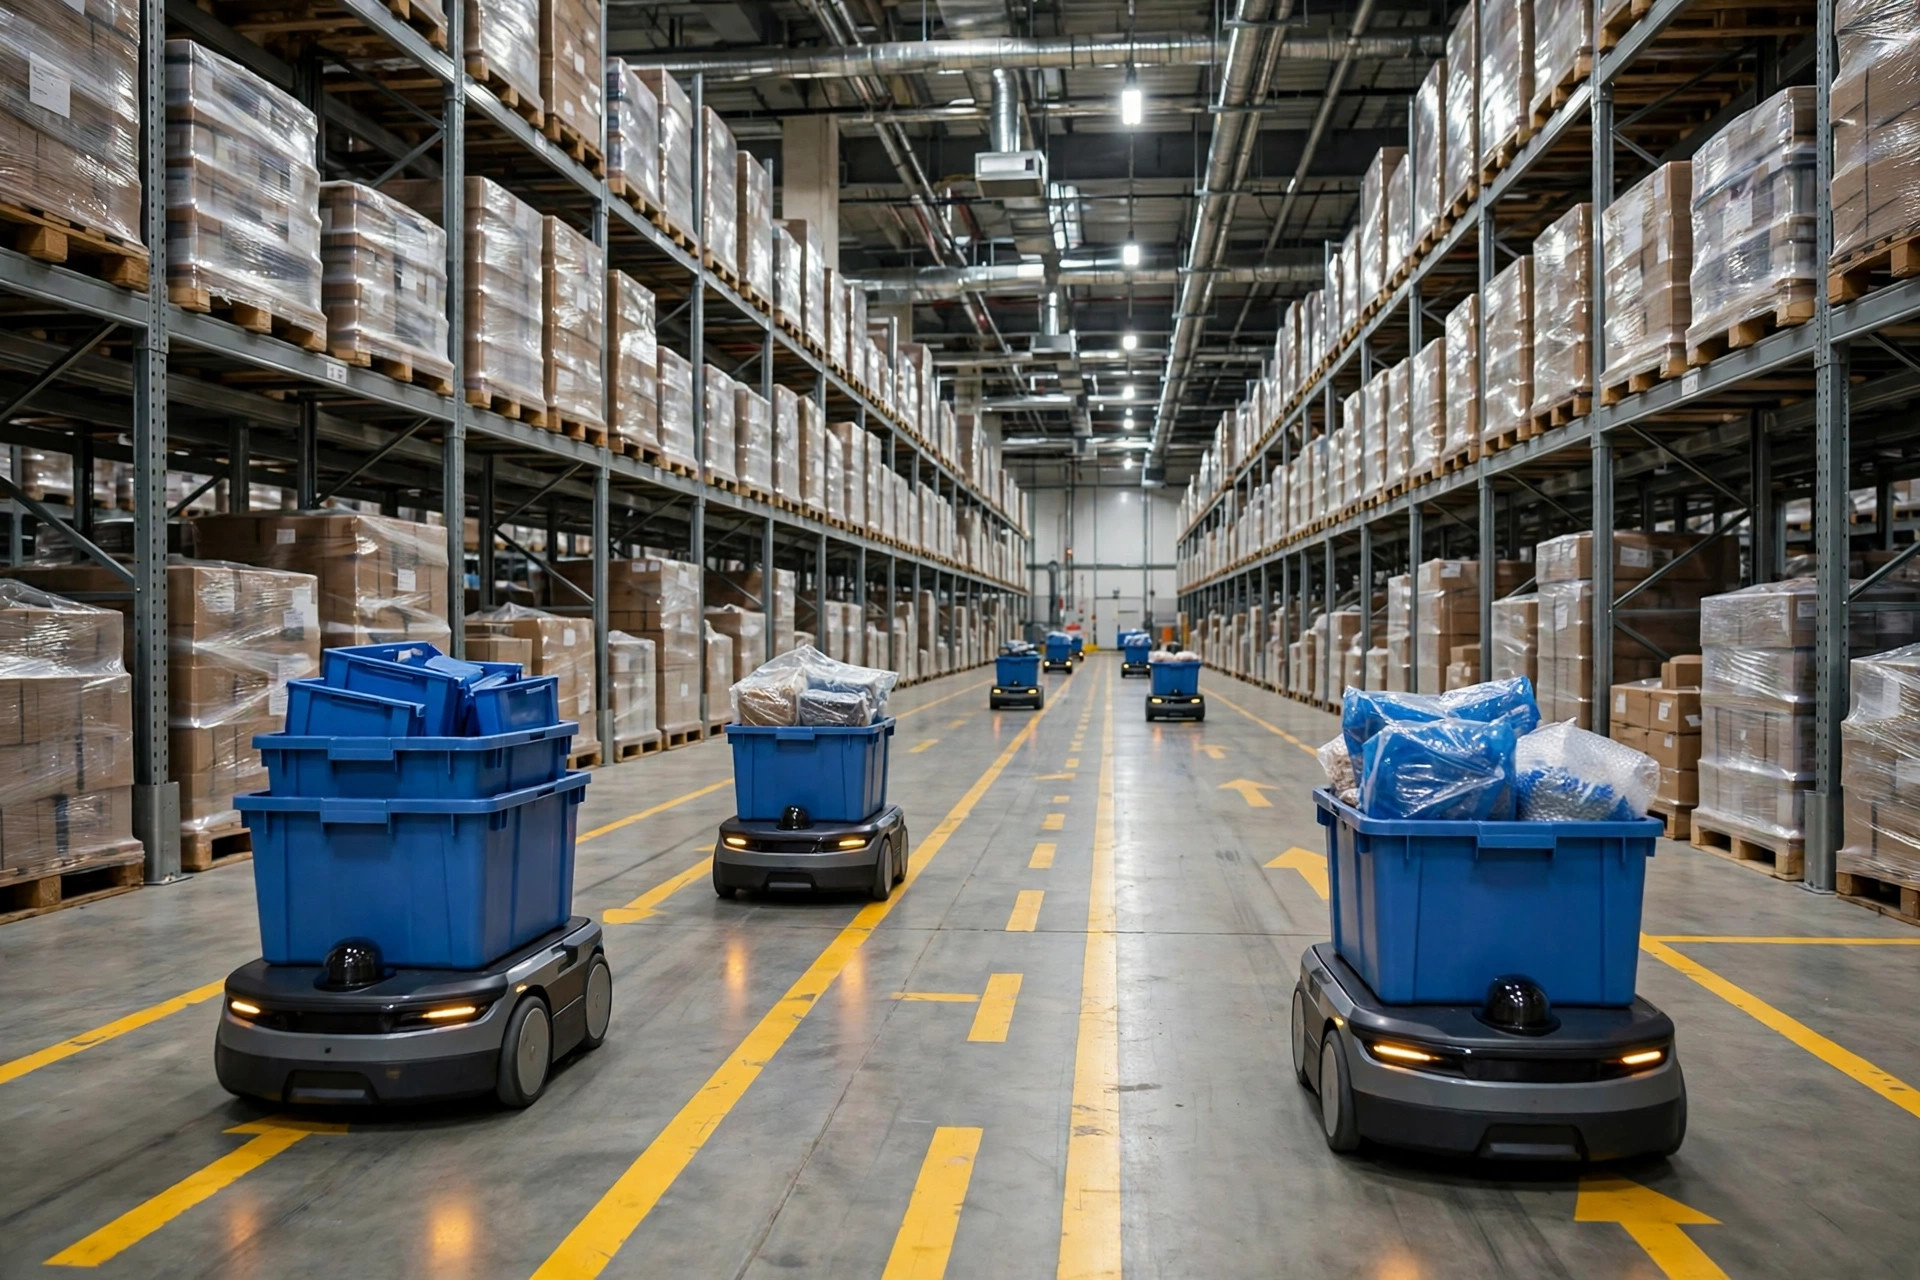
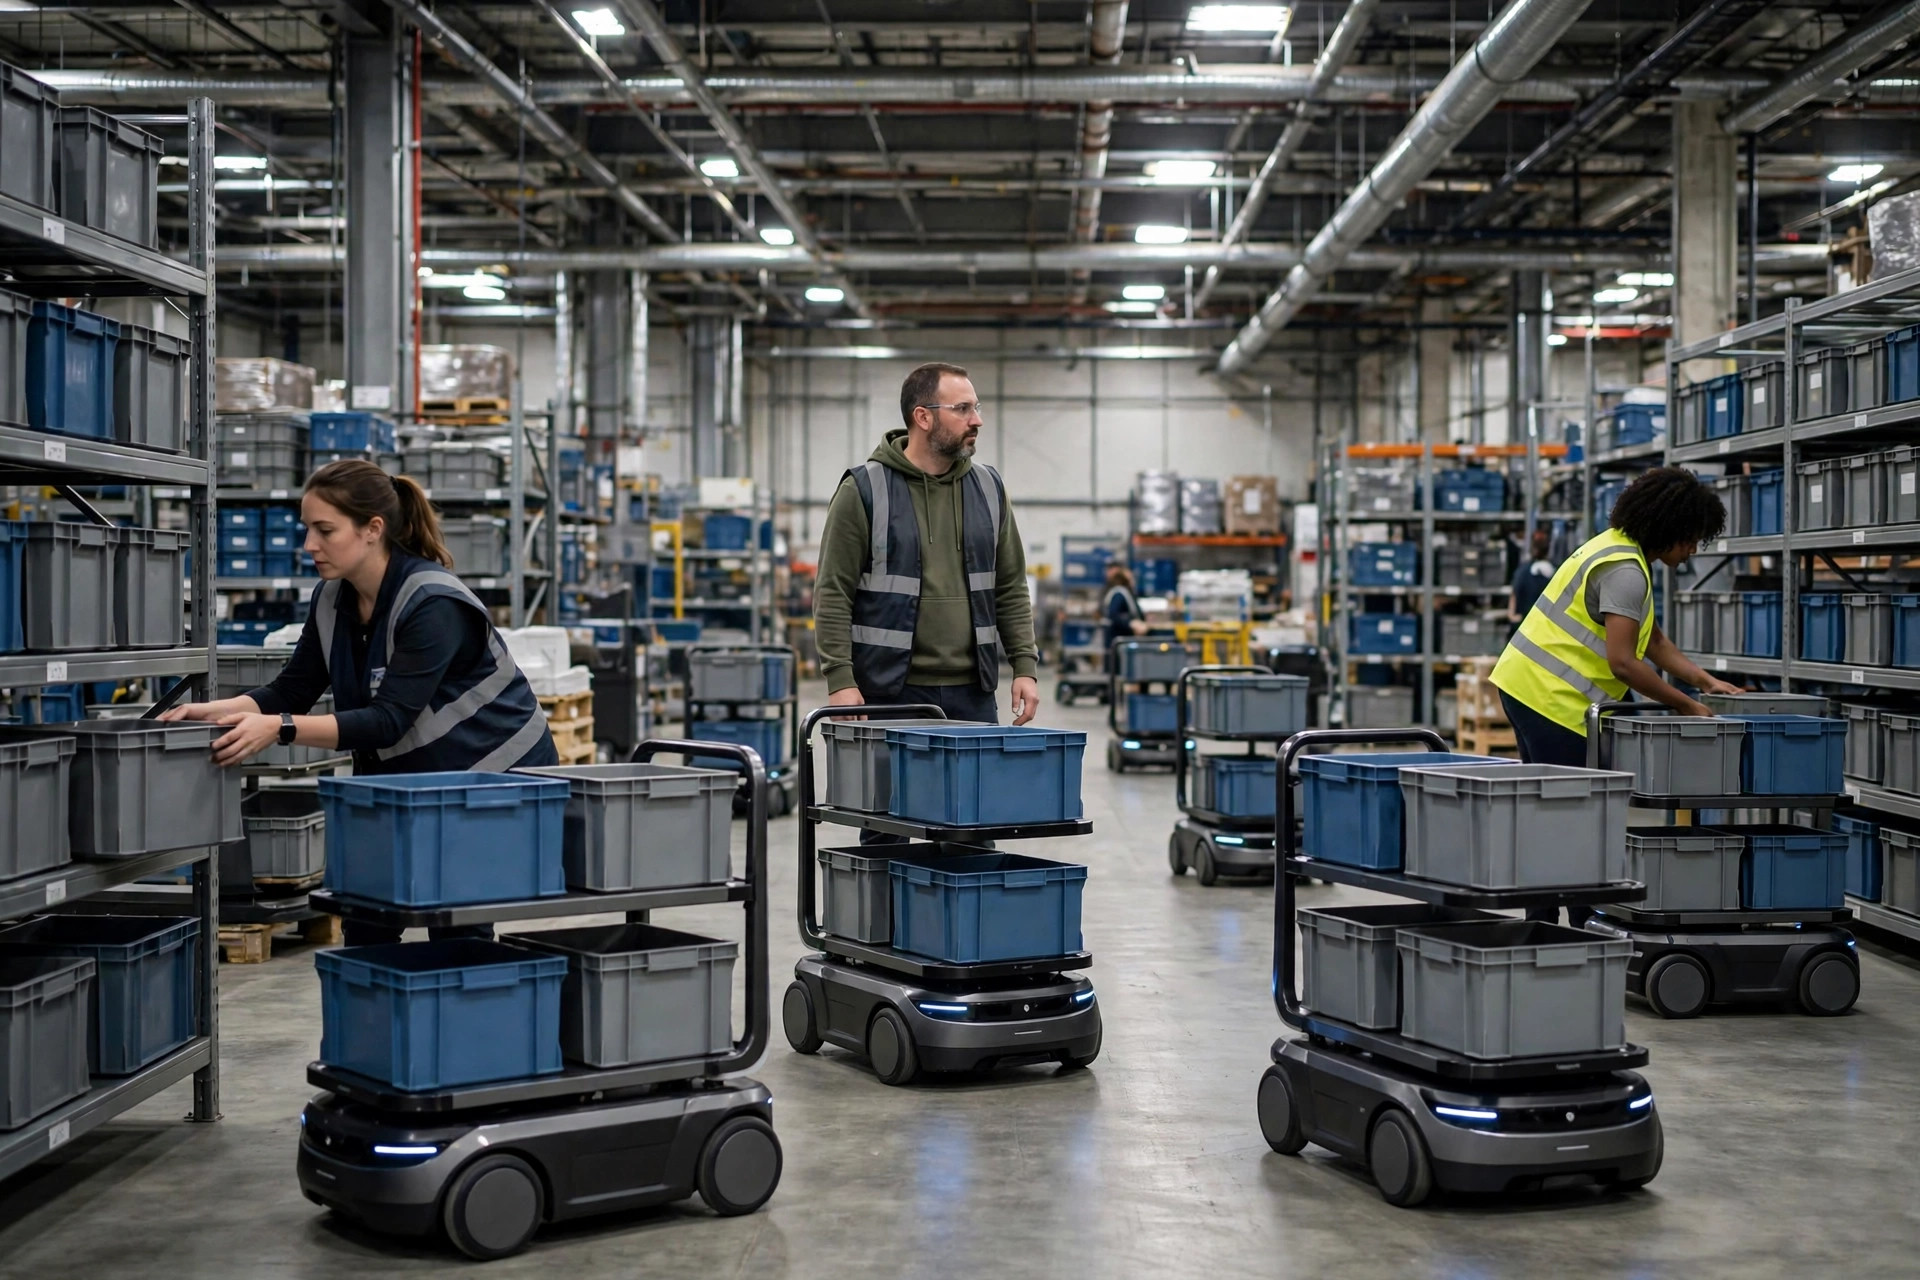
第一个证据来自DHL与Locus。 双方2017年开始合作。2026年3月,DHL宣布其Locus AMR车队完成第10亿次拣选——数千台机器人在40多个DHL设施协同作业,覆盖电商、零售到医疗物流。公开数字:单位小时拣选量提升30~180%,新员工培训时间下降80%。DHL供应链数字化副总裁Brian Gaunt强调的不是机器人本身,而是"软件与数据准备度"。Locus公司层面同期已有2.2万台机器人、累计85亿次拣选(Interact Analysis移动机器人市场报告),DHL的10亿次只是其中一块拼图。
第二个证据来自亚马逊的Sequoia。 这套AI入库编排系统2023年10月在休斯敦上线,2024年9月进驻路易斯安那州什里夫波特310万平方英尺的新仓。亚马逊公开:Sequoia让库存识别与入库快75%,订单处理时间降25%。截至2025年,亚马逊全网机器人超75万台,支撑75%以上订单。CEO安迪·贾西在2月财报电话会上称公司"已从机器人创新中获得可观价值"。Sequoia没替代任何人,它干的是把库存"容器化"再精准编排——最不性感的环节。
第三个证据是反例:Berkshire Grey。 该公司2021年7月SPAC上市,企业价值22亿美元,账上5.07亿美元现金、零负债(SEC申报文件),客户包括沃尔玛、Target和FedEx,技术路线不差。2024年软银以约3.75亿美元现金(每股1.30美元)将其收购私有化。同一家公司、同样技术,三年估值缩水超八成。问题不在技术而在商业模式:重资产全栈式AI方案,2026年依然没跑通回本模型。
把回本和烧钱放在一起看,格局就清楚了:
| 场景 | 2026年公开证据 | 成本结构 | 回本逻辑 / 烧钱点 |
|---|---|---|---|
| AMR人机协同拣选(DHL×Locus) | 10亿次拣选;单位小时拣选量提升30~180%;培训时间下降80% | RaaS轻资产,按需扩容 | 回本:替换的是"走路"不是"人",旺季可加车 |
| AI入库编排(亚马逊Sequoia) | 入库快75%;订单处理时间下降25% | 自研+规模摊薄 | 回本:把AI嵌进流程,不是单点设备 |
| AI分拣臂与视觉分拣 | 75万台机器人支撑75%以上订单 | 规模摊薄 | 回本:高重复动作,7×24不停机 |
| 需求预测与库存优化 | MHI 2026:33%在用,为各场景最高 | 纯软件 | 逻辑成立,但效果完全取决于数据质量 |
| 智能体AI(Agentic AI)自主运营决策 | MHI 2026:仅27% | 纯软件 | 烧钱:还处在"敢不敢把决策权交出去"的阶段 |
| 全栈重资产机器人方案 | 22亿美元估值→3.75亿美元被收购 | 重资本开支+长交付周期 | 烧钱:技术不差,商业模式没跑通 |
| 类人形机器人 | DHL趋势雷达8.0列为长期趋势 | 高 | 烧钱:2026年没有回本证据 |
这里有一个反常识的判断,2026年的数据基本把它坐实了:回本最快的仓库AI,往往是名字里最不带"AI"的那个。 拣选协同、入库编排、分拣臂,干的都是减少无效行走、容器化、识别分拣这类"脏活累活";而名字最响的智能体AI自主决策和类人形机器人,2026年还在烧钱验证。MHI 2026的数据把这句话翻译成了数字:只有27%的企业敢让AI做运营决策,而DHL一家就交出了10亿次拣选。
归因:分化的三个变量
第一个变量是劳动力结构。 DHL数字化转型全球负责人Tim Tetzlaff在接受CNBC采访时说得很直白:分销中心的选址"通常很难找到额外的劳动力,甚至很难找到地方建仓库"。自动化的第一推动力不是"人太贵",而是"招不到人"。凡是替换"招不到的人"的项目,回本都快;凡是替换"已经有的人"的项目,都要算细账。
第二个变量是数据基础。 DHL《Insight 2030》有个细节:91%受访企业WMS近五年内升级过,但劳动力管理系统(LMS)只有一半多在用,报告称这"可能限制了优化稀缺劳动力资源的能力"。结合Gaunt强调的"软件与数据准备度",2026年回本分水岭很清晰:不是"模型多先进",而是"有没有连续可用的运营数据"。
第三个变量是付费模式。 64%企业采用RaaS或SaaS(MHI 2025年研究),机器人从一次性资本开支变成按月付费的运营开支。2026年软银与Symbotic成立GreenBox合资公司、签下约75亿美元客户合同,瞄准"仓库即服务"市场。回本的算法变了:从"几年回本"变成"每个月划不划算"。
趋势判断:2027~2029年的三条时间线
根据DHL 2026年10月发布的Logistics Trend Radar 8.0,智能体AI被列为最重要的新兴趋势之一——AI正在从"辅助人"转向"自主行动",DHL称之为"进入自主与物理AI时代"。但2026年的数据给这个趋势加了一个约束条件:只有34%的企业对现有机器人"完全满意",只有27%敢让AI做运营决策。所以2027~2028年的主战场,可能不是更聪明的模型,而是"敢不敢把决策权交出去"的信任建设。
第二条时间线关于硬件:移动机器人部署站点2025年底将超53000个,硬件继续铺,价值向软件和服务转移。
第三条时间线关于普及:MHI与德勤预测2029年82%的企业用上AI,但"用上"不等于"回本",2026年揭示的分化大概率延续到2029年。
2026仓库AI复盘到此,留一个开放式问题:如果这一年最大的教训是"数据先行、流程先行",那么2027年最先回本的AI,会不会恰恰是那个帮你把数据理干净、把流程跑顺的"无聊AI"?下半场属于最聪明的模型,还是最有耐心的运营者?
作者:陈博士|供应链行业研究员