청구서부터 시작하자. 연간 임대료, 인건비, 설비 감가상각으로 수천만 규모를 짊어진 창고는 단 하룻밤의 나쁜 일로 수십만 규모의 손실을 볼 수 있다. 정전으로 냉장실이 따뜻해지거나, 핵심 기계가 고장 나 주문이 며칠간 멈추는 것이다. 창고 보험 특약과 추가 보장은 살 때는 비용으로 보인다. 사고가 터졌는데 아무도 비용을 내주지 않을 때는 사라진 바닥처럼 보인다. 문제는 추가 보장을 일반적으로 살 것인가가 아니다. 어느 것이 제값을 하고, 어느 것이 해마다 조용히 돈을 낭비하는가이다.
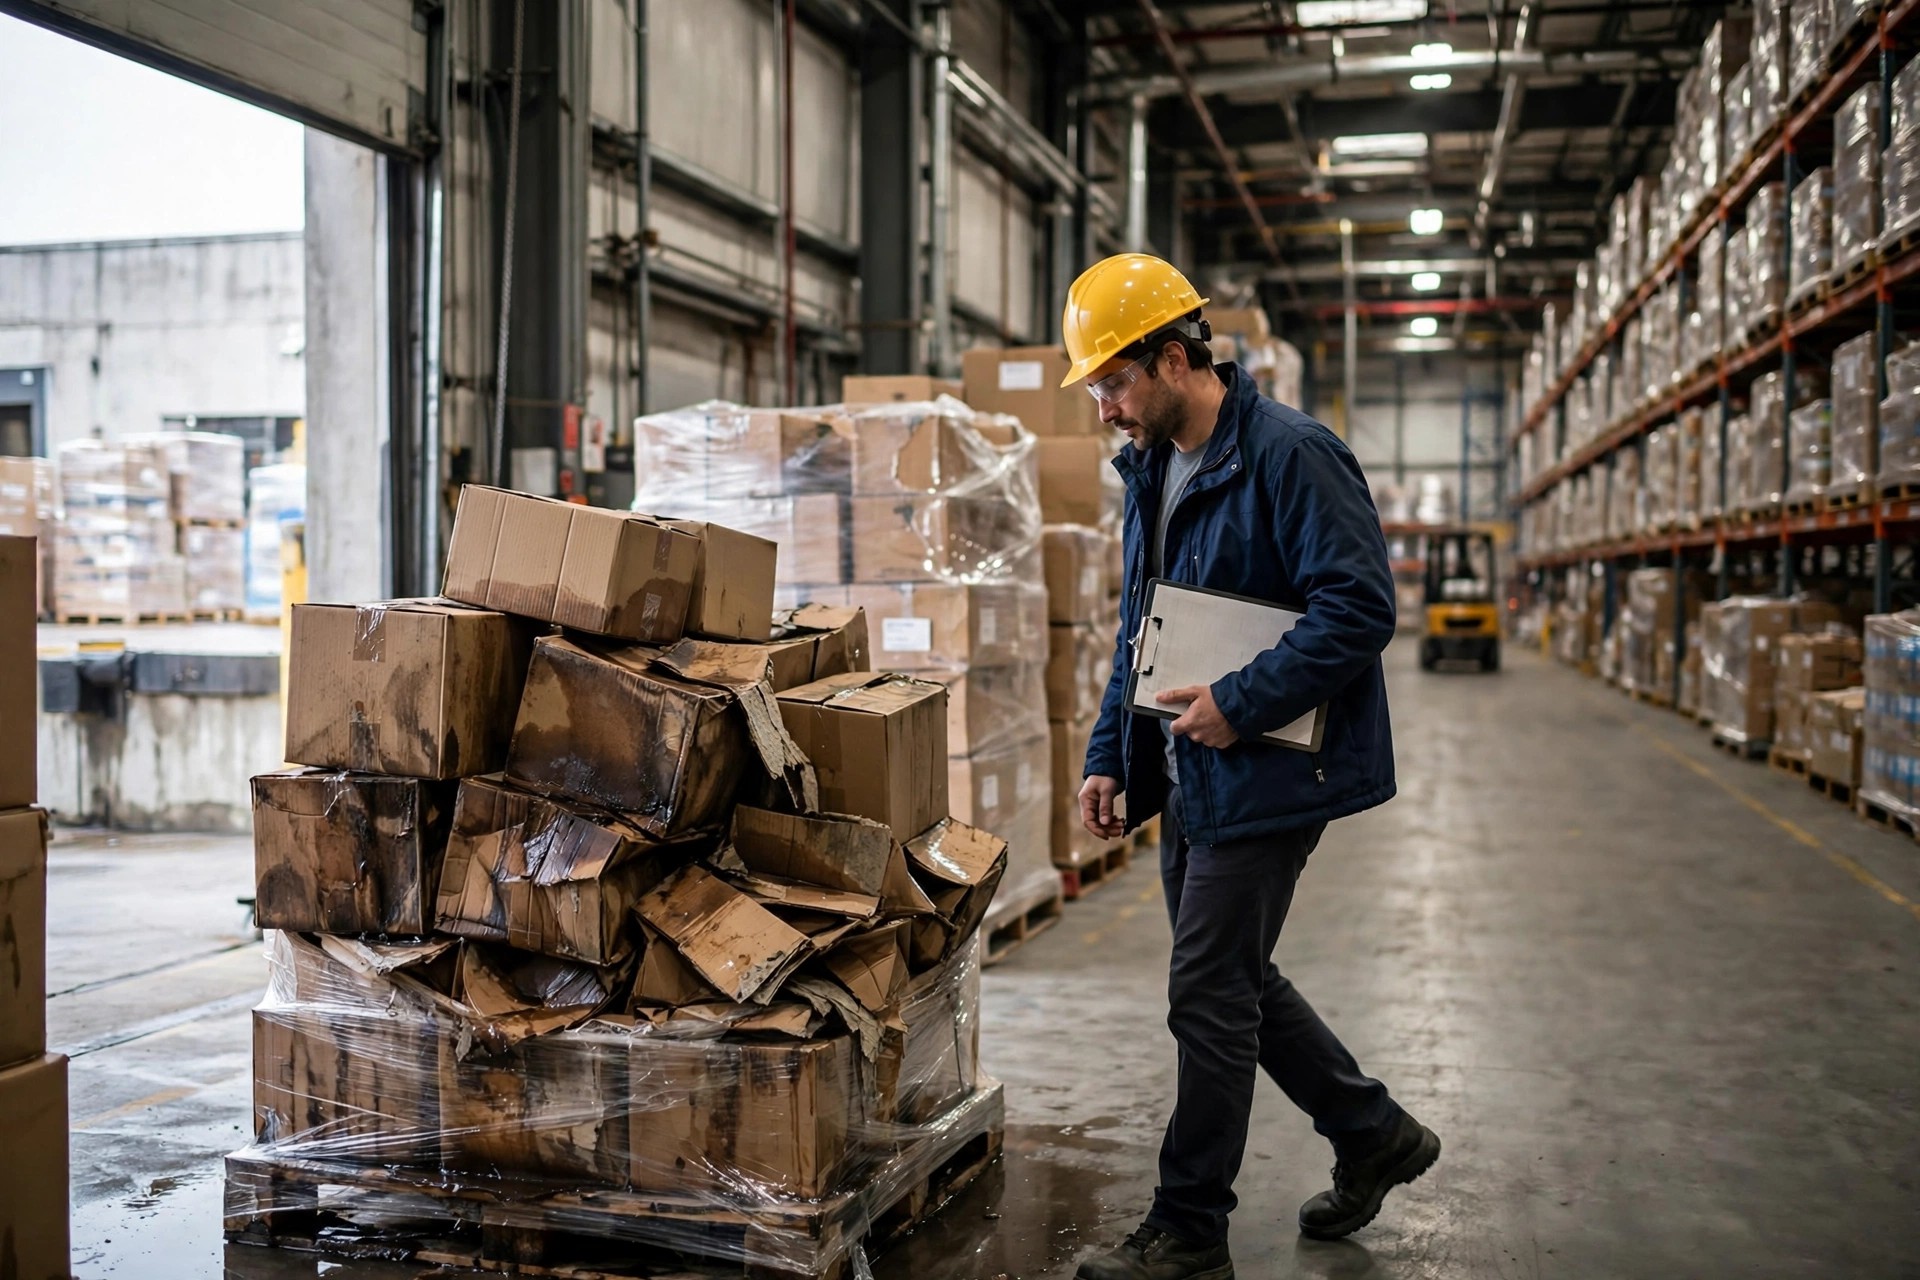
나는 두 가지 실수를 모두 가까이서 봤다. 미국 중서부에서 식품 유통 창고가 여름 밤에 정전됐다. 예비 발전기는 두 시간도 버티지 못했고, 냉장실 온도는 올라갔으며, 아침이 되자 온도 민감 상품 한 배치는 기준대로 출하할 수 없게 됐다. 기본 보험은 상품 손실의 일부를 보상했지만, 정전으로 인한 부패와 이틀간의 가동 중단은 기본 약관 밖에 있었다. 맞는 특약이 한 번도 추가되지 않았기 때문이다. 고객 클레임과 잃은 거래처가 부패한 상품 자체보다 더 큰 비용이 됐다. 해안 항만 창고에서는 자동 분류 라인의 주 모터가 고장 나 라인이 거의 나흘간 멈췄다. 임시 수작업 분류는 정상 인건비의 몇 배가 들었고, 두 대형 고객은 납기 약속을 지키지 못하자 주문을 다른 곳으로 옮겼다. 설비 수리는 부분적으로 보상됐다. 사업 중단 손실은 보상되지 않았다. 보험료를 아끼려고 그 특약을 빼먹었기 때문이다.
창고 보험 특약의 비용 구조: 보험료, 자기부담금, 한도
가격을 논하기 전에 모든 특약을 세 숫자로 쪼개자. 연간 보험료, 사고 후 먼저 본인이 부담하는 자기부담금, 그리고 보험사가 지급하는 상한인 지급 한도이다. 보험료만으로는 이야기의 절반만 알 수 있다. 자기부담금이 너무 높으면 특약은 장식이 된다. 작은 사고는 전부 장부에 남기 때문이다. 한도가 너무 낮으면 큰 손실이 중간에서 잘리고 나머지는 본인 몫이 된다. 특정 보험료나 한도 수치는 보험사의 최신 견적에 따른 것으로 여겨라. 위치, 상품 가치, 설비 연식이 견적을 크게 움직이고, 다른 창고의 보험이 너의 가격이 아니다.
나의 방법은 기계적이며, 그것이 창고 보험 특약과 추가 보장을 제대로 다루는 규율이다. 각 후보 특약을 한 행씩 나열하고 보험료 범위, 자기부담금, 한도, 보장 사고 유형을 적은 뒤 3년간의 사고 기록과 대조한다. 3년간 한 번도 일어나지 않은 위험은 보험이 아니라 관찰 목록에 올린다. 한 번 일어나서 그 특약의 3년 치 보험료보다 더 큰 비용이 든 위험은 구매 목록 맨 위에 올린다. 보험은 확률 사업이다. 느낌으로 특약을 사는 것은 헛되이 돈을 쓰는 가장 빠른 방법이다.
정전, 설비 고장, 파업: 창고 보험 특약 비교
| 특약 | 사면 돈을 낭비하는 경우 | 빼먹으면 아픈 경우 | 판단 규칙 |
|---|---|---|---|
| 정전 부패 | 건화물만 있고 온도 민감 재고가 없음 | 냉장 보관이나 식품 및 의약품으로, 몇 시간의 정전이 부패를 의미함 | 온도 관리 재고가 있으면 우선순위가 됨 |
| 설비 고장 | 새 설비, 공급업체의 완전한 유지보수, 수작업 대체가 가능함 | 고도로 자동화되어 하루 가동 중단이 납기 약속을 깨뜨림 | 가동 중단 비용이 보험료 범위를 초과할 때 구매 |
| 사업 중단 | 주문이 미뤄질 수 있고 고객이 지연을 용인함 | 엄격한 납기 계약으로 가동 중단이 위약금을 유발함 | 창고 규모가 아니라 계약 위약금으로 판단 |
| 파업 및 소요 | 노사 관계가 안정적이고 지역 파업 이력이 없음 | 항만 지역이나 파업 이력이 있는 지역 | 두려움이 아니라 지역 사고 빈도로 판단 |
가장 자주 헛되이 사는 특약은 파업 보장이다. 그 단어 하나만으로 구매자가 겁을 먹고 추가한다. 수년간 관련 사고가 없는 지역에서도 그렇다. 그래서 보험료는 매년 내지만 한 번도 쓰이지 않는다. 그 돈은 낭비다. 가장 자주 과소평가되는 특약은 정전 부패이다. 창고들은 예비 발전기가 있으면 문제가 해결된다고 가정하지만, 발전기 가동 시간, 전환 신뢰성, 연료 비축량은 모두 변수이다. 밤새 버티지 못하는 발전기라면 정전 보장은 선택이 아니라 필수이다.
창고 보험 특약의 진짜 지렛대: 자기부담금과 한도가 보험료보다 중요하다
직관에 반하는 점은 여기 있다. 보험료를 줄이는 가장 좋은 방법은 종종 특약을 빼는 것이 아니라 자기부담금과 한도를 제대로 정하는 것이다. 자기부담금을 올리면 보통 보험료가 내려가지만 작은 사고는 전부 본인 부담이 된다. 자기부담금을 너무 낮게 잡으면 매년 보험료가 오르고, 작은 청구를 하면 다음 해 보험료가 또 오를 수 있다. 나의 규칙은 자기부담금을 창고가 고통 없이 흡수할 수 있는 금액 근처로 정하고, 한도를 단일 사고 최악의 손실 근처로 정하는 것이다. 이 두 숫자만 맞으면 보험료는 보통 합리적인 범위에 들어간다.
두 번째 지렛대는 사고 기록 자체이다. 정전, 고장, 가동 중단의 3년치 표를 들고 견적 대화에 임하라. 보험사는 보증이 아니라 데이터에 반응한다. 완전한 기록은 맨 보증으로는 절대 얻을 수 없는 협상 여지를 만든다. 서명 전에 한 가지 더 확인해야 한다. 특약 문구를 한 줄씩 읽는 것이다. 정전 특약은 전력망 고장과 자사 설비 고장을 모두 보장하는가. 사업 중단은 가동 중단 첫날부터 시작하는가, 아니면 대기 기간 이후인가. 이런 세부 사항이 청구가 지급되는지를 결정하고, 청구 도중에 제외 조항을 발견하는 것은 가장 비싼 배움이다.
계산 가능한 결론은 이것이며, 창고 보험 특약과 추가 보장을 체크리스트가 아니라 구매 결정으로 요약한다. 각 후보 특약마다 3년 치 보험료와 단일 사고의 자기 부담 손실을 비교하라. 비율이 1보다 낮으면 먼저 사고, 1을 크게 웃돌면 관찰 목록이다. 자기부담금은 창고가 한 번의 사고로 흡수할 수 있는 금액으로 정하고, 한도는 단일 사고 최악의 손실로 정한다. 실제 수치에는 보험사의 최신 견적을 쓰고, 표를 만든 뒤에야 서명한다. 그것이 추가 보장을 제대로 사는 것이다.
Lao Zhou, 물류 비용 분석가 지음
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.