2023년 겨울 남부 캘리포니아를 강타한 대기천 폭풍 때, 샌버너디노 산업단지의 한 소규모 생활용품 유통업체는 하역 도크에서 물이 발목 높이까지 차오르는 것을 지켜봐야 했습니다. 꼬박 3일간 출하가 완전히 멈췄습니다——젖은 랙 아래 멈춰 선 지게차, 절반이 흠뻑 젖은 박스, 단지로 트럭 보내기를 거부하는 택배사들. 물이 마침내 빠지고 임대인과 마주 앉아 정리하자 진실이 드러났습니다: 계약 전에 "어떤 지도"를 본 사람이 아무도 없었다는 것입니다.
업계 사람들에게 이 이야기를 하면 반응은 늘 같습니다. "홍수 지도가 있다고요?" 우리는 평방피트당 임대료, 층고, 도크 도어, 항구까지의 거리에 집착하면서도, FEMA 지도에 주소를 입력해 들여다보는 사람은 아무도 없습니다. 그 지도는 무료로 공개되어 있고, 확인하는 데 10분도 걸리지 않습니다. 이를 건너뛰면 이중 타격을 받습니다: 예산에 잡지 않았던 보험료와, 협상하지 않았던 가동 중단입니다.
10분이면 확인할 수 있는 지도
FEMA는 msc.fema.gov에서 Flood Map Service Center를 운영합니다. 무료입니다. 창고 주소를 입력하면 해당 필지의 Flood Insurance Rate Map(FIRM)이 표시됩니다. 읽어야 할 것은 두 가지뿐입니다.
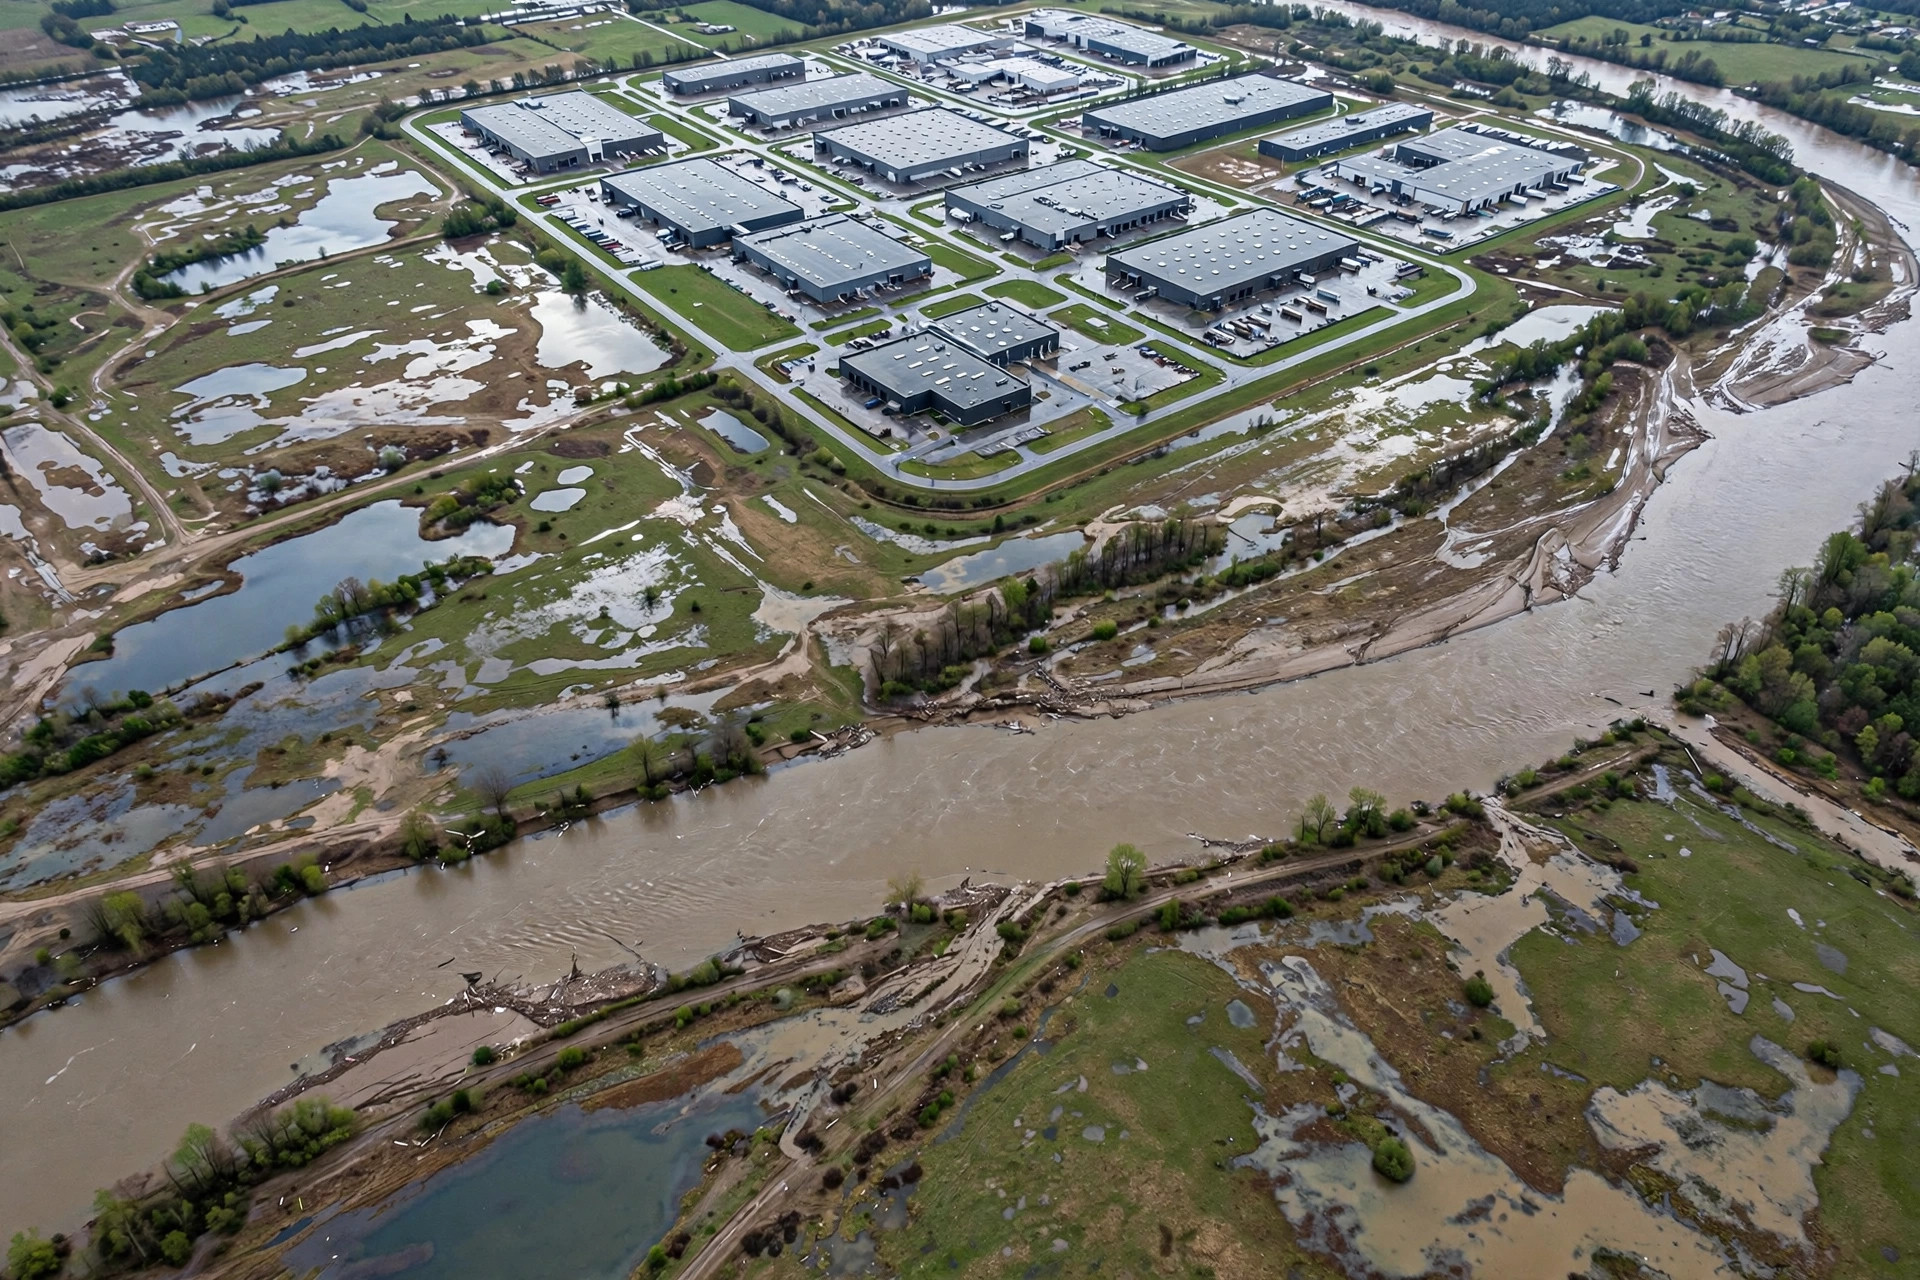
첫째, 구역입니다. Zone A와 Zone AE는 고위험 지역으로, 공식 정의는 연간 1%의 홍수 확률, 이른바 "100년 홍수" 범람원입니다. 1%를 가볍게 보지 마십시오. 30년 모기지 기간으로 보면 최소 한 번은 침수될 확률이 26%입니다. 반면 Zone X는 중저위험 지역입니다. 둘째, Base Flood Elevation(BFE, 기준 홍수 수위)——대략 "100년 홍수"의 물이 얼마나 높이 차오를 것으로 예상되는지입니다. 보험료 산정의 모든 것은 이 지도에서 시작됩니다.
중개업자는 현장 투어에서 이 이야기를 꺼내지 않습니다. 많은 임대인은 직접 확인해 본 적이 없거나, 확인하고도 언급하지 않기로 했습니다. 그러니 이것은 여러분의 몫입니다. 주소를 입력하고, 보고서를 다운로드하고, 스크린샷을 저장하십시오. 이것이 이후 모든 협상——임대인과의, 그리고 보험 브로커와의——에서 여러분의 첫 협상 카드가 됩니다.
홍수 보험 계산: 누가 내고, 얼마인가
먼저 엄격한 규칙부터 시작하겠습니다. 부동산이 Special Flood Hazard Area(SFHA, 특별 홍수 위험 구역)에 있고 소유자가 연방 관련 대출을 받고 있다면——상업용 모기지의 대부분이 해당합니다——연방법에 따라 홍수 보험이 의무입니다. 거부하면 대출 기관이 비싸게 부풀려진 강제 부보 커버리지를 구매해 청구할 수 있습니다. 유의: 이 의무 보험이 커버하는 것은 건물입니다. 여러분의 재고가 아닙니다. 랙이 아닙니다. 여러분 상품 1달러도 커버하지 않습니다.
임대인이 "홍수 보험은 이미 들어 있습니다"라고 하면 세 가지 질문을 하십시오. 첫째: 누구를 위한 보험입니까? 임대인의 보험이 커버하는 것은 건물 구조뿐입니다. 둘째: 얼마입니까? National Flood Insurance Program(NFIP, 미국 홍수 보험 제도)의 상업용 보험은 건물이 $500,000, 내용물이 $500,000에서 상한입니다. 진짜 창고에게는 그것으로 고층 랙 한 열도 못 채웁니다——초과분은 상업 시장에서 조달해야 하며, 그곳의 가격과 조건은 전혀 다른 세상입니다. 셋째: 가동 중단을 커버합니까? 사업 중단 보험은 기본적으로 홍수를 제외합니다. 별도 특약이 필요합니다.
그리고 자신의 상품에 대해서는 임대인의 보험을 기대하지 마십시오——그 보험은 원래 그 용도가 아닙니다. 대부분의 임차인은 비수기 평균이 아닌 피크 재고에 맞춰 설계된, 홍수 특약이 포함된 자체 상업 재산 보험이 필요합니다. 물은 여러분의 달력을 확인하지 않습니다. 여러 브로커에게서 견적을 받고, NFIP와 상업 엑세스 커버리지를 함께 견적받으십시오. 브로커 간 가격 차이는 놀라울 정도로 클 수 있습니다.
계약 전에 임대인에게 하나의 서류를 요구하십시오. Elevation Certificate(표고 증명서)입니다. 창고 1층이 Base Flood Elevation보다 위에 있는지 아래에 있는지를 기록하는 것으로, 이 한 가지 사실이 보험료 등급을 결정합니다. 기준선 위의 건물과 아래의 건물은 보험료가 몇 배씩 차이날 수 있습니다. 임대인이 제출하지 못한다면 그것이 모든 것을 말해줍니다——직접 측량사를 불러 만들십시오. 명확해지는 데는 수백 달러면 충분합니다.
직설적으로 말하겠습니다. 홍수 보험이 계약서에서 "나중에 해결할 일"로 되어 있다면, 그것은 절대 해결되지 않을 것입니다——물이 들이닥친 뒤에는 모든 것이 재난 요율로 청구됩니다. 보험료는 LOI(기본 합의서)에 서명하기 전에 총 점유 비용 계산에 포함시켜야지, 서명한 뒤가 아닙니다. 평방피트당 임대료만 비교하지 마십시오. 임대료가 약간 높은 Zone X 창고가, 연간 수만 달러의 홍수 보험료를 내는 Zone AE 건물보다 훨씬 싸게 먹힐 수 있습니다.
문서로 확보해야 할 계약 문구
협상할 때는 홍수 조항을 모호하게 두지 마십시오. 다음을 문서로 확보하십시오. 첫째: 홍수 보험을 누가 구매하는지, 최소 보상 한도는 얼마인지, 연 갱신 증명서는 누가 발급하는지. 둘째: 사업 중단 보험을 누가 부담하는지——홍수로 가동이 멈추면 임대인은 "불가항력" 뒤에 숨는 것을 좋아하므로, 홍수 관련 가동 중단 기간의 임대료 감면을 미리 명문화하십시오. 셋째: 불가항력 조항이 홍수 사태를 어떻게 정의하는지, 어느 시점에 임대료가 감액되고, 어느 시점에 조기 해지할 수 있는지. 넷째: 퇴거 시 홍수 피해를 누가 부담하는지, 원상 회복에 물에 젖은 바닥과 벽이 포함되는지.
이것이 협상을 망칠까 걱정하지 마십시오. 진짜 관계를 망치는 것은 물이 빠진 뒤의 책임 떠넘기기입니다.
이미 홍수 구역에 있다고요? 대응 매뉴얼
이미 계약했고 홍수 구역에 있다는 것을 이제야 알았다면, 당황하지 마십시오——아직 쓸 수 있는 수가 있습니다. msc.fema.gov에서 구역과 BFE를 확인하고, 임대인에게서 Elevation Certificate를 받아 둘 다 보험 브로커에게 가져가 견적을 받으십시오. 갱신 시즌까지 기다리지 마십시오. 물리적 측면에서는: 1층에서 상품을 위로 올리고, 물에 약한 SKU는 최하단에서 치우고, 문에 홍수 차단벽과 모래주머니를 배치하고, 폭풍 시즌 전에 단지의 배수와 펌프를 점검하십시오. 그리고 계약 문구 리스트를 손에 들고——갱신 때 한 줄씩 협상하십시오. 임대인이 모든 것을 들어주지는 않겠지만, 요구하지 않은 것은 절대 얻을 수 없습니다.
계약 전 홍수 체크리스트
순서대로 실행하고, 단계를 건너뛰지 마십시오:
- msc.fema.gov에서 주소를 조회하고, FIRM 구역을 확인하고, 스크린샷을 저장한다.
- Zone A 또는 AE에 해당하면 자문하라: 이 건물은 대체 불가능한가? Zone X 대안이 있으면 먼저 살펴보라.
- LOI에 서명하기 전에 임대인에게서 Elevation Certificate를 받아라——또는 직접 발주하라.
- 구역과 표고를 보험 브로커에게 가져간다. 홍수 보험과 사업 중단 보상을 모두 총비용에 반영한다.
- 다음을 계약서에 넣는다: 보험 구매자, 최소 보상액, 가동 중단 기간 임대료 감면, 불가항력 정의, 퇴거 시 피해 책임.
- 폭풍 시즌 전에: 홍수 차단벽, 모래주머니, 1층 상품 위로 이동, 배수 점검.
홍수 구역이 딜브레이커는 아닙니다. 하지만 보험 계산과 계약 문구는 LOI 전에 확정해야 합니다——서명 후 협상은 너무 늦습니다.
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.