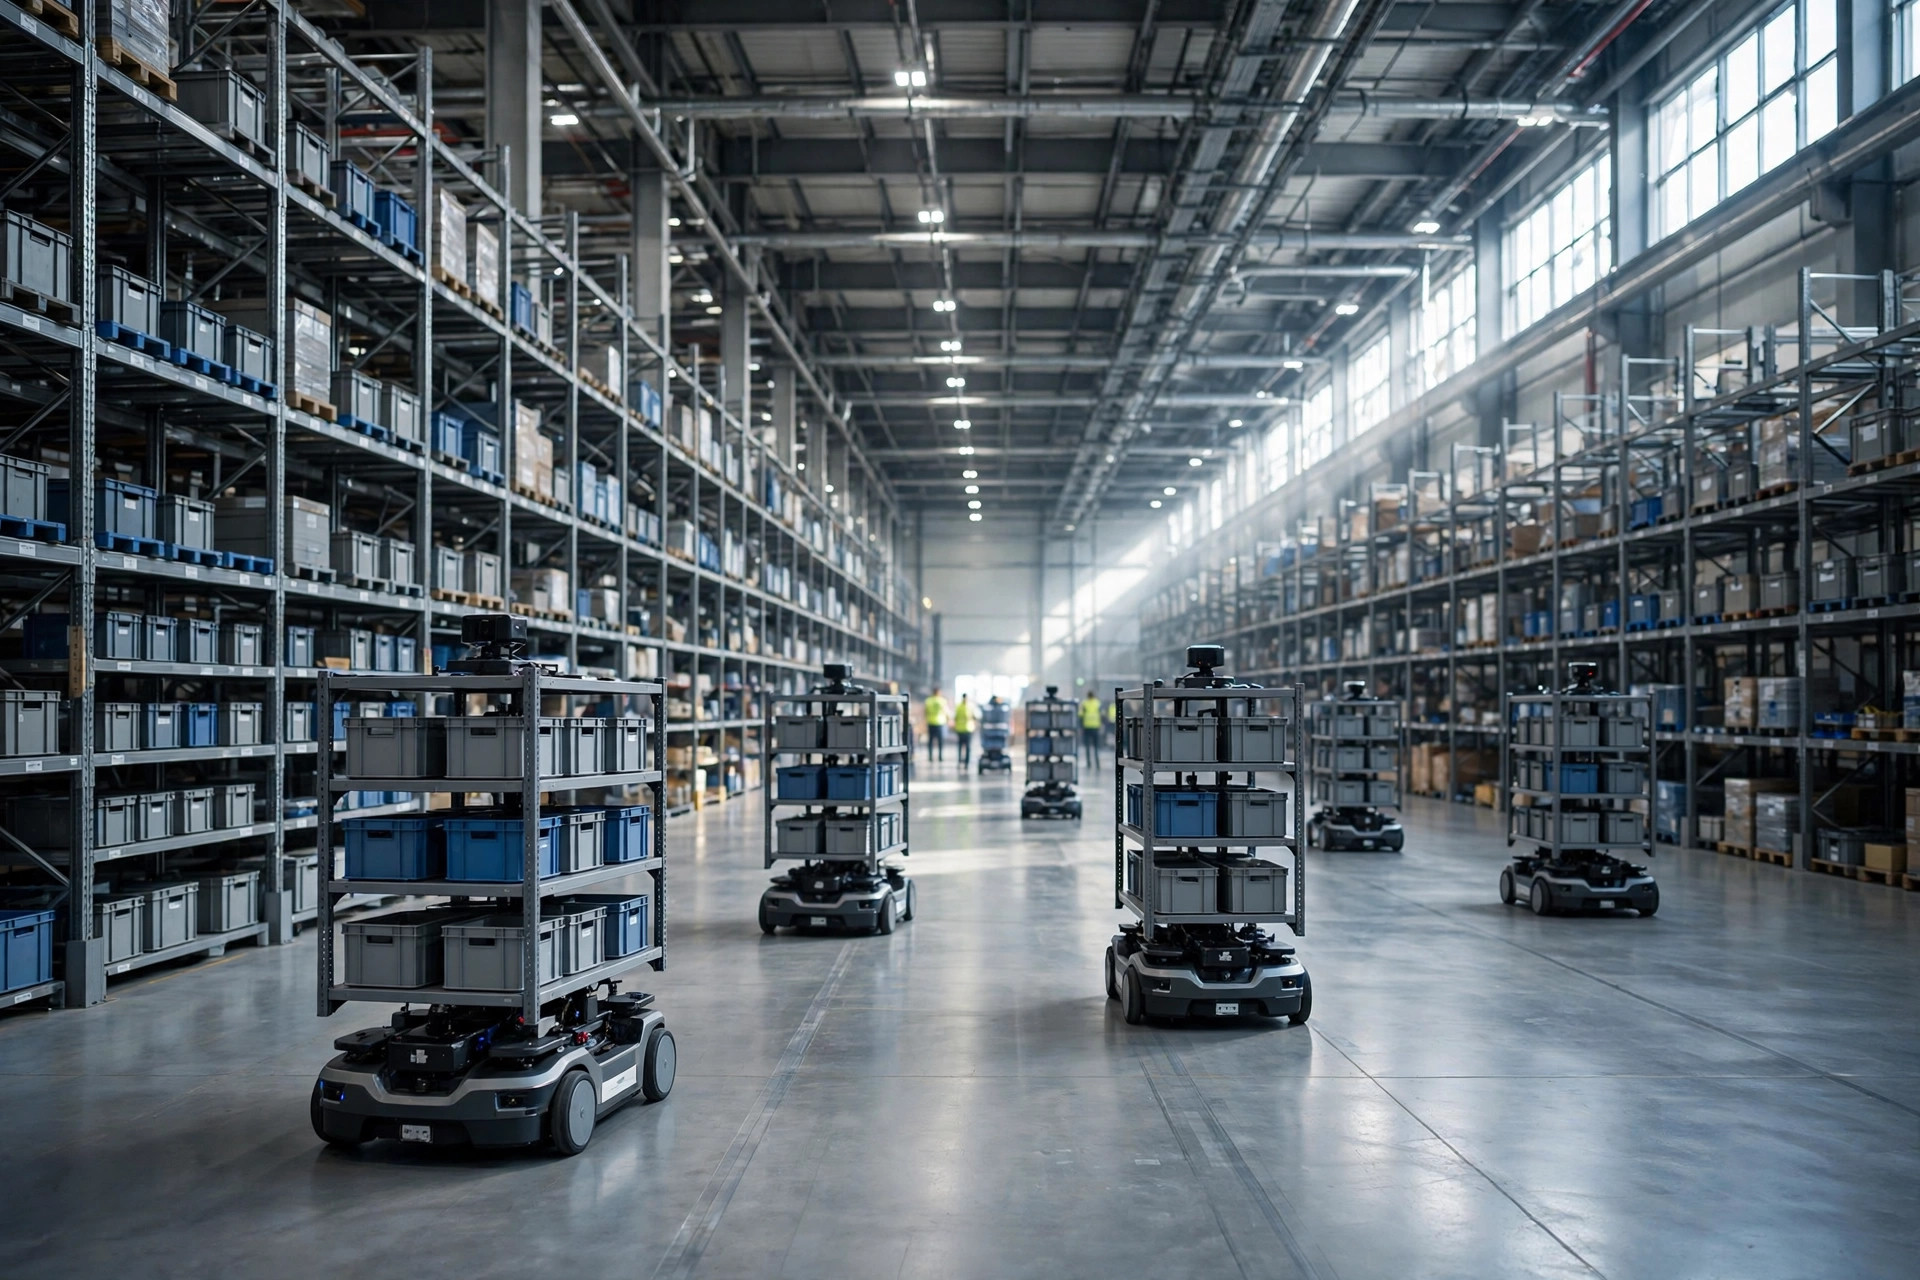
창고 AI 하이프 사이클을 읽는 가장 좋은 방법은 애널리스트 보고서가 아니라, 2024년 여름의 공개된 일련의 사건들이다. 6월 27일, GXO Logistics는 Agility Robotics와 다년 계약을 맺고 SPANX 시설에 휴머노이드 로봇 Digit를 도입했다——양사는 이를 업계 최초의 정식 상용 도입이라 칭했으며, 로봇-as-a-service 형태로 구성됐다. 몇 달 전, Figure AI는 Microsoft, NVIDIA, Jeff Bezos의 지원을 받아 $2.6 billion의 밸류에이션으로 $675 million을 유치했다. 한편 거의 주목받지 않은 채, Locus Robotics의 AMR 플릿은 조용히 누적 피크 수십억 건을 돌파했다. 같은 "AI 플러스 창고" 이야기: 한쪽은 스포트라이트 아래에 있고, 다른 한쪽은 이미 경제성을 작동시키고 있다. 이 대비가 이 곡선이 진짜 말하고자 하는 것이다.
현상: 일곱 가지 기술, 일곱 가지 위치
공개 기록부터 시작하자. 2023년 10월, Amazon은 Seattle 남쪽의 로봇 R&D 시설에서 Digit 테스트를 시작했으며, 비워진 토트 회수부터 시작했다. 두 달 후, GXO는 Georgia의 SPANX 시설에서 Digit 테스트를 시작해 상품이 든 토트를 AMR에서 컨베이어로 옮겼다. 2024년 6월의 계약으로 파일럿은 "상용 도입"이 됐지만, 도입 규모는 공개되지 않았다.
자금 조달 시장은 전혀 다른 이야기를 전한다. PitchBook에 따르면 Figure AI는 2024년 2월 $2.6 billion 밸류에이션으로 $675 million을 유치했고, 18개월 후 Series C에서는 기업가치가 $39 billion——약 15x 증가했다. 로보틱스 업계 전체로 보면 2025년 2분기 거래 규모는 221건에 $8.8 billion으로 전 분기 대비 170.5% 증가했다. 돈은 투표하고 있다——그리고 그 표는 "사람처럼 생긴 것"으로 향하고 있다.
AMR 세계는 훨씬 조용하다. Locus Robotics의 2026년 10월 공개: 로봇 22,000대 이상, 피크 8.5 billion 건 이상, 고객 150곳 이상, 20개국 이상 360개 이상 사이트——게다가 Interact Analysis의 미주 지역 매출 기준 AMR 1위 업체, 2년 연속이다. 론칭 이벤트도, 수천억 밸류에이션도 없다——작업 지시서만 있을 뿐이다.
비전 검사는 세 번째 길을 걸었다. 2022년 11월, Amazon은 로봇팔 Sparrow를 공개했는데, 회사에 따르면 판매 상품의 약 65%를 식별할 수 있어 토트에서 형태가 다양한 개별 상품을 피킹할 수 있었다. 화려하진 않지만, 비전 AI가 핵심 단품 피킹 워크플로에 들어간 첫 사례였다.
디지털 트윈은 "누구나 들어봤지만, 돈 내는 사람은 적은" 영역에 있다. NVIDIA의 공개 사례 자료에 따르면 Amazon Robotics는 Omniverse Enterprise와 Isaac Sim으로 창고의 AI 기반 디지털 트윈을 구축하고 있다——Amazon Devices 제조 시나리오에서 Isaac Sim은 신제품 1종당 50,000장 이상의 합성 이미지를 생성해 마커 검출 성공률을 88.6%에서 98%로 끌어올렸다. 기술은 진짜지만, 한줌의 대기업을 제외하면 창고 규모 풀 트윈에 돈을 내는 고객은 여전히 드물다.
음성 피킹은 "AI 대화"에서 완전히 사라졌다——바로 그래서 논의할 가치가 있다. Vocollect는 1987년 산업용 음성 인식의 선구자였다. 오늘날 음성 지시 워크플로는 표준 WMS 주변기기가 됐다. 문제가 해결됐기 때문에 더 이상 거론되지 않는 기술도 있다.
창고 AI 하이프 사이클 위의 일곱 좌표: 단계와 근거
| 기술 | 곡선 위의 위치 | 근거 | | 비전 검사(분류/QC) | 계몽의 경사면 | Sparrow(2022년 11월)가 판매 가능 상품의 약 65%를 식별. "인식"에서 구체적 작업 지시서로: QC, 예외 인터셉션 | | 음성 피킹 | 생산성의 고원 | Vocollect가 1987년 산업용 음성을 개척. 오늘날 음성은 표준 WMS 주변기기——논의량 자체가 시그널 | | AMR(협업 피킹) | 계몽의 경사면 | Locus 2026년 10월 공개: 로봇 22,000대 이상, 8.5 billion 건 이상 피크, 360개 이상 사이트. Interact Analysis 미주 매출 1위, 2년 연속 | | AI 수요 예측 | 계몽의 경사면(분화) | 제약은 알고리즘이 아니라 깨끗한 과거 판매·재고 데이터. 데이터 품질이 같은 기술을 기업마다 다른 단계에 둔다 | | 창고 디지털 트윈 | 부풀려진 기대의 정점 후기, 환멸의 골짜기로 하강 중 | Amazon 같은 대기업에는 실제 도입이 있지만 풀스케일 트윈에 돈을 내는 고객은 여전히 적음. 대부분 활용은 시뮬레이션 검증 수준 | | 휴머노이드 로봇 | 부풀려진 기대의 정점 | Figure의 18개월간 약 15x 밸류에이션 상승. GXO의 2024년 6월 계약은 첫 상용 도입이었지만 규모는 미공개 | | 생성형 AI(문서/지식베이스/지원) | 부풀려진 기대의 정점 | 모델 역량은 2023년 이후 널리 실용 가능해졌지만, 창고 분야의 검증 가능한 ROI 사례는 아직 합의에 이르지 못함 |
곡선이 이런 모양인 이유: 세 가지 귀인 라인
첫 번째 라인은 경제성이 성립하는가다. AMR이 상승하고 있는 잘 알려지지 않은 이유 중 하나가 비즈니스 모델이다. RaaS는 일시적인 설비투자를 월별 또는 피킹당 운영비로 바꿨다——소규모 창고도 감당할 수 있는, Locus의 8.5 billion 피크를 지탱하는 종량제 논리다. 반면 휴머노이드는 현재 "파일럿 예산"만 있고 "운영 예산"은 없다. GXO의 다년 계약 자체가 RaaS로 구성돼 있다——가장 큰 구매자조차 하드웨어를 통째로 사지 않으며, 벤더가 리스크를 안는다. 기술을 사는 유일한 방법이 "한 번 써보죠"일 때, 그것은 계몽의 경사면에 있을 수 없다.
두 번째 라인은 문제가 닫혀 있는가다. 음성 피킹과 비전 QC는 닫힌, 반복 가능하고, 측정 가능한 질문에 답한다. 경계가 있는 지시 세트, 정량화 가능한 정확도, 계산 가능한 ROI다. "범용 조작"은 열린 문제이며, 휴머노이드의 진짜 비용은 하드웨어가 아니라 "범용"이라는 단어에 있다. 5%의 롱테일 작업을 커버하려면 100%에 가까운 복잡성 프리미엄이 필요하다——이족 보행, 정교한 손, 의미 이해, 그 하나하나가 공학의 심연이다. 가장 빠르게 상승하는 기술은 항상 문제 영역을 충분히 좁힌 것들이다.
세 번째 라인은 데이터 플라이휠을 돌리는 도입 밀도다. Locus의 360개 이상 사이트는 매일 실제 작업 지시서를 생성하고, 알고리즘은 실제 피크 위에서 반복 개선된다. 휴머노이드 업계 전체의 실제 작업 지시서 데이터를 합쳐도 그에 비하면 반올림 오차일 가능성이 크다. 작업 지시서 데이터가 없으면 모델 반복도 없고, 경사면도 없다.
여기서 두 가지 직관에 반하는 판단이 도출된다. 첫째, 골짜기로 미끄러지는 기술이 최고의 매수 기회일 수 있다는 점이다. 정점에서 사는 것은 내러티브이고, 골짜기에서 사는 것은 할인과 공학이다——벤더는 가격을 내리고 납기는 더 신뢰할 수 있게 된다. 이 곡선의 구매자에게 진짜 쓰임은 승자를 예측하는 게 아니라 협상 테이블의 가격 책정이다. 둘째, 가장 "AI처럼 보이는" 창고 기술이 회수에서 가장 멀고, 가장 화려하지 않은 기술(음성 피킹)이 가장 확실한 ROI를 갖는다——답이 정해진 질문에 답하기 때문이다. 창고 AI 기술은 모델이 얼마나 새로운지가 아니라 질문이 얼마나 닫혀 있는지로 평가해야 한다.
하이프 사이클로 읽는 향후 3년: 시점이 붙은 판단
휴머노이드: 2024–2026년 부풀려진 기대의 정점에 있으며, 환멸의 골짜기는 2027–2028년경으로 예상된다. 근거는 검증 사이클이다——파일럿에서 스케일 검증까지 보통 2~3년치 실제 작업 지시서 데이터가 필요한데, 현재의 "상용 도입"은 규모 공개 없는 계약 단계에 머물러 있다. 2030년경 계몽의 경사면 도달은 재현 가능한 스케일 도입이 3~5건 갖춰지는지에 달렸다. 그때까지 "내년 양산"이라는 주장은 할인해서 들어야 한다.
비전 검사와 AMR: 이미 계몽의 경사면 위. 향후 2~3년은 스케일 복제의 윈도우이며, 경쟁은 "돌아가는가"에서 "얼마에 돌아가는가"로 이동한다. 여기서 구매자의 일은 가격, 서비스 SLA, 멀티사이트 복제의 협상이며, 기술 노선 선택이 아니다.
디지털 트윈: 골짜기로 하강 중이지만, 반드시 나쁜 일은 아니다. 시뮬레이션 비용이 계속 떨어지면, 2027년경 "시뮬레이션이 로봇을 훈련시킨다"라는 새로운 내러티브로 재상승할 수 있다——88.6%에서 98%로의 개선은 이미 가치가 시각화가 아니라 데이터 생성에 있음을 시사한다.
음성 피킹: 생산성의 고원에서 안정. 성장은 새 시나리오가 아니라 기존 설치 교체에서 온다. 올바른 자세는 "잘 쓰기"이지 "새 것 좇기"가 아니다.
AI 수요 예측: 분화 중. 데이터 기반이 탄탄한 기업은 이미 일상 업무로 돌리고, 데이터 품질이 나쁜 기업은 "소프트웨어는 샀지만 아무도 안 쓴다" 상태에 머물러 있다. 같은 기술이 기업마다 곡선 위의 다른 위치에 있다——곡선 전체에서 가장 간과되는 포인트다. 위치는 기술의 속성이 아니라 기술에 조직의 데이터 기반을 곱한 것의 속성이다.
하이프 사이클은 수정구슬이 아니었다. 구매자에게 진짜 쓰임은 좌표계다. 언제, 얼마에, 어떤 종류의 문제에 대해. 휴머노이드가 2028년에 골짜기에 닿을지, 디지털 트윈이 로봇 훈련 시뮬레이션으로 다시 오를지——그 답은 곡선 위에 없고 향후 3년의 작업 지시서 데이터 안에 있다. 더 흥미로운 질문은 다음일지도 모른다. 가장 뜨거운 기술이 골짜기에 떨어져 가장 싸졌을 때, 당신의 창고는 여전히 어떤 카드를 쥐고 있어야 할까.
Dr. Chen, 공급망 연구원 지음
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.