결론부터 말하겠다: 2026년 성수기는 10월이 아니라 5월에 시작됐다.
과장이 아니다. 미국의 8월 컨테이너 수입은 2.6 million TEU를 기록하며 전년 대비 3.3% 증가했다 — Descartes의 월간 해운 보고서(Transport Topics 인용) 기준 역대 세 번째로 높은 수치다. 로스앤젤레스항은 8월에 955,907 TEU를 처리했고, 6월부터 8월까지 3개월간 2.9 million TEU를 넘어 항만 역사상 가장 바쁜 3개월이 됐다. 옆의 롱비치항은 8월에 919,992 TEU를 처리하며 2% 증가 — 역대 다섯 번째로 높은 달이었다.
두 가지 측면이 있다. 그렇다, 물동량은 실재한다. 하지만 이 화물의 상당수는 9월과 10월에 도착할 예정이었다.
왜 모든 것이 일찍 도착했나
5월, 미국 서안 항만을 통한 만재 수입이 전년 대비 19.8% 급증했다(Sea Intelligence). 왜 5월일까? 수입업체들이 기한과 경주하고 있었기 때문이다: 7월 24일, 새로운 영구 관세 라운드의 확정일. 법원이 기존 관세 정책 무더기를 무효화했고, 대체 관세가 뒤따랐으며, 컨테이너가 하루 늦게 도착해 더 높은 관세를 내는 수입업체가 되고 싶은 사람은 아무도 없었다. 핼러윈 코스튬, 추수감사절 장식, 크리스마스 선물 — 과거 8월과 9월에 도착하던 화물이 5월과 6월에 로스앤젤레스와 롱비치에 쌓였다.
간단히 말해, 올해의 "이른 성수기"는 소비 붐이 아니다. 관세 달력이 리듬을 뒤흔든 것이다. 소매업체들은 예년만큼 수입했을 뿐, 하반기 물량을 창고에 일찍 옮겨놓은 것이다. National Retail Federation은 이제 9월이 미국 주요 항만에서 올해 가장 바쁜 수입 달이 될 것으로 예상한다 — 2.31 million TEU, 9.6% 증가 — 즉 전통적인 10월 성수기는 올해 꼬리에 불과할 수도 있다.
나는 이 영화를 본 적이 있다. "선행 출발"은 대개 당신이 빠지는 구멍이 된다.
관세 절감분은 창고 임대료가 됐다
6월 말, 나는 온타리오에 있는 고객 창고를 걸었다 — 가정용품, Amazon과 자사 사이트에서 판매. 운영 매니저는 걸을 수 없을 만큼 꽉 찬 통로를 가리켰다: "5월에 3개월치 재고를 들였습니다. 11월 화물이 6월 슬롯에 앉아 있습니다."
농담이 아니다. 그의 건물은 6월 중순에 가득 찼고, 폰타나에 단기 오버플로 공간을 임대해야 했다. 단기 공간은 정기 임대보다 훨씬 비싼 프리미엄이고 — 재고가 두 건물에 나뉘면 피커가 더 멀리 걷고 오피킹이 늘었다. 더 아팠던 것은 체류 시간이다: 컨테이너가 항만이나 야드에 머무는 여분의 하루하루가 돈이다.
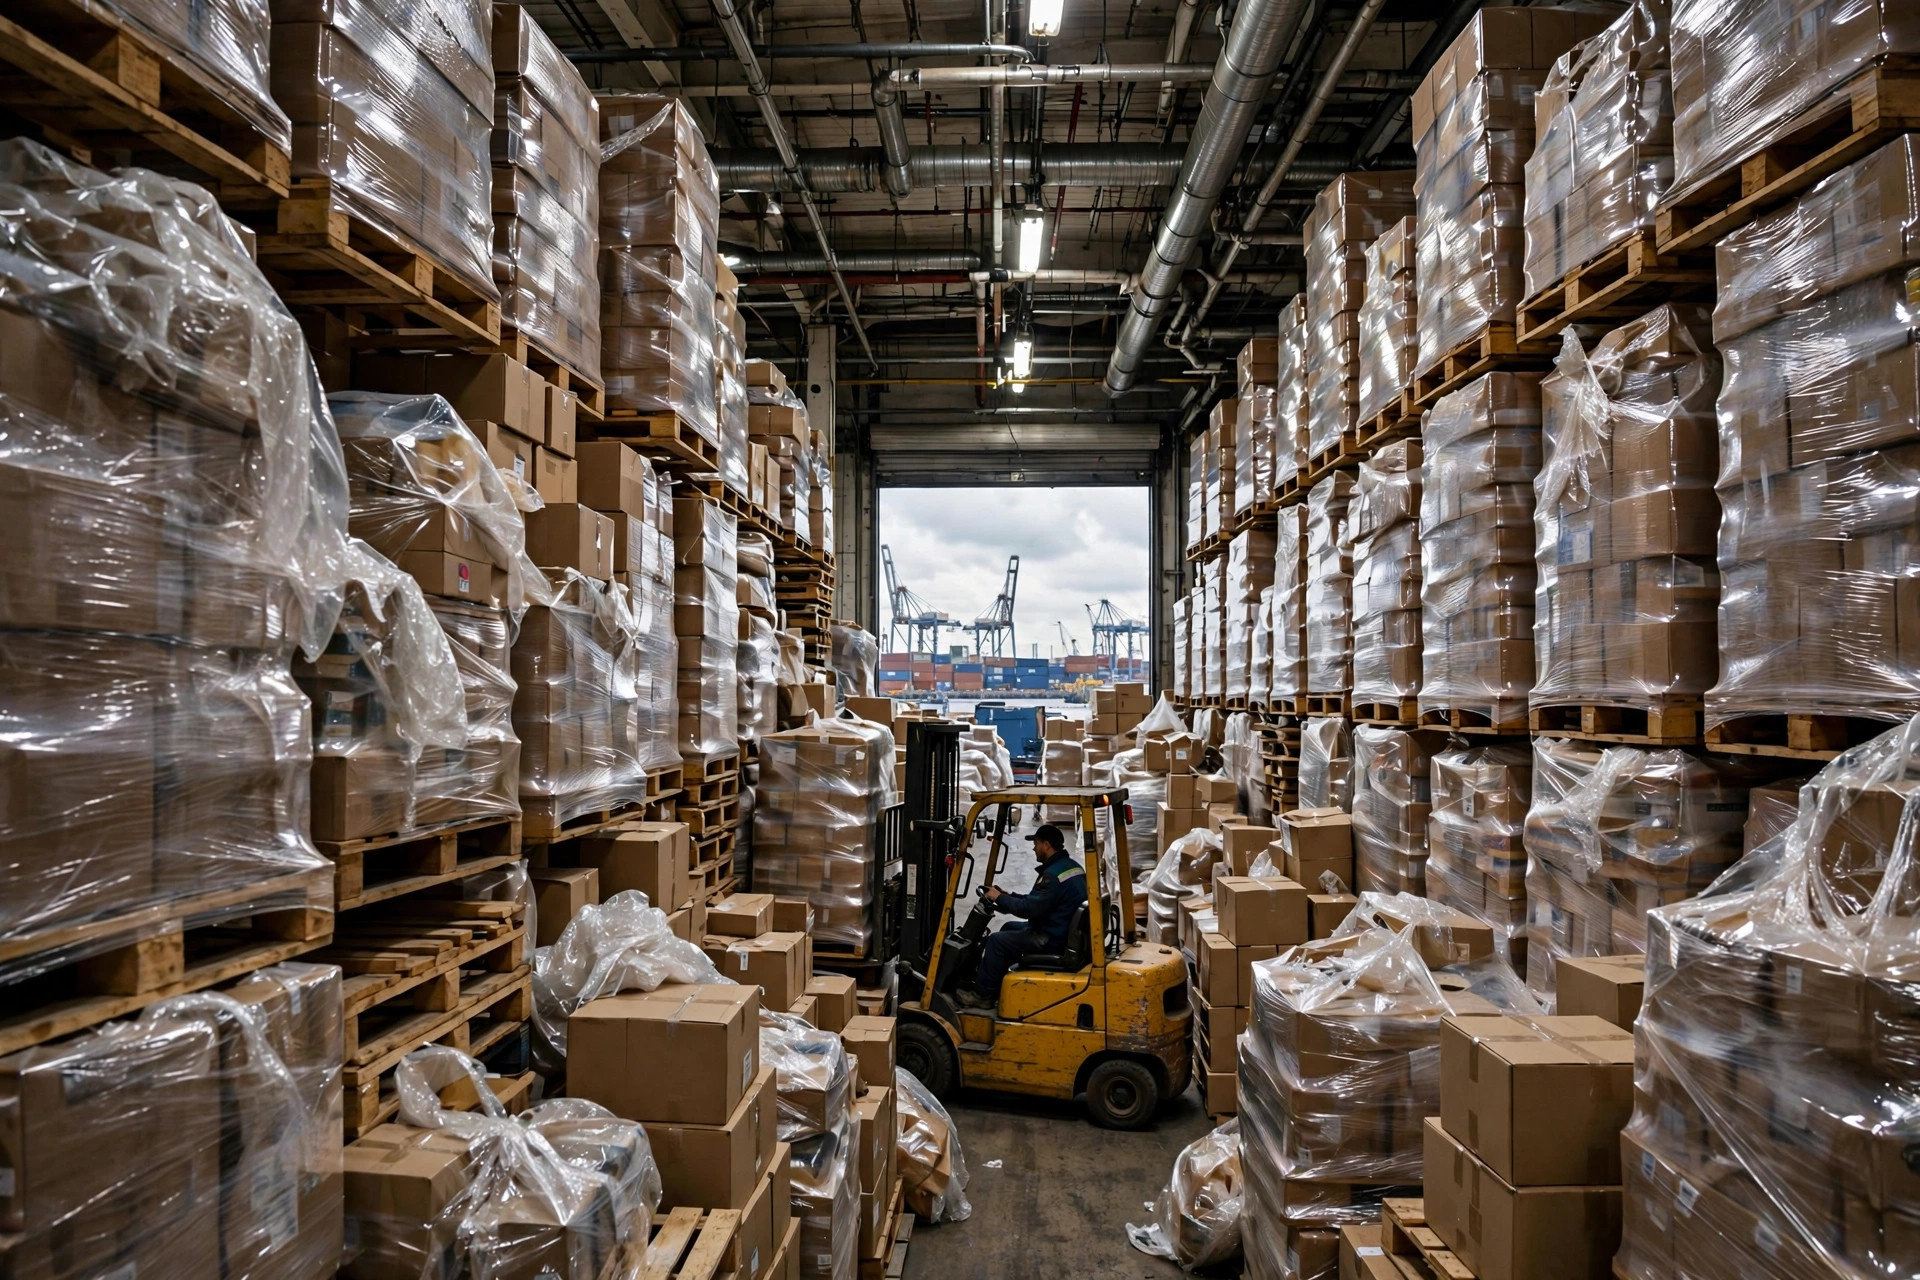
롱비치 인근에서 3PL을 운영하는 친구도 8월 초 반대편에서 같은 이야기를 들려줬다: 그의 디밴닝(컨테이너 개봉) 예약은 2주 후까지 다 찼고, 고객들은 고함을 지르고, 작업반은 야근 중 — 하지만 화물을 둘 곳이 없었다. "화물이 들어오지 못하는 게 아닙니다." 그가 말했다. "들어와도 둘 곳이 없는 거죠. 모두 10월을 기다리지만, 10월 화물은 6월에 도착했습니다."
모든 전략에는 대가가 있다. 내가 그 온타리오 고객과 함께 검토한 트레이드오프는 다음과 같다:
| 정상 보충 리듬 | 2–3개월 선행 | |
|---|---|---|
| 관세 비용 | 새 관세를 전액 지불 | 기한을 피하고 일부 절감 |
| 창고 비용 | 기존 공간으로 충분 | 비싼 단기 요금으로 오버플로 |
| 묶인 현금 | 판매 사이클에 따라 회전 | 수개월치 재고를 선불 지불 |
| 유연성 | 필요에 따라 보충 | 스타일과 수량을 일찍 고정; 판매 부진분은 데드 스톡으로 |
(규모감을 보여주는 예시 모델 — 직접 숫자를 계산하시길.)
선행 수입은 관세를 절약하고 현금 흐름과 보관 공간을 잠식한다. 이것이 올해 최대의 트레이드오프다: 관세는 보이는 세금이고, 창고 공간과 현금 흐름은 보이지 않는 세금이다. 대부분은 전자의 계산만 했다.
항만은 활황인데, 왜 트럭은 그렇지 않은가
반대 해석을 해보자: 역대 최대 항만 물동량이 역대 최대 트럭 수요를 의미하지는 않는다.
AlixPartners에서 해운·물류 분석을 이끄는 James Roe는 10월 초 단호히 말했다: 소매업체들이 홀리데이 재고를 선행 수입했고, 그것은 "항만에는 나타났지만 아직 고속도로에는 나타나지 않았다". 8월의 역대 최대 2.6 million TEU는 드라이 밴 수요로 이어지지 않았다 — 화물은 창고에 앉아 있고 고속도로 주문으로 굴러가지 않고 있다. 소비자 신뢰도는 8개월 만에 최저이며, 내륙 화물 수요는 항만을 따라가지 않았다.
그렇다고 운송이 괜찮다는 뜻은 아니다. Maersk의 9월 북미 시장 업데이트는 명확했다: 미국 드레이지 시장은 타이트해지고 있다 — 샤시 부족, 자격 있는 운전자 감소 — 압력은 성수기를 관통해 이어진다. 쉽게 말해: 항만에서 박스를 꺼내기가 어려워지고 있고, 트럭을 구할 수 있어도 싸지 않다.
나는 너무 많은 사람들이 이 계산을 틀리는 것을 봤다: "항만의 화물"은 "창고의 화물"이 아니다. 올해는 특히 그렇다. 여분의 체류 시간이 일주일 늘어날 때마다 판매 시즌이 일주일 깎인다. 항만과 창고 사이에는 누구도 예산에 넣지 않은 라스트마일 병목이 있다.
3PL과 화주가 지금 해야 할 세 가지
첫째, 오버플로 용량은 10월이 아니라 지금 확보하라. 단기 공간, 공유 창고, 현재 3PL과의 오버플로 조건 — 오늘 협상하면 아직 협상력이 있다. 가득 찬 뒤에 협상하면 가격은 그들이 부르는 대로다. 인랜드 엠파이어의 창고 공실률은 Q2에 8.5%를 기록해 CoStar 기준 15년 만에 최고다. 공간은 있다. 관건은 남들보다 먼저 움직이는 것이다.
둘째, 인력은 6–8주 전에 확보하라. 성수기 임시 인력은 10월에 바닥나지 않는다. 8월까지 이미 배정된다. 선행 수입으로 입고, 디밴닝, 적치 작업량이 통째로 두 달 앞당겨졌다 — 인력 계획도 그에 맞춰 움직여야 한다. 디밴닝 예약이 2주 후까지 찼을 때 채용을 시작하지 마라.
셋째, 트럭을 쫓아다니지 말고 드레이지를 미리 예약하라. 10월–12월 풀 플랜을 지금 운송사에 설명하고 고회전 화물을 우선하라. 샤시와 운전자는 올해 가장 타이트한 연결고리다. 스팟 시장 드레이지는 비싸거나, 느리거나, 둘 다일 것이다.
가장 위험한 순간은 성수기가 아니라 — 내년 Q1이다
마지막 경고 하나. 이것이 가장 걱정된다: 선행 수입의 진짜 위험은 이번 성수기가 아니다. 내년 1분기다.
수요를 앞당기면 수요도 앞당겨진다. 홀리데이 판매가 예상을 넘지 못하면, 이른 화물은 팔리지 않고 Q1은 할인 판매의 분기가 된다. 관세로 절감한 만큼이 마크다운으로 다시 나간다 — 창고 임대인은 할인을 해주지 않을 것이다.
화물이 항만에서 줄 서는 동안, 당신의 현금도 줄을 서고 있다. 올해 승자는 가장 먼저 수입한 사람이 아니다. 현금 흐름과 보관 공간으로 이 도박을 견뎌낸 사람이 승자다.
Lao Mi, 공급망 베테랑(20년) 지음
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.