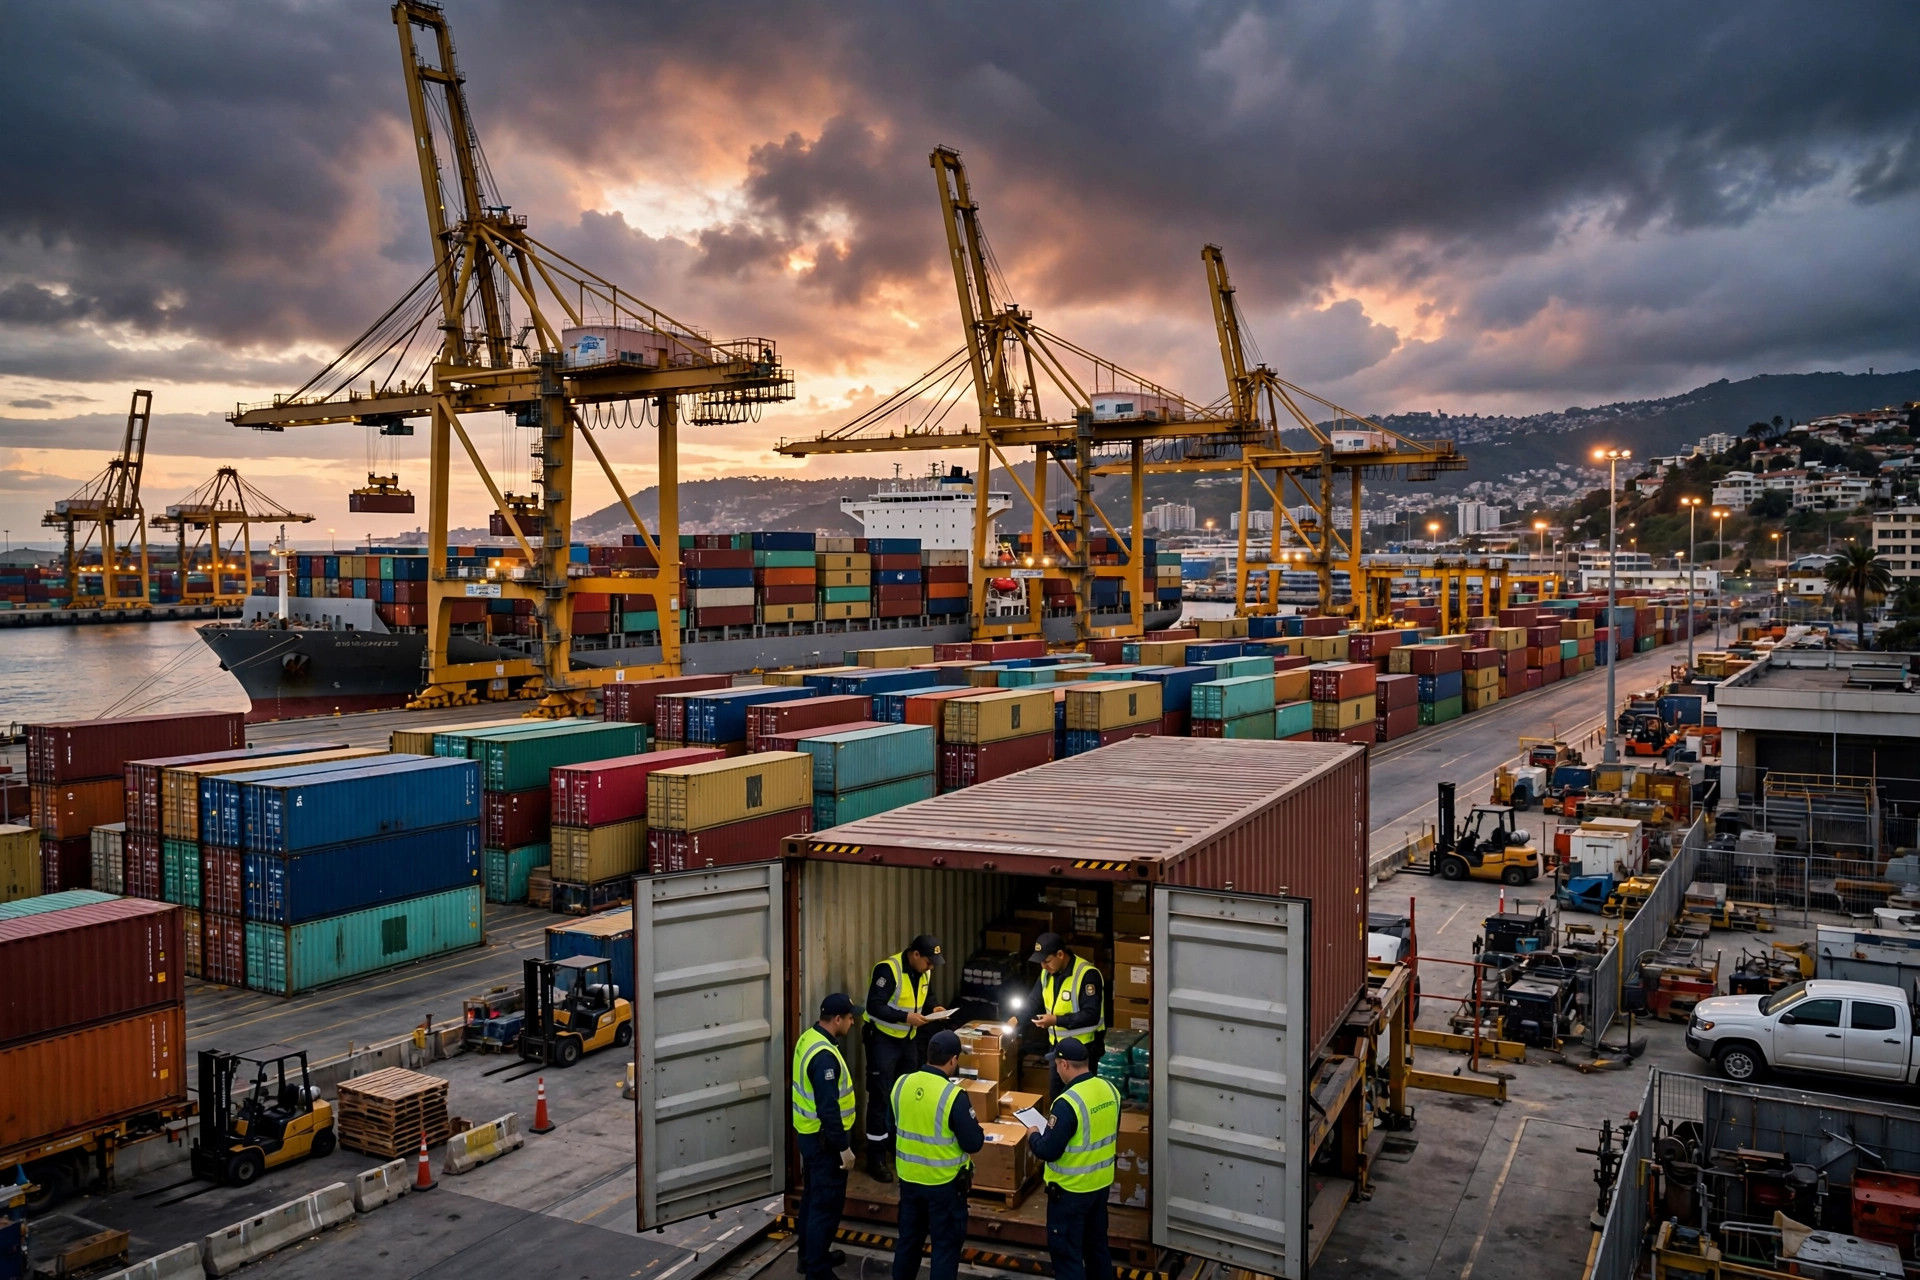
미국 창고로 재고를 보내는 것에 대한 불편한 진실이 있다. 통관 신고서에 기록상 수입자(Importer of Record)로 다른 사람의 이름이 올라가 있다면, 그 화물은 법적으로 그 사람의 것이다. 당신의 것이 아니다. 적어도 결정적인 순간——검사, 분쟁, 포기 처분 때에는 그렇다. 선전의 가정용품 판매자가 롱비치항에서 40피트 컨테이너가 검사에 걸렸을 때 뼈아프게 깨닫는 장면을 목격했고, 그 이후로 같은 영화가 수십 번 반복되는 것을 봐 왔다.
기록상 수입자(IOR)란 미국 세관이 화물에 대한 책임을 묻는 당사자다. 이 직함에는 세 가지가 따른다. 관세를 납부하고, 신고 내용의 정확성에 책임지며——품목 오분류나 과소 신고는 당신의 책임이 된다——, 검사 협조와 포기 처분 승인을 포함해 화물의 처리를 통제하는 것이다. 대부분의 판매자는 첫 번째만 생각한다. 진짜 리스크는 두 번째와 세 번째에 숨어 있다.
직접 하기: 고통은 전부 선불
자사를 IOR로 삼으려면 미국 법인을 설립하고, EIN(Employer Identification Number, 사실상 회사의 납세자 번호)을 받고, 대리 신고를 해줄 관세사를 고용하고, 물량이 안정되면 연속 수입 보증(continuous import bond)을 구매해야 한다. 일회성 출하는 단회 보증(single-entry bond)으로 처리할 수 있다.
어느 것도 빠르지 않다. 법인 설립, 납세자 번호 발급 대기, 관세사 검증, 수수료 체계 협상——두어 달은 잡아야 한다. 그리고 관세사는 다 똑같지 않다. 전자상거래 소포가 주력인 업체와 풀 컨테이너를 다루는 업체의 견적은 완전히 다르다. 이 사전 조사는 피할 수 없고, 건너뛰면 성수기 직전에 사라지는 관세사와 엮이게 된다.
하지만 보상은 전부 후불이다. 관세 흐름이 깨끗해진다. 우리 회사가 내고, 우리 회사가 비용을 장부에 올리며, 감사에 직면하거나 나중에 관세 환급(duty drawback)을 청구할 때 모든 신고가 문서로 남아 있다. 수입 비용을 추적할 수 없으면 세무 자문사는 눈에 띄게 불안해한다——회의에서 여러 번 목격했는데, 짧게 끝난 적이 없다.
검사와 포기 처분의 결정권은 당신이 쥔다. 세관은 당신과 상대하고, 관세사는 당신의 지시를 받는다. 검사 비용, 드레이지, 보관료——무엇에 얼마를 쓸지는 당신이 정한다. 수수료 분쟁을 빌미로 서명을 볼모로 잡을 수 있는 사람은 없다. 그 선전 판매자에게 일어난 일이 정확히 그것이었다. 서류상 IOR인 포워더가 분쟁 중인 비용이 모두 정산될 때까지 화물 반출 승인을 거부한 것이다. 자사 IOR이 있으면 그런 힘겨루기 자체가 존재하지 않는다.
컴플라이언스 이력은 자사 명의로 쌓인다. FDA나 EPA 요건이 걸린 품목군은 자사에 귀속되는 기록을 쌓는다——진짜 브랜드 자산이다. 남의 IOR을 빌리면 그 기록은 그들의 것이 된다. 업체를 바꾸면 처음부터 다시 시작이다.
판매세 넥서스도 깔끔하게 유지된다. 자사 법인 명의로 수입해 자사가 임대한 창고 공간에 보관하면, 신고 주체가 하나인 명확한 넥서스 구조가 된다. 최근 몇 년간 주정부들은 원격 판매자에 대한 집행을 강화해 왔고, 구조가 꼬여 있으면 체납세 추징이 정말 아프다. 규정은 바뀌니 현행 요건은 세무 전문가에게 확인하라.
창고의 IOR 빌리기: 편함은 전부 선불
매력은 분명하다. 준비 과정 제로, 내일 당장 화물을 예약할 수 있다. 시장을 탐색 중인 판매자——연간 몇 개 컨테이너, 검증되지 않은 사업 모델——는 대부분 이렇게 시작한다. 이해한다.
다만 무엇을 포기하는지는 솔직히 인정하라. 법적으로 수입자는 그들이지 당신이 아니다.
검사에서 주도권을 잃는다. 세관은 IOR과 얘기한다. 업체가 얼마나 열심히 협조하는지, 어떤 드레이지 운송사를 부르는지, 보관료를 어떻게 협상하는지——그건 그들의 일정과 기분이다. 비용 분쟁이 생기면 서명을 쥔 건 그들이고 당신은 아무것도 쥔 게 없다.
관세 흐름이 끊긴다. 관세는 당신의 돈으로 그들의 명의로 납부된다. 장부에는 어떻게 올리는가? 그 관세 납부가 그 출하에 대응한다는 걸 감사인에게 어떻게 증명하는가? 소규모 판매자는 어깨를 으쓱하지만, 규모가 커지면 세무 자문사는 그렇지 않다.
그들의 리스크가 당신의 리스크가 된다. 한 창고가 세관의 중점 감시 명단에 올라, 그 IOR 명의로 들어오는 컨테이너가 거의 전부 검사에 걸리는 걸 목격했다. 화주들은 분노했다——화물에는 아무 문제가 없었다. 문제였던 건 신고서상의 이름이었다. 화물이 이미 해상에 떠 있다면, 도중에 IOR을 바꿀 선택지는 없다.
그리고 포기 처분에서 가장 약해진다. 인수하고 싶지 않은 화물, 혹은 업체와의 결별——포기 처분에는 IOR의 서명이 필요하다. 일부 업체는 그 순간을 '신속 처리 수수료'라는 이름으로 현금화하는데, 가격은 완전히 부르는 대로다. 당신은 맞설 지렛대가 없다.
내 결론: 단계에 따라 다르지만, 방향은 한 방향
결론은 이렇다. 향후 3년 이상 미국 시장에 진심이라면, 자사 EIN과 자사 IOR은 '할지 말지'가 아니라 '언제 할지'의 문제다. 빠를수록 좋다. EIN 신청 자체는 어렵지 않다——최신 절차와 소요 기간은 IRS 사이트에 있다——어려운 건 컴플라이언스를 '피해야 할 서류 작업'이 아니라 '진짜 일'로 대하는 결단이다.
아직 탐색 중인가? 연간 몇 개 컨테이너, 검증되지 않은 사업 모델——빌리는 것도 합리적이지만, 세 가지는 반드시 문서로 남겨라. 첫째, 계약서에 검사·보관·포기 처분 상황에서 누가 서명하는지, 그 비용이 어떻게 산정되는지, 상한이 있는지 명시한다. 둘째, 그 IOR에 집행 이력(enforcement history)이 있는지 단도직입적으로 물어본다——플래그가 붙은 이름을 빌려 자사 화물을 매번 검사행으로 만들지 마라. 셋째, 전환 트리거를 정한다. 월간 컨테이너 수가 일정 수준에 도달하면 자사 IOR로 전환한다. '임시'가 조용히 영구화되지 않게 하라.
전환 자체에 대한 실무적 주의점 하나. 전환 기간에는 구 IOR 명의의 해상 화물과 자사 IOR 명의의 신규 도착 화물이 공존한다. 어느 출하가 어느 법인의 것인지 관세사·포워더·창고 세 곳이 일치해야 한다——그렇지 않으면 아무도 인수하려 하지 않는 도착 화물이라는 악몽이 기다린다.
솔직한 요약. IOR을 빌려 아낀 초기 비용 1달러 1달러는, 문제가 터진 날 이자를 붙여 갚게 된다. '법적으로 이 화물은 누구 것인가'를 검사 통지가 날아오고 나서야 처음 진지하게 고민한 판매자를 나는 셀 수 없이 많이 봐 왔다. 그 전화를 기다리지 말고 사전 조사를 시작하라.
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.