숫자부터 시작합시다. $10 million 보험에 가입한 창고에서 3% 네임드스톰 자기부담금(named storm deductible)은 보험사가 1센트라도 내기 전에 $300,000을 본인 부담으로 내야 한다는 뜻입니다.
$30,000이 아닙니다. $300,000입니다. 제가 만나는 창고 운영자 대부분은 제가 눈앞에 숫자를 들이대기 전까지 이 계산을 해본 적이 없습니다. 그리고 그들의 표정은 이 업계에서 보험이 어떻게 구매되는지를 그대로 보여줍니다. 보험료가 먼저, 세부 약관은 절대 안 읽죠.
정액이 아닙니다 — 보험가액의 비율입니다
네임드스톰 자기부담금은 허리케인 지역의 상업용 재산보험에 특유한 조항으로, 일반 자기부담금과는 작동 방식이 완전히 다릅니다. 일반 자기부담금은 $25,000 정액일 수 있습니다. 네임드스톰 자기부담금은 보험가액의 비율——보통 2%에서 5%——로 계산됩니다(약관 기준).
계산은 단순하고 잔인합니다. $10 million 보장에 3%면 $300,000을 본인이 부담합니다. $5 million에 5%면 $250,000입니다. 건물이 클수록 숫자는 더 끔꼴해집니다. 플로리다, 텍사스, 루이지애나에서는 이 조항이 사실상 모든 창고 보험에 들어 있습니다. 보험사가 당신을 싫어해서가 아니라, 지역 리스크의 가격 책정이 그렇게 되어 있기 때문입니다.
사람들이 놓치는 함정이 두 가지 있습니다. 첫째, 연간 1회가 아니라 명명된 폭풍(named storm)마다 발동합니다. 2020년 루이지애나는 한 시즌에 로라(Laura)와 델타(Delta), 두 개의 허리케인을 맞았고 자기부담금이 중복 적용됐습니다. 비싼 수업료를 내고 그걸 배운 운영자를 저는 알고 있습니다. 보험에 가입할 때 브로커에게 발동 조건의 문구를 정확히 확인하고 적어 두세요. 둘째, 폭풍 해일(storm surge) 침수는 일반적으로 풍재 조항으로 전혀 커버되지 않습니다. 별도의 홍수보험이 필요합니다. 매년 허리케인 시즌마다 "풍재 피해"의 대부분이 사실 물 피해였다는 걸 알게 되고, 클레임 청구 시점에야 알게 되는 사람이 나옵니다. 이미 늦었습니다. 셋째, "명명된(named)"은 문자 그대로입니다. National Hurricane Center가 공식적으로 명명한 폭풍만 조항을 발동시킵니다. 클레임 분쟁 대부분은 회색지대——풍속 임계값, 정확한 명명 시점——에 있고, 그 정의는 모두 약관에 있습니다. 폭풍이 지나고 나서가 아니라, 오기 전에 그 정의를 읽으세요.
문구 관련 함정이 하나 더 있습니다. 오래된 약관 중에는 "네임드스톰 자기부담금" 대신 "허리케인 자기부담금"이라고 쓰는 경우가 있습니다. 허리케인 자기부담금은 보통 귀하 소재지의 허리케인급 강풍과 연동되지만, 네임드스톰 자기부담금은 National Hurricane Center가 해당 시스템을 명명하는 즉시 발동합니다. 허리케인 강도에 도달하지 못한 열대폭풍도 포함될 수 있습니다. "네임드스톰" 문구가 더 넓습니다. 적용될 기회가 더 많다는 뜻입니다. 귀하의 약관이 어떤 문구를 쓰는지 확인하세요.
2022년 허리케인 이언(Ian) 이후 플로리다 상업용 재산보험 시장은 눈에 띄이게 경직됐습니다. 전반적으로 보험료가 올랐고, 일부 보험사는 연안 비즈니스를 완전히 접었습니다. 제 생각은 이렵습니다. 바로 이럴 때 보험 부족에 도박하지 마십시오. 오르는 보험료와 높은 자기부담금은 리스크가 현실이라는 시장의 신호입니다. 시장이 경직됐때는 보장을 낮추는 대신 약관을 더 꼼꼼히 읽으십시오.
완화(mitigation)에 쓴 돈은 갱신 시 협상력이 됩니다
자기부담금은 피할 수 없지만, 보험료와 조건은 협상할 수 있습니다. 그리고 협상의 지렛대는 문서화된 완화 작업입니다.
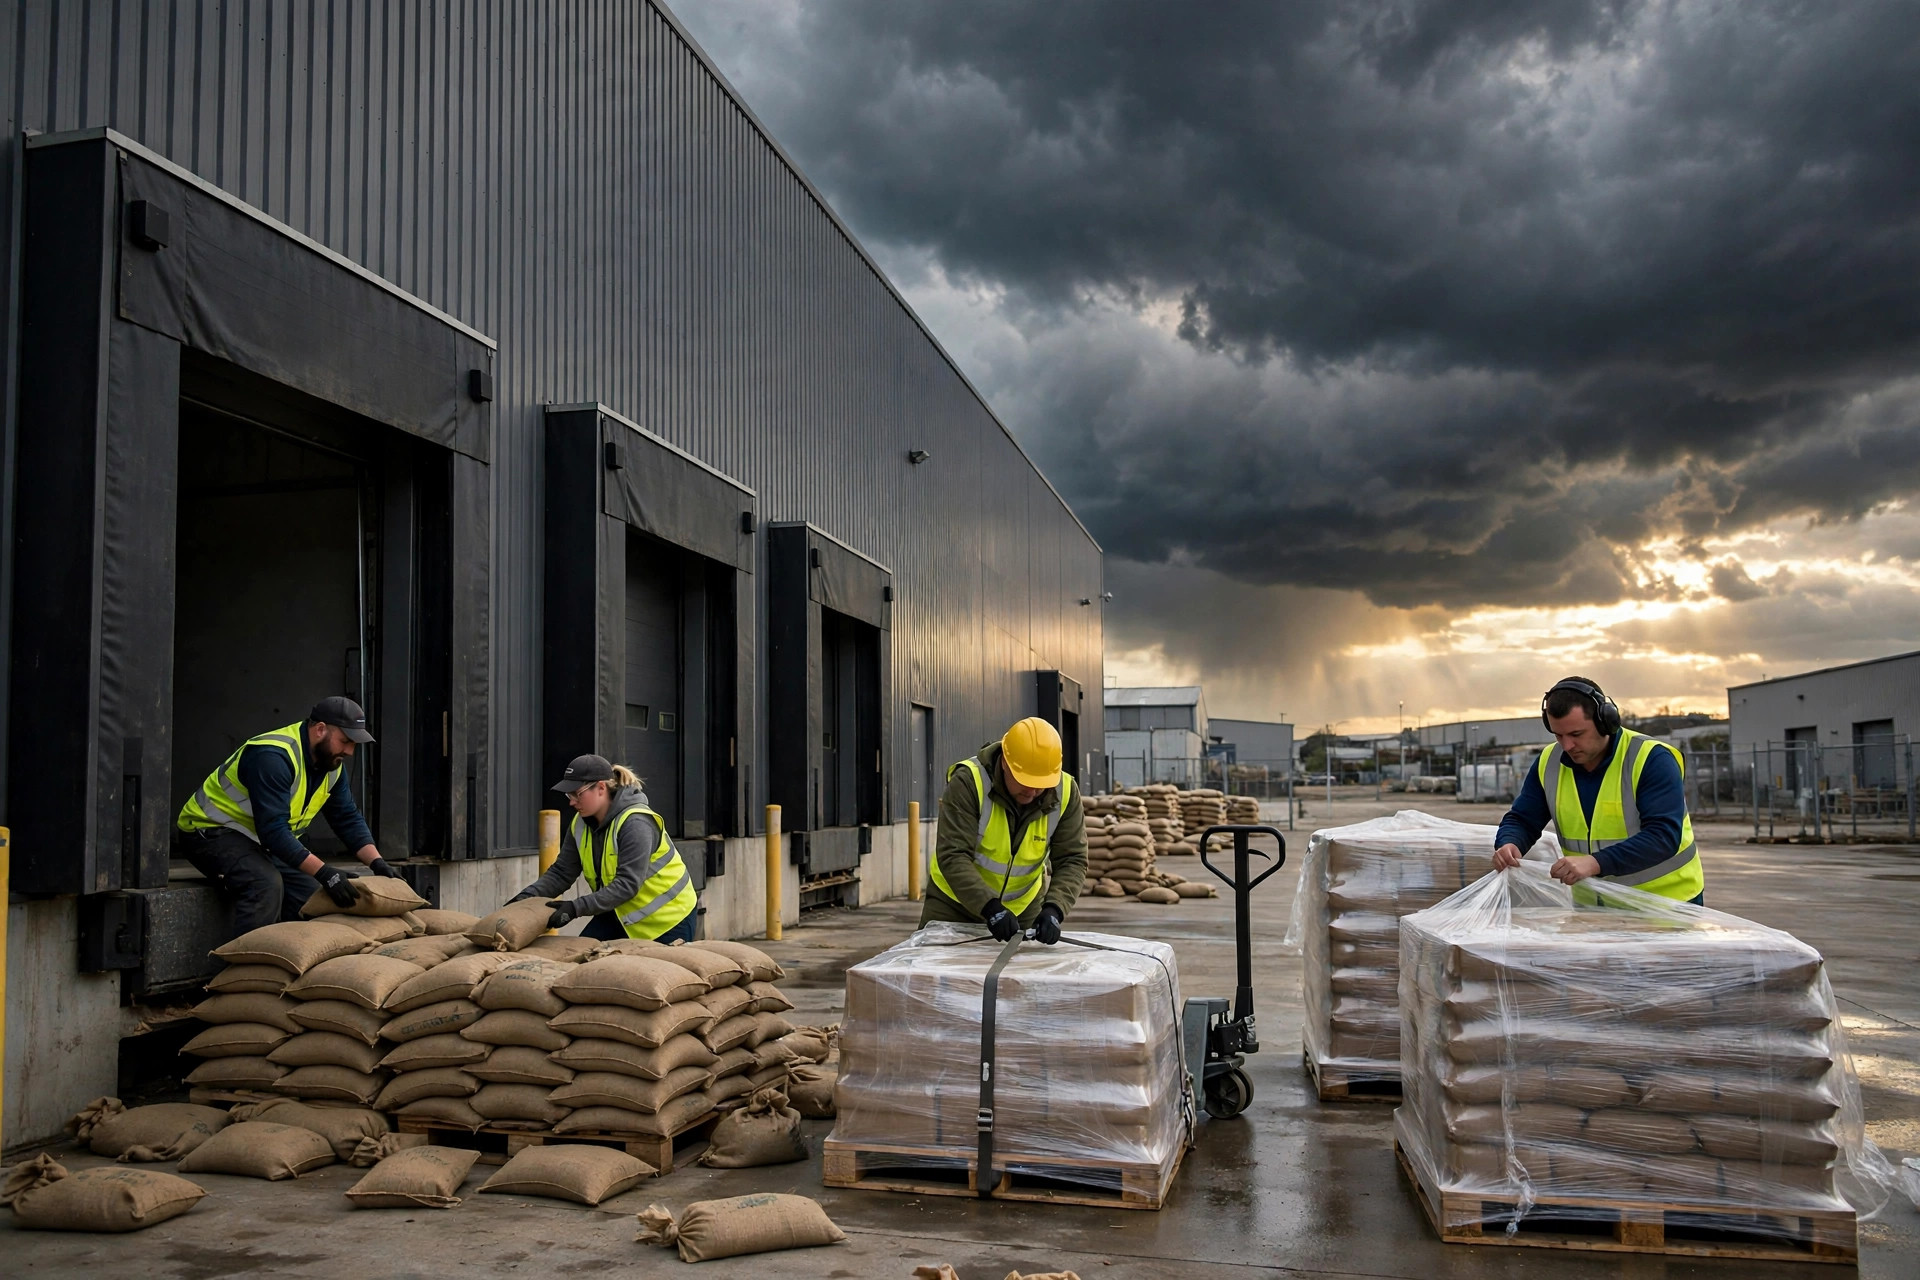
언더라이터는 리스크에 가격을 매기지, 의도에는 매기지 않습니다. 지붕 보강(지붕-벽체 접합부 개선, 지붕 시스템 전체 점검), 홍수 차단벽과 모래주머니 계획, 비상 발전기, 훈련 기록이 있는 서면 비상계획——이런 것들은 테이블에 올릴 수 있는 것들입니다. 제 원칙은 이렵습니다. 갱신 한 달 전부터 허둥지둥 모으지 마세요. 사진, 청구서, 제3자 점검 보고서를 진행하면서 계속 보관하세요. 증거의 산은 "우리는 안전을 진지하게 생각합니다"라는 말보다 매번 이깁니다.
하지만 기대치는 현실적으로 가져가세요. 보강에 $100,000을 썬다고 보험료가 $100,000 깎이지는 않습니다. 진짜 리턴은 더 조용합니다. 닥쳤을 때 피해가 적고, 다운타임이 짧고, 어쳐면 $300,000 자기부담에 손도 대지 않고 지나갈 수 있다는 것. 2022년 허리케인 이언이 플로리다 남서부에 상륙했을 때, 제가 아는 한 운영자는 지붕 일부를 잃었지만 보강이 버퉀고 발전기가 계속 돌아가 4일 만에 다시 출하를 시작했습니다. 옆 창고는 보강이 없어 수리에 3개월이 걸렸습니다. 석 달 치 주문 손실을 보상해 주는 보험은 없습니다.
그리고 진짜 클레임 타임라인이 어떻게 생겼는지 알아 두세요. 미리 알려주는 사람이 없으니까요. 폭풍이 지나면 첫 번째 일은 기록입니다. 청소를 시작하기 전에 피해 구역마다 사진과 영상을 찍으세요. 감정인은 몇 주 뒤에 오고, 기억은 증거가 안 됩니다. 몇 일 안에 브로커와 보험사에 통지하세요. 약관에는 신속 통지 요건이 있고, 늦은 통지는 상대에게 지렛대를 줍니다. 그다음은 기다림입니다. 감정인이 조사하고, 보험사는 풍재와 수재를 분리하고(이 부분은 논쟁을 각오하세요), 합의 협상은 몇 달씩 끍니다. 가장 빨리 돈을 받는 운영자는 기록 파일이 가장 두깡운 운영자입니다. 감정인이 전화한 날이 아니라 폭풍 다음 날 시작하세요.
이 계산은 다른 선택지와 나란히 놓아야 합니다. 자기부담금을 자발적으로 올려 보험료를 낮추는 것. 3%에서 5%로 올리면 보통 의미 있는 보험료 할인을 받습니다. 하지만 먼저 스스로에게 한 가지를 물어보세요. 폭풍이 닥쳤을 때 귀하의 현금흐름이 $500,000짜리 수표를 감당할 수 있습니까? 안 된다면 싼 보험료를 쫋지 마세요. 보험은 밤에 편히 자기 위한 것이지, 돈 아끼기 위한 게 아닙니다.
브로커와 이야기할 만한 각도가 하나 더 있습니다. 영업중단보상(business interruption coverage)과 자기부담금과의 관계입니다. 재산 자기부담금 위에 영업중단 보상에도 별도의 대기기간이 있다는 걸 뒤늦게 알게 되는 운영자가 있습니다. 폭풍이 지나고 나서가 아니라, 오기 전에 물어보세요.
브로커에게 전화하기 전에, 이 네 가지를 준비하세요
갱신 60일에서 90일 전에 시작하세요. 만료 2주 전이 아닙니다. 그리고 네 가지를 들고 들어가세요.
첫째, 손해·클레임 이력. 깨끗한 게 최고입니다. 그게 협상력입니다. 클레임이 있었다면 그 뒤에 뭔을 고쳤는지를 첨부하세요. 언더라이터가 추측하게 두지 마세요.
둘째, 완화 파일: 사진, 청구서, 점검 보고서. 전부, 정리해서.
셋째, 건물의 기본 정보: 건축 연도, 최근 지붕 교체 또는 대수리, 소화 설비와 배수 상태. 이게 언더라이팅에서 실제로 보는 것이고, 노후 지붕이 인상 사유 1위입니다. 지붕을 15년 동안 손대지 않았다면 협상 전에 먼저 처리하세요. 아니면 어려운 싸움을 하게 됩니다.
넷째, 경쟁 견적을 받으세요. 한 브로커와 결혼하지 마세요. 시장은 매년 움직이고, 비교 견적은 여기서도 통합니다.
브로커와 대화하면서 세 가지 질문을 하세요. 보험사의 재무 등급과 클레임 평판은 어떤가. 클레임을 질질 끄는 보험사의 싼 보험은 보험이 아닙니다. 제가 놓친 제외 조항은 없는가, 특히 수재와 곰팡이 관련해서. 올해 보험사를 바꾼다면 공백이 생기지 않게 전환을 어떻게 연결할 것인가. 이 세 가지를 물으면 브로커는 당신이 호구가 아니란 걸 압니다. 그리고 견적은 보통 날카로워집니다.
협상장에서 통하는 멘트 몇 개: "2년 전에 끝낸 지붕 공사에 적용 가능한 완화 크레딧이 뭐가 있죠? 항목을 보여 주세요." "한 시즌에 네임드스톰이 두 번 오면 자기부담금에 건별 한도나 연간 누계 한도가 있나요?" "풍재 대 그 외 위험의 내역을 설명해 주세요. 제가 정확히 어디서 과도하게 내고 있나요?" 브로커는 이런 조건을 매일 협상합니다. 대부분의 창고 운영자는 묻지 않습니다. 묻는 운영자가 더 좋은 문구를 받아냅니다.
솔직한 결론은 이렵습니다. 보험은 안전망이지, 계획이 아닙니다. 아무리 영리한 자기부담금 계산도, 폭풍이 해치지 못하는 건물을 이기지 못합니다.
내일 당장 할 수 있는 일이 있습니다. 창고 보험 약관을 꺼내 네임드스톰 자기부담금 조항을 찾아, 위 공식으로 직접 계산해 보세요. 한 번 보면 갱신 때 무엇을 협상해야 할지 정확히 알 수 있습니다.
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.