모로코 자동차 물류는 유럽 공급망 논의에 점점 더 자주 등장하고 있으며, 그 논의의 출발점은 대개 공장이 아니다. 항만이다. 매년 약 100만 대의 완성차가 수출을 위해 탕헤르 메드 항만 단지를 통과하고, 그 숫자 뒤에는 이제 완전히 형태를 갖춘 공급망이 있다. 유럽의 주문, 모로코의 공장, 그리고 다시 유럽 시장으로의 회귀, 그 사이에서 항만과 창고가 공급망이 얼마나 원활하게 도는지를 결정한다. 이 시스템을 이해하려면, 단일 공장이 얼마나 많은 생산 능력을 가졌는지가 아니라 항만, 산업단지, 창고가 어떻게 맞물리는지를 물어야 한다.
모로코 자동차 산업: 항만에서 자라난 산업
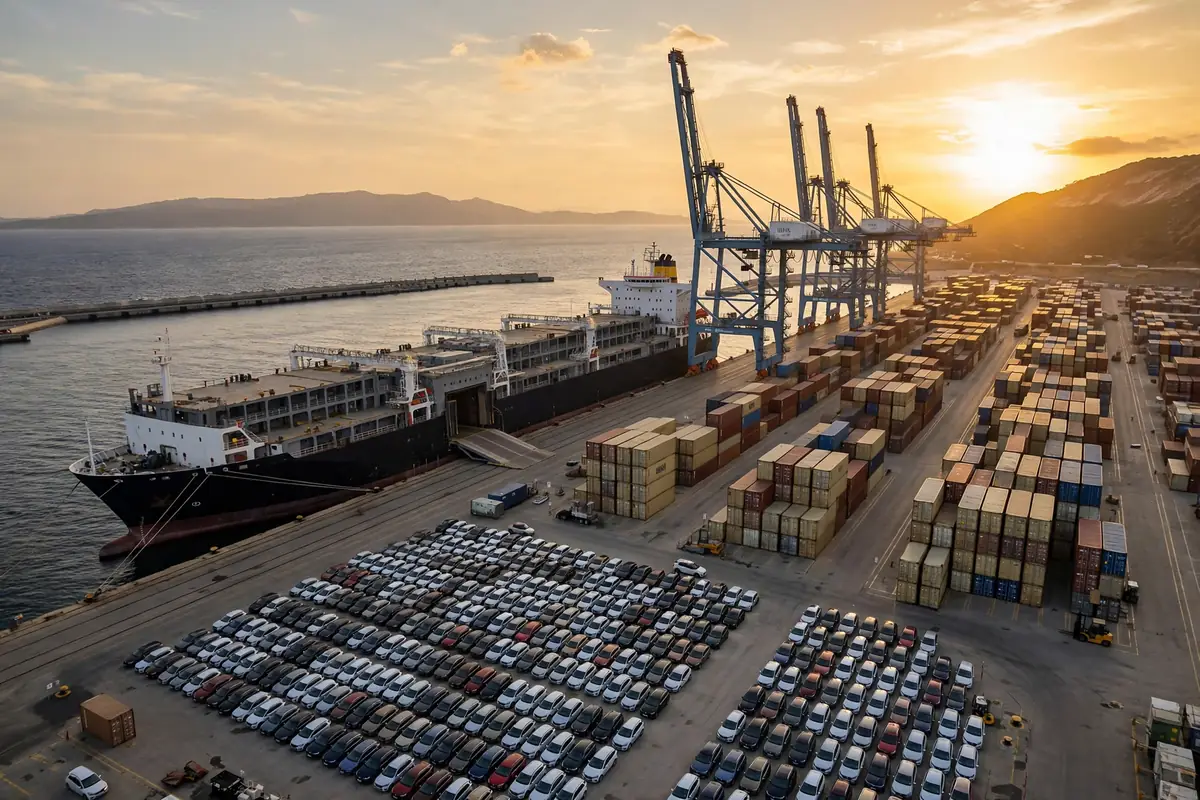
탕헤르 메드는 탕헤르에서 북동쪽으로 약 45킬로미터, 지브롤터 해협 남쪽 해안에 위치하며, 건너편 스페인의 타리파까지는 불과 약 15킬로미터이다. 이 지리 자체가 자산이다. 이 단지는 약 11백만 개의 컨테이너를 처리하여 아프리카와 지중해 최대의 항만이 되었고, 산업 플랫폼에는 약 1,100개 기업이 입주해 있으며, 2020년 수출액은 약 8십억 유로에 달한다. 항만은 공장에 뒤늦게 덧붙여진 것이 아니다. 배치의 첫 번째 조각이었고, 공장들이 그 뒤를 따랐다.
멜루사에 있는 르노 탕헤르 공장은 항만에서 차로 약 30분 거리에 있으며, 2012년 연간 170,000대의 초기 생산 능력으로 생산을 시작했다. 2015년까지 288,053대를 생산하며 전년 대비 26% 증가했고, 당시 계획은 연간 생산 능력을 400,000대 수준으로 끌어올리는 것이었다. 같은 시기 PSA 그룹은 2015년 케니트라의 새 공장에 557백만 유로를 투자한다고 발표했으며, 당초 연간 90,000대의 차량과 엔진을 계획하고 200,000대까지 확장할 여지를 두었다. 현재 스텔란티스의 일원이 된 이 공장은 2019년 6월 가동을 시작해 연간 약 200,000대의 자동차를 생산하고 있으며, 2025년 7월 스텔란티스는 생산 능력 두 배를 목표로 1.2십억 유로의 추가 확장을 발표했다.
연표로 읽으면, 확장은 거의 직선에 가까웠다. 항만이 성장하고, 공장이 뒤따르고, 공급업체가 뒤따르고, 항만이 다시 성장한다. 정부 인센티브도 한몫했다. 가동 초기 몇 년간 자동차 제조업체에 대한 세금 감면 등이 포함되어 선두 주자가 되는 비용을 낮췄다. 그러나 세금 혜택은 만료된다. 기업들을 그 자리에 머무르게 하는 것은 항만과 공장 사이의 물리적 거리와 그에 따른 물류 비용 구조이다.
순서 창고: 라인을 움직이는 작은 건물
조립 라인은 분 단위로 움직인다. 매시간 수십 대의 자동차가 라인에서 나오는데, 각기 다르게 구성된다. 시트 색상, 휠 크기, 옵션 패키지. 부품을 라인 옆에 그냥 대량으로 쌓아둘 수는 없다. 생산 순서대로, 박자에 맞춰 도착해야 한다. 그것이 순서 창고의 일이다. 공급업체는 부품을 대량으로 납품하고, 내부 작업자는 해당 교대조의 생산 순서에 맞춰 다시 분류하며, 부품은 자동차가 조립되는 순서와 정확히 같은 순서로 라인에 공급된다.
순서 창고는 보통 작으며, 수백에서 수천 제곱미터 규모로, 불과 몇 시간 분의 재고만 보유한다. 그 가치는 얼마나 많이 저장하느냐가 아니라, 절대 바닥나지 않는다는 데 있다. 그것이 공장 차원에서 모로코 자동차 물류가 작동하는 논리이다. 르노 탕헤르 공장 주변의 공급업체 클러스터는 바로 이 원칙 위에서 성장했다. 부품 제조업체는 자동차 제조업체 옆에, 순서 센터는 조립 공장 옆에 자리 잡으면서 운송 거리가 국경을 넘는 수준에서 부지를 가로지르는 수준으로 줄었다. 부품 하나가 빠지면 라인 전체가 멈추고, 손실은 분 단위로 계산된다. 순서 창고 안의 몇 시간 분의 완충 재고가 전체 공급망의 퓨즈이다.
여기에 흔한 오해가 있다. 자동차 물류에 대해 이야기할 때 사람들은 큰 창고의 규모와 그 안에 있는 재고의 가치를 본다. 그러나 자동차 공장을 실제로 계속 움직이게 하는 것은 종종 이 별 볼 일 없는 작은 건물이다. 보세 창고는 크고 수주 분의 재고를 보유할 수 있다. 순서 창고는 재고를 전혀 보유할 수 없다. 보유하는 것은 확실성이다. 그 성과는 재고 회전율이 아니라 정시 납품과 재고 부족 제로 일수로 측정되며, 이는 전통적인 창고 논리와 거의 정반대이다.
항만 뒤의 보세 창고
항만 뒤의 보세 창고는 다른 역할을 한다. 수입 부품과 CKD 키트는 보세 창고에 보관되며, 통합·분할되고, 화물이 실제로 생산에 들어가거나 내수 시장에 들어갈 때까지 관세가 유예된다. 수출용 완성차는 항만 구역에 모여 검사·일정 조정된 뒤, RO-RO 선박이 접안하면 대량으로 선적된다. 매년 약 100만 대의 차량이 탕헤르 메드를 통해 나가면서, 이 항만-창고 연결고리가 바로 모로코 자동차 물류의 기반이다. 창고는 항만의 부속물이 아니라 항만 처리 능력의 연장이다.
세 가지 공급 모델의 차이는 나란히 보면 더 쉽게 보인다. 이 표의 수치는 설명을 위한 가정으로, 구조가 어떻게 다른지를 보여주기 위해서만 사용되었다.
| 공급 모델 | 재고 수준 | 라인 옆 점유 면적 | 재고 부족 위험 | 가장 적합한 경우 |
|---|---|---|---|---|
| 라인 직납 | 거의 제로 | 높음 | 높음 | 고빈도 공용 부품, 바로 옆 공급업체 |
| 순서 센터 | 몇 시간 분 | 낮음 | 낮음 | 다중 구성 부품, 순서대로 납품 |
| 보세 대량 재고 | 수일에서 수주 분 | 라인 옆 없음 | 중간 | 수입 부품, CKD 키트, 수출 통합 |
절충점은 표에서 보인다. 재고가 적을수록 라인에 가해지는 압박은 작아지지만, 시스템이 요구하는 조정은 많아진다. 직접 납품은 가장 저렴해 보이지만, 모든 위험을 공급업체의 시간 엄수에 맡긴다. 보세 대량 재고는 가장 안전해 보이지만, 가장 많은 자본과 공간을 묶어둔다. 순서 센터는 그 중간에 있어, 몇 시간 분의 완충 재고를 라인 전체의 안정성과 교환한다. 자동차 산업에서 그것은 할 만한 가치가 있는 교환이다.
모로코 자동차 물류의 다음 모습
2025년까지, 이 부문의 모습은 설명할 수 있을 만큼 충분히 분명해졌다. 북부에서는 탕헤르가 완성차 수출과 긴밀하게 맞물린 부품 클러스터의 중심이다. 중부에서는 케니트라가 두 번째 성장 거점이며, 스텔란티스의 확장이 이를 뒷받침하고 있다. 중국 투자도 들어오고 있으며, BYD는 입지를 구축한 가장 이른 중국 자동차 제조업체 중 하나이다. 트렌드의 증거는 연표 그 자체이다. 2012년 르노의 시작, 2019년 케니트라의 시작, 그리고 2025년에 발표된 1.2십억 유로의 확장. 각 단계는 이전보다 더 빨리 왔고, 더 커졌다.
직관에 반하는 판단은 모로코의 진짜 해자가 값싼 노동력이 아니라는 것이다. 임금 우위는 항상 다음 저비용 지역으로 대체된다. 지브롤터 해협은 움직이지 않고, 15킬로미터 떨어진 유럽 시장도 움직이지 않으며, 이미 건설된 항만, 산업단지, 공급업체 기반도 움직이지 않는다. 노동 비용은 첫 공장들이 왜 왔는지를 설명한다. 항만과 산업 생태계는 공장들이 왜 머물렀는지, 그리고 다음 공장들이 왜 계속 오는지를 설명한다.
하나의 질문은 열어 두는 것이 좋다. 전기차는 배터리를 공급망의 중심에 밀어 올리고 있으며, 배터리는 가장 무겁고, 가장 비싸고, 가장 옮기기 어려운 부품이다. 내연기관 시대에 모로코는 항만과 공장의 조합으로 지위를 얻었다. 전기차 시대에 배터리 공급망의 논리는 그 조합의 가치를 바꿀 것인가? 항만, 공장, 창고는 각기 다른 답을 내놓을 수 있으며, 그 의견 차이야말로 앞으로 몇 년간 가장 지켜볼 가치가 있는 변수이다.
Dr. Chen, 공급망 연구원 지음 영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.