먼저 결론부터 말하겠습니다. 멕시코 IMMEX 마킬라도라 창고 프로그램에서 감사에서 살아남을지를 결정하는 것은 창고 크기가 아닙니다. 장부입니다. 세관이 들이닥친 날, 임시 수입된 모든 로트가 어디에서 와서 어디로 갔는지 설명할 수 없다면, 쌓아둔 세금 절감액은 체납 세금, 벌금, 그리고 경우에 따라 인가 상실로 되돌아올 것입니다. 저는 이런 실패를 세 번 보았고, 세 번 모두 창고 자체는 잘 운영되고 있었습니다. 장부가 그렇지 않았습니다.
이것이 IMMEX에 대해 먼저 이해해야 할 점입니다. 일반 창고는 물품이 있는지, 충분한지를 추적합니다. IMMEX 창고는 정체성을 추적합니다. 같은 건물 안에서 임시 수입 자재와 국내 자재는 똑같아 보일 수 있지만, 법적으로는 다른 종입니다. 하나는 가공·재수출을 위해 임시로 들어왔고 세금이 이연됩니다. 다른 하나는 이미 국내 시장에 속합니다. 정체성을 섞으면 장부 전체가 오염됩니다.
저는 몬테레이의 와이어 하니스 제조업체 프로젝트에 참여한 적이 있습니다. 재고 정확도는 좋았고, 순환 실사는 깨끗했으며, 창고 문제를 지적받은 적이 한 번도 없었습니다. 그런데 검사 중 세관이 로트를 표본 조사하자, 같은 부품 번호의 국내 구매 커넥터와 같은 장소에 임시 수입 커넥터가 보관되어 있고, 피킹 문서가 출처를 구분하지 않는 것이 드러났습니다. 물품은 맞았습니다. 기록이 엉망이었습니다. 서류 흐름을 설명하고 재구성하는 데 수개월이 걸렸고, 공장은 자재가 거의 바닥날 뻔했습니다. 그 프로젝트에서 지금도 가르치는 교훈은, IMMEX 창고에서 첫 번째 입고 단계는 하역이 아니라는 것입니다. 정체성 부여입니다.
IMMEX 자격이 있는지, 그리고 그만한 가치가 있는지
무엇을 설계하기 전에 문부터 확인하십시오. 흔히 공표되는 지침은 수출 기준을 연간 약 $500,000 또는 매출의 10% 에 해당하는 수출액으로 제시하며, 멕시코 경제부의 최신 기준에 따릅니다. 그 숫자는 목표가 아니라 필터로 보십시오. 정직한 계산을 강제합니다. IMMEX 인가를 유지하려면 시스템, 전담 조정 인력, 연례 보고, 감사 대응 시간으로 매년 실제 비용이 듭니다. 수출량이 적다면 절감되는 세금이 준수 비용조차 충당하지 못할 수 있고, 그럴 때는 정상 수입이 낫습니다.
초보자를 놀라게 하는 직관에 반하는 점도 있습니다. IMMEX에서 가장 비싼 것은 세금이 아닙니다. 통제력을 잃는 것입니다. 널리 인용되는 16% 부가가치세는 현행법에 따라 준수 운영 하에서 이연되거나 면제될 수 있지만, 위반 판정이 나오면 체납 세금, 벌금, 정지를 통해 수년 치 절감액이 한 번에 사라질 수 있습니다. IMMEX는 세금 절감 꼼수가 아닙니다. 거래입니다. 엄격한 준수를 대가로 비용 우위를 얻는 것입니다. 그 준수에 얼마를 지불할 의향이 있는지가 이 프로그램이 자신에게 맞는지를 결정합니다.
IMMEX 창고에서 임시 재고와 국내 재고를 물리적으로 분리하십시오
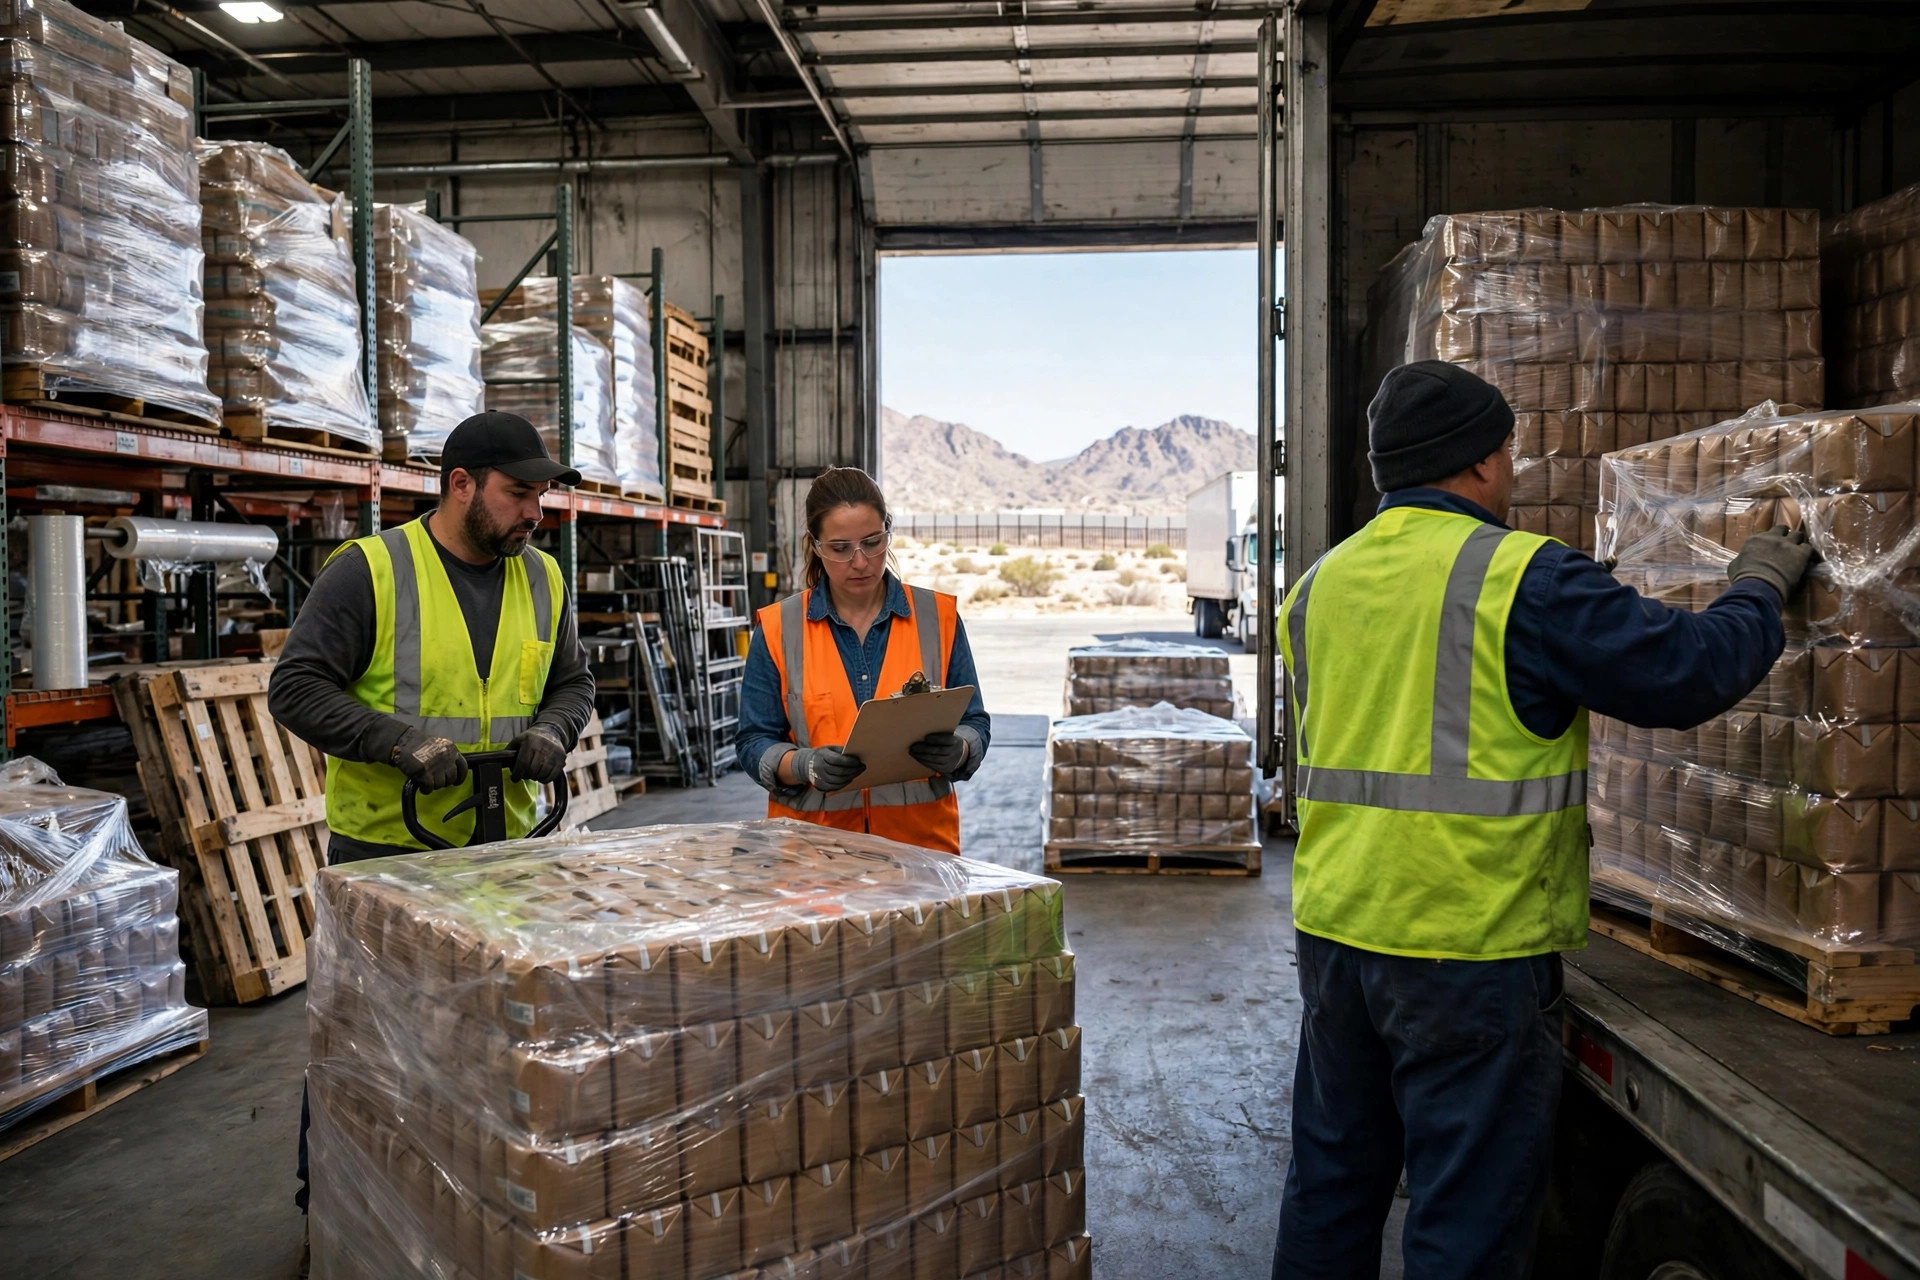
제가 고집하는 단계별 접근법은 다음과 같습니다. 1단계: 입고 시 정체성을 분리하십시오. 임시 수입 자재가 도착하면 페디멘토 번호, 부품 번호, 로트, 수량은 세관 신고와 정확히 일치해야 하며, 팔레트가 나란히 있어도 시스템은 두 개의 논리적 정체성을 만들어야 합니다. 하나의 재고 장소가 두 정체성을 모두 serving하는 일은 절대 허용하지 마십시오. 2단계: 물리적 분리를 강제하십시오. 별도 구역이 이상적이지만, 최소한 별도 장소, 별도 팔레트, 명확한 라벨을 사용하고, 피킹 시 바코드 스캔으로 정체성이 틀리면 거래를 잠그십시오. 3단계: 양방향을 모두 기록하십시오. 생산 출고, 완제품, 스크랩, 불량품은 모두 원래 페디멘토까지 추적되어야 합니다. 스크랩은 모두가 과소평가하는 함정입니다. 세관은 스크랩에 대해 묻는 것을 좋아합니다. 기록되지 않은 국내 전용이 숨어 있는 곳이 스크랩이기 때문입니다. 스크랩이 어느 수입 로트에서 나왔는지 말할 수 없다면 문제가 있는 것입니다.
제가 본 두 번째 실패는 사출 성형 공장과 관련이 있었습니다. 수율은 괜찮았고 기록된 스크랩률도 합리적으로 보였지만, 현장 스크랩은 손으로 통에 버려졌고 로트 기록 없이 월말에 정리되었습니다. 검사관이 스크랩 통이 어느 임시 수입 로트에 속하는지 묻자 아무도 답할 수 없었습니다. 공장은 그 격차를 가장 불리한 방식으로 설명하게 되었습니다. 규칙은 단순합니다. 스크랩은 쓰레기가 아닙니다. 장부의 일부입니다.
부속서 24를 페디멘토와 조정하기
부속서 24 장부는 프로그램의 심장이며, 그 논리는 간단합니다. 임시 수입 로트마다 잔액이 열리고, 가공·수출, 세금 납부된 인가 국내 판매, 문서화된 스크랩과 손실 등 모든 이동을 통해 잔액의 일부가 마감됩니다. 장부 잔액은 항상 보유 중인 임시 수입 자재의 실물 재고와 같아야 합니다. 장부와 현장 사이의 격차는 위험 신호입니다.
제 가동 전 체크리스트는 다음과 같습니다. 첫째, 모든 라인에 시스템상 필수 항목 다섯 가지가 있습니다. 페디멘토 번호, 날짜, 부품 번호, 수량, 금액입니다. 수작업 스프레드시트는 결국 이를 망가뜨립니다. 둘째, 연말이 아니라 매주 장부를 현장과 대조하고, 차이는 당일에 조사하십시오. 셋째, 수출 루프를 닫으십시오. 완제품 수출 신고는 월별 합계로만 기록할 것이 아니라 원래 수입 로트에 귀속시켜 기장해야 합니다. 넷째, 국내 판매와 스크랩은 각각 자체 승인 흐름을 거치게 하고, 국내 판매에는 세금을 납부하고 스크랩에는 증거를 보관하십시오. 다섯째, 직무를 분리하십시오. 이동을 기록한 사람이 그것을 편집할 수 없으며, 모든 편집은 감사 흔적을 남깁니다.
세 번째 실패는 한 사람이 분기별 일괄 작업으로 수행한 수출 조정에서 비롯되었습니다. 몇 건의 수출 신고 번호가 잘못된 수입 라인에 기장되어, 물품은 오래전에 출국했는데도 서류상 여러 로트가 미조정으로 보였습니다. 고객은 증거를 제출하는 데 수주를 보냈습니다. 해결책은 도구가 아니라 규율입니다. 수출할 때마다 조정하고, 절대 일괄로 하지 마십시오.
연례 보고서와 모든 것을 잃을 위험
연례 보고서는 연말 잡무가 아닙니다. 12개월 장부 규율의 최종 시험입니다. 정확히 무엇을 제출해야 하는지는 경제부와 세관의 현행 요건을 따르지만, 핵심은 변하지 않습니다. 임시 수입 입고, 출고, 보유량, 수출 조정 상태, 국내 판매와 납부 세금, 그리고 기말 잔액입니다. 깨끗한 장부라면 보고서는 요약 작업이 됩니다. 지저분한 장부라면 보고서는 허구가 되고, 허구는 검사에서 살아남지 못합니다.
임시 반입 시계도 주시하십시오. 임시 수입품에 대해 흔히 인용되는 체류 기간은 약 18개월이며 현행법에 따르고, 자재마다 조건이 다를 수 있습니다. 저는 모든 로트에 두 개의 알람을 설정합니다. 만료 전 조기 경고와, 로트를 수출하거나 조정하거나 합법적으로 처분해야 하는 최종 기한입니다. 하나의 연체 로트는 작아 보여도 장부 전체의 신뢰성을 손상시킵니다.
확정하기 전에 이 의사결정 틀을 사용하십시오. 세 가지 숫자를 계산하십시오. 첫째, 준수 비용: 시스템, 인력, 자문입니다. 둘째, 세금 절감액: 임시 수입량과 이연되는 16% VAT 처우에서 추정하며 현행법에 따릅니다. 셋째, 위험 노출: 문제가 생길 경우의 체납 세금, 벌금, 가동 중단입니다. 첫 번째 숫자가 두 번째보다 분명히 작고 세 번째를 억제할 자신이 있을 때만 진행하십시오. 그렇지 않다면 먼저 일반 창고 기록을 깨끗하게 정리한 뒤 나중에 IMMEX를 다시 검토하십시오.
결국 IMMEX 창고를 운영하는 것은 신뢰의 문제입니다. 세관은 당신의 장부를 신뢰하고, 그 신뢰가 인가를 유지시킵니다. 정체성을 분리하고, 장부를 조정하고, 수출을 제때 마감하면 연례 보고서는 더 이상 두려운 대상이 아닙니다.
Lin Xiao, WMS 구현 컨설턴트 지음
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.