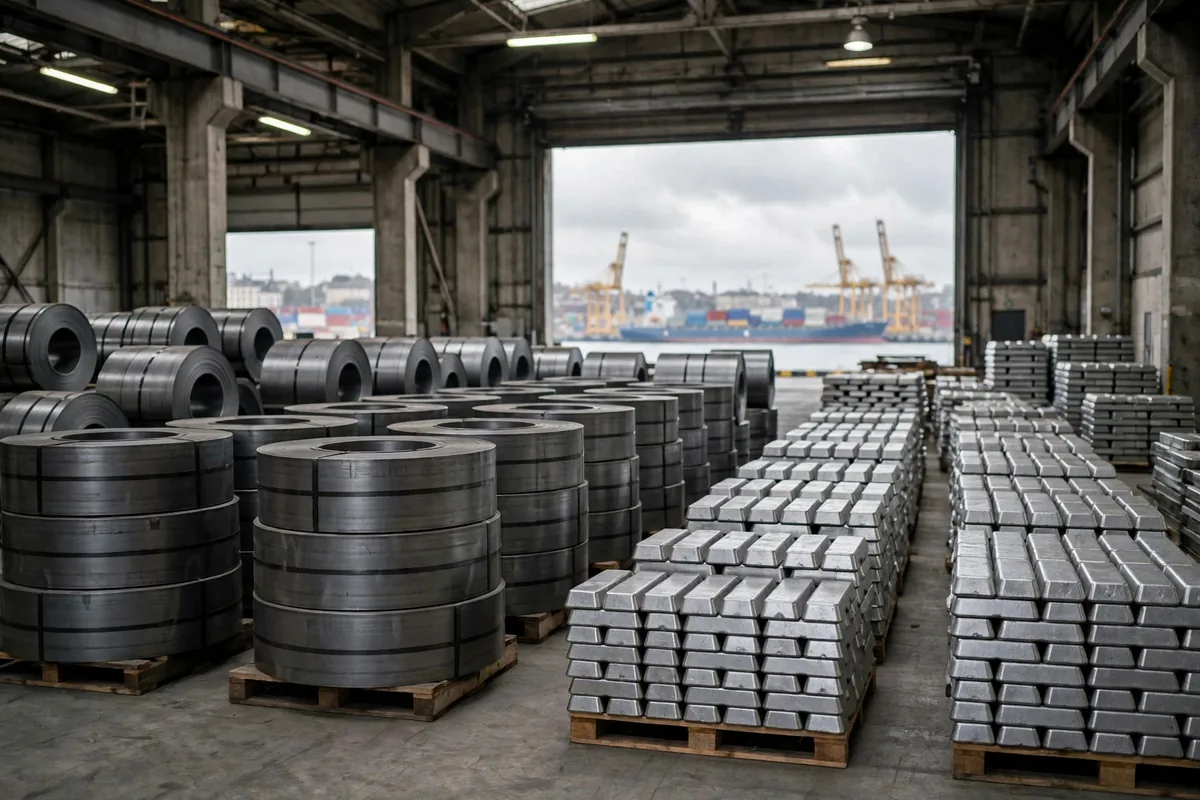
CBAM은 마침내 '온다고 한다'에서 '실제로 내야 한다'로 바뀌었다. 우리의 작은 3,000제곱미터 창고는 정책을 공부하는 것부터 시작하지 않았다. 계산부터 시작했다. 고객의 상품 가격이 오를까? 추가 비용은 누가 부담할까? 그리고 얇은 창고 마진은 탄소 비용이 한 겹 더 얹히는 것을 견딜 수 있을까?
먼저 솔직한 진실을 말하겠다. CBAM, 즉 EU 탄소국경조정제도는 규정 (EU) 2023/956에 근거한다. 전환 기간은 2023년 시월부터 2025년 십이월까지였고, 그 두 해는 보고만 하고 납부는 없었으며, 기본적으로 서류를 작성하는 연습의 두 해였다. 2026년 일월 1일부터 확정 제도가 시행되면서 수입업자는 실질적인 금전적 의무를 지기 시작했다. 이것은 늑대가 온다고 외치는 이야기가 아니다. 늑대는 이미 마을 안에 들어와 있다.
CBAM은 실제로 무엇을 대상으로 할까? 먼저 상품을 확인하라
탄소국경세는 여섯 가지 상품군을 대상으로 한다. 시멘트, 철강, 알루미늄, 비료, 수소, 전기이다. 적어도 지금으로서는 이것이 전부이다. 철강 및 알루미늄 완제품으로의 확대는 2028년 일월 1일부터 예정되어 있지만, 그것은 내일의 문제이다. 오늘은 이 여섯 가지를 확실히 알아두자.
우리는 작은 창고이고, 여기에 돈을 태울 여유가 없다. 그래서 나의 방법은 의도적으로 대략적이고 실용적이다. 고객 명단을 가져와 항목별로 확인하는 것이다. 지난해 한 철물 수입 고객이 출하물에 알루미늄 프로파일 한 묶음이 섞여 있었는데, 나의 첫 번째 질문은 그 알루미늄이 탄소국경세 대상인지 여부였다. 그는 처음에 대수롭지 않게 넘겼다. '소량이다'라고 그는 말했다. 소량? 2025/2083 간소화법은 면제 기준을 수입업자당 연간 누적 순질량 50톤으로 바꾸었다. 50톤 미만이면 허가, 신고, 증서 반납이 면제된다. 단, 수소와 전기는 이 기준을 적용받지 않는다. 핵심은 50톤이 출하 건별이 아니라 수입업자별로 연간 전체를 합산해 계산된다는 것이다. 20톤씩 세 번 출하하면 합계 60톤이 되어 기준을 넘는다. 소규모 수입업자가 바로 여기서 걸려 넘어진다. 출하 건마다 따로 보면 괜찮아 보이고, 연간 합계는 그렇지 않다.
그래서 가장 먼저 셀 것은 돈이 아니라 톤수이다. 나는 이제 EU로 수입하는 모든 고객에 대해 작은 장부를 유지한다. 제품군, 출하 건별 순중량, 누적 합계이다. 세 가지 숫자만으로 50톤을 넘었는지 한눈에 알 수 있다. 장부는 비용이 들지 않는다. 스프레드시트면 충분하지만, 나중에 많은 골칫거리를 덜어준다.
CBAM 탄소 가격 계산: 2026년에 실제로 드는 비용
모두가 알고 싶어 하는 계산이 바로 이것이다. 자, 여기 있다. 2026년 세 번째 분기에 CBAM 증서 가격은 CO2 환산 톤당 82.32유로였다. 증서는 2026년에는 분기별로 가격이 정해지며 EU 배출권거래제 평균 경매 가격과 연동되고, 2027년부터는 주간 가격으로 전환된다.
하지만 2026년에는 중요한 완충 장치가 있다. 증서는 내재 배출량의 2.5%만 커버하면 되고, 나머지는 무상 할당량이 커버한다. 실제 예시로 보여주겠다(가상 시나리오). 어느 출하물의 내재 배출량이 CO2 환산 100톤이라고 가정하자. 82.32유로라면 전량 커버 시 8,232유로가 된다. 2026년에는 그중 2.5%분에 대해서만 증서를 사면 되며, 205.80유로이다. 숫자는 한 걸음에 무서운 것에서 감당할 만한 것으로 바뀐다. 단, 이것은 가상의 이야기라는 점에 유의해야 한다. 실제 내재 배출량은 공식 방법으로 계산해야 하며, 유럽연합 집행위원회 웹사이트의 최신 입장이 우선한다.
그러나 너무 일찍 기뻐하지 말라. 2027년부터는 매 분기 말까지 해당 기간 누적 배출량의 50%를 커버하는 증서를 보유해야 한다. 완충 장치는 하룻밤 사이에 스무 배 얇아진다. 같은 가상 예시로 보자. 100톤, 82.32유로, 50%는 4,116유로가 된다. 같은 출하물이 2026년에는 200유로가 조금 넘고, 2027년에는 4,000유로가 넘는다. 그것이 이 시간 창의 가치이다. 여기서 직관에 반하는 점이 있다. 이 세금에서 가장 가혹한 것은 세율이 아니라 일정이다. 2026년은 연습의 해로, 저렴하고 관대하다. 진짜 청구서는 2027년에 시작된다.
벽에 붙여둘 날짜가 두 가지 더 있다. 증서는 2027년 이월 1일부터 단일 중앙 플랫폼을 통해 판매되며, 첫 번째 연간 신고 및 증서 반납 기한은 2027년 구월 30일로, 2026년 수입분을 다룬다. 2027년 구월까지 기다렸다가 기억해내지 말라. 그 신고에 필요한 데이터는 지금 수집해야 한다.
소규모 창고의 방식: 오늘 시작할 수 있는 세 가지
대기업의 교본은 우리에게 맞지 않는다. 그들에게는 컴플라이언스 팀과 탄소 회계 시스템이 있다. 우리는 세 사람이다. 그 게임은 할 수 없다. 하지만 소규모 창고에는 나름의 생존 방식이 있고, 이 세 가지는 오늘부터 시작할 수 있다.
첫째, 상품을 그룹으로 나누는 것이다. EU 수입품을 세 그룹으로 나눈다. 과세 대상 여섯 가지 상품군, 확대가 예정된 철강 및 알루미늄 완제품, 그리고 그 외 모든 것이다. 첫 번째 그룹은 면밀히 주시하고, 두 번째 그룹은 준비하고, 세 번째 그룹은 무시한다. 분류에는 소프트웨어가 필요 없다. 하나의 표면 충분하다.
둘째, 고객에게 일찍 경고하는 것이다. 지금 말하라. 증서 비용은 2026년에는 낮지만, 2027년부터는 50%를 보유해야 하므로 견적에는 탄소 비용을 위한 여유를 남겨야 한다. 상품이 도착할 때까지 기다렸다가 추가 요금 이야기를 꺼내지 말라. 그때는 아무도 좋아 보이지 않는다. 나의 접근법은 견적에 별도의 한 줄을 넣는 것이다. '탄소국경비용(실제 증서 가격으로 정산. 유럽연합 집행위원회 웹사이트의 최신 입장이 우선함)'. 껄끄러운 이야기는 미리 해두면 사업이 실제로 더 쉬워진다.
셋째, 데이터 수집을 시작하는 것이다. 이 제도는 배출량 데이터로 돌아가며, 그 데이터는 공급업체에서 나온다. 많은 소규모 수입업자는 공급업체에 배출량 수치를 물어본 적조차 없으며, 기한이 되었을 때 신고할 것이 아무것도 없다는 사실을 알게 될 것이다. 지금 물어보라. 제공할 수 없는 공급업체를 적어두고, 다음에 공급업체를 바꿀 때는 제공할 수 있는 업체를 선택하라. 데이터 수집은 일찍 하면 가벼운 일이고, 늦게 하면 악몽이다.
| 시기 | 일어나는 일 | 소규모 창고가 해야 할 일 |
|---|---|---|
| 2026년 전체 | 확정 제도. 내재 배출량의 2.5%만 커버 | 장부를 만들고, 그룹을 나누고, 공급업체에 데이터를 요청 |
| 2027년 이월 1일 | 단일 중앙 플랫폼을 통한 증서 판매 시작 | 고객의 증서 준비 상황을 확인한다. 대신 사주지 않는다 |
| 2027년 구월 30일 | 첫 번째 연간 신고 및 반납 기한 | 2026년 수입 데이터를 미리 충분히 대조 |
| 2028년 일월 1일(예정) | 철강 및 알루미늄 완제품으로 확대 | 두 번째 그룹을 일찍 장부에 포함 |
마지막으로 솔직한 한마디. 이 세금에서는 계산을 빨리 할수록 저렴해진다. 2026년의 2.5% 창은 소규모 사업자를 위해 열어둔 연습 시간이다. 2027년에 50% 청구서가 탁자 위에 떨어진 뒤에야 장부조차 만들지 않았다는 사실을 깨닫는 일이 없도록 하라. 내일 아침 가장 먼저 할 일은 EU 수입 고객 명단을 꺼내 50톤 기준에 가장 가까운 고객이 누구인지 세는 것이다.
Xiao Ma, 소규모 창고 운영자 지음 영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.